На 4 декември ще започне дълго чаканото от вложителите в КТБ изплащане на гарантираните им от държавата депозити. Това вероятно е повод мнозина да си зададат въпроса „Как да защитя парите си в периоди на несигурност?“
След изпадането на КТБ в неплатежоспособност основният въпрос на дневен ред беше дали е стабилна българската банкова система. Вече за всички е ясно, че тя е стабилна и не е заплашена от големи катаклизми. Този факт обаче трудно би могъл да успокои вложителите в Корпоративна търговска банка, които са загубили част от парите си или в най-добрия случай не са имали достъп до тях в продължение на близо 6 месеца и не са спечелили това, което са очаквали като лихви по депозитите си. Не е изключено много притежатели на депозити в други банки да си задават въпроса дали избраната от тях банка е стабилна и възможно ли е да бъдат неприятно изненадани.
Голяма част от спестяващите в България инвестират парите си именно в депозити и очакват доходност от лихвите. Но докато преди 2 години лихвите бяха над 4-5% на годишна база, през последната година паднаха под 2%, а в момента лихвите по едномесечни и тримесечни депозити, които повечето банки дават, са в порядъка на 0,4%-0,7% на годишна база.
В допълнение към това не е маловажен и факта, че данъкът върху лихвите от депозити в размер на 8% може от януари 2015 г. да стане 10%. И така освен че не съществува 100% сигурност за парите ни, каквато повечето вложители в депозити търсят, в момента лихвите по депозити не носят и доходност. Всеизвестен факт е, че те рядко побеждават дори инфлацията в дългосрочен план.
Инфлацията е един от основните фактори, които намяляват богатството ни и стандарта ни на живот. Въпреки че това е всеизвестно, ние рядко се замисляме за дългосрочните последици от нея.
Натрупаната инфлация в България например от 2000 г. до момента е вече над 100%, което означава че сме изгубили половината от покупателната сила на спестяванията си. Друга причина за загубата на стандарт е, че голяма част от хората избират да потребяват, вместо да инвестират.
Мотивът почти винаги е, че парите не стигат, но истината е, че колкото повече пари изкарва един човек, толкова по-малко му стигат. Така че изборът да инвестираш или потребяваш не е само въпрос на жизнен стандарт. Третата причина, заради която губим, а не печелим от парите си, е че дори когато инвестираме, обикновено го правим в депозити или недвижими имоти.
И така - сега стои въпросът какви алтернативи да потърсим, за да инвестираме парите си с възможност за по-висока доходност и с поемането на умерен или нисък риск. Отговори ще даде мастър класът с Александър Николов „Как да защитим и увеличим богатството си в нестабилна финансова среда?“.
Мастър класът, който ще се проведе на 10 декември от 17.30 часа, е съвместен проект на Карол Капитал Мениджмънт и Investor.bg. Участието в него е безплатно. Регистрирайте се за участие тук.
 19:59 | 11.09.22 г.

 Зеленски се оплака от забавяне на доставки от Запада
 Опасно време в половин България утре
 Възстановиха движението на пътя Бургас - Варна след катастрофата с жертва
 От 1 януари електромобилите в ЕС ще се зареждат с банкова карта
 Хороскоп за 23 ноември 2026

 продава, Двустаен апартамент, 50 m2 София, Надежда 2, 160000 EUR
 продава, Тристаен апартамент, 68 m2 София, Толстой, 178000 EUR
 продава, Офис, 62 m2 София, Център, бул. Витоша, 302950 EUR
 продава, Двустаен апартамент, 83 m2 София, Бояна, 302950 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 82000 EUR

 Сривът в оценките на технологичните акции открива инвестиционни възможности
 Преговорите на ООН за климата CO31 се провалиха след остри спорове
 Пол Грифитс: Структурата на пазара не се е променила
 Тихото напускане: Служителите просто искат работа, която не ги съсипва
 Лула се насочва право към фискалната пропаст в Бразилия

 Това Porsche трябваше да бъде почти „вечно“
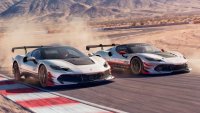 Ferrari показа нов модел, проектиран за писта, но с разрешение за пътя
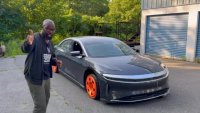 Само срещу 4100 долара американец се сдоби с кола за 140 000 долара
 Евро 7 ще може да спира PHEV по време на движение
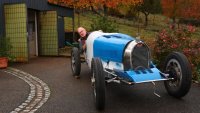 Пенсионер си направи Bugatti Type 35 за 6000 евро

 Доказаха ли Тръмп, Путин и Си, че са по-малко влиятелни, отколкото си мислят?
 Седем години след катастрофата с трима загинали делото остана без съд в Смолян
 Изписват от „Сърце и Мозък“ лекаря, пострадал при тежката катастрофа на „Тракия“
 Рецептата Dnes: Домашна лютеница
 Станимир Стоилов се върна на победния път в Турция