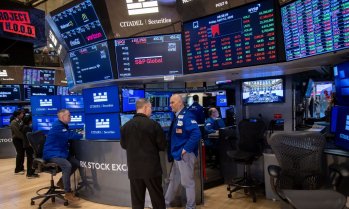


След поредните рекорди от петък водещият индекс на Wall Street Dow Jones Industrial и по-широкият S&P 500 леко отстъпиха в началото на седмицата. Dow пое надолу с 0,3 % в понеделник, а S&P се понижи с 0,1% до. Технологичният Nasdaq 100 добави 0,2 на сто.
Dow и S&P 500 затвориха на рекордно високи нива в петък след позитивен доклад за заетостта. Министерството на труда заяви, че икономиката на САЩ е добавила 943 хиляди работни места през юли. Икономистите очакваха 845 хиляди нови работни места миналия месец, според оценките на Dow Jones. Безработицата спадна до 5,4%, под очакванията от 5,7%.
Признаците за силно икономическо възстановяване обаче биха могли да подтикнат Федералния резерв да оттегли мерките си за парична подкрепа и да се подготви за свиване на програмата си за изкупуване на облигации. Защото: „Става все по-очевидно, че Федералният резерв на САЩ ще инициира обрат в паричната политика през четвъртото тримесечие“, пише Commerzbank. Ако Фед действително скоро предприеме по-рестриктивен курс, на фона наперспективата за повишаване на лихвените проценти облигациите могат да се проявят във все по-благоприятна светлина в сравнение с акциите.
Настроението се помрачава и от нарастващия брой случаи на коронавируса. „Делта вариантът е особено лоша новина и пазарът е малко предпазлив въпреки добрия доклад за пазара на труда“, казва Томас Хейс, мениджър в Great Hill Capital.
Решаващият фактор според него сега е развитието на инфлацията, за която в сряда ще бъдат представени нови данни. В този контекст акцентът е върху срещата на водещите представители на Федералния резерв на САЩ в Джаксън Хоул в края на месеца. „Пазарът се опитва да предвиди дали Фед ще промени тона си и евентуално ще се заговори за забавяне на темповете на покупките на активи по-рано“, каза Хейс, цитиран от Handelsblatt.
Борсовите посредници също така оценяват очаквания законопроект за инфраструктурата с обем от 1 трилион долара, който може да бъде гласуван във вторник. През уикенда пакетът бе постигнал напредък в Сената на САЩ.
В Dow при липсата на корпоративни новини акциите на Microsoft достигнаха рекордно високото ниво от 291,55 долара, но след това поеха надолу. В крайна сметка те приключиха със слаб минус. Акциите на петролната компания Chevron бяха сред най-зле представящите се с минус 1,5 процента. След като цените на петрола се понижиха в петък, тенденцията продължи и в понеделник. Силният долар продължи да тежи върху „черното злато“ след по-добрите от очакваното данни за пазара на труда от петък.
В Nasdaq Biontech се изстреля с 14 процента до рекордно високо ниво заради по-силните от очакваните продажби и печалба през последното тримесечие. Цената на акциите се е удвоила от средата на юли. Moderna също се възползва от тренда с ръст от 14,4%, също до връхна точка.
Книжата на Carlyle също привлякоха вниманието. Американският финансов инвеститор възнамерява да поеме базирания в Мюнхен специалист по трафични технологии Schaltbau. Целта е стратегическо партньорство в подкрепа на стратегията за растеж и инвестиции на Schaltbau. Carlyle обяви оферта от 53,50 евро на акция, което е с 32 процента над цената на затваряне на акцията на Schaltbau в петък.
Carlyle също така иска да купи британския специалист по инхалатори Vectura, който е ухажван и от тютюневата компания Philip Morris (-0,1%). В надпреварата за поглъщане наскоро Philip Morris надцака най-новото предложение на Carlyle. А отговорният британски регулатор реши, че официален търг ще реши кой ще спечели. Процедурата започва този вторник. Акциите на Carlyle поевтиняха с 0,72 процента.
Поскъпването на биткойна и минаването на границата от 46 000 долара, а по този начин и най-високото ниво от средата на май, от друга страна, насърчи акциите от сектора на криптовалутите. Книжата на Riot и Marathon поскъпнаха с до единадесет процента. Акциите на криптоборсата Coinbase добавиха до 6,2 процента.
Най-големите ръстове обаче бяха за акциите, свързани с криптоминьорите. Книжата на Bit Mining поскъпнаха с 15,5%, а пазарната капитализация на Bitfarms се повиши с 16%.
Американските сенатори се събраха отново в неделя, за да работят за приемането на инфраструктурен законопроект за 1 трилион долара, който е основен политически приоритет на президента Джо Байдън. Очаква се двупартийният пакет да получи достатъчно подкрепа от републиканците, за да мине тази седмица в Сената и да бъде разгледан от Камарата през септември.
Сезонът на отчетите продължава тази седмица, като компании като Tyson Foods, AMC Entertainment, Coinbase, Lordstown Motors, Bumble, Palantir, Disney, Airbnb и DoorDash, ще отчитат тримесечните си резултати.
Инвеститорите очакват ключови данни за инфлацията, планирани за публикуване тази седмица. Очаква се индексът на потребителските цени и индексът на производствените цени да излязат съответно в сряда и четвъртък.
 22:47 | 13.09.22 г.

 Над 400 000 са получили еднократна помощ от 50 евро за високите цени на горивата
 Мъж на име Хитлер Мусолини беше избран за кмет в Перу
 Варна ще бъде домакин на международна конференция за ветеринари
 Стилиян Петров към БФС и Лъчо Танев: Футболът ни страда от плевели!
 26 октомври ще е неучебен, но присъствен ден

 дава под наем, Двустаен апартамент, 91 m2 София, Мусагеница, 850 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Кръстова Вада, 820 EUR
 дава под наем, Тристаен апартамент, 75 m2 София, Център, 900 EUR
 продава, Къща, 530 m2 Пазарджик област, с.Лесичово, 245000 EUR
 продава, Двустаен апартамент, 72 m2 София, Слатина, 189000 EUR

 Нови телескопи скоро ще улеснят търсенето на следи от живот в Космоса
 Китайските автономни автомобили вече дават нощни смени
 Финансовите министри на ЕС се договориха предварително за пазарния надзор
 Vista: Глобалното търсене е най-силно отпреди ковид, част 2
 Aramco ще достави пълните обеми петрол на Европа през следващия месец

 Въздушен шал удължава сезона за кабриолетите
 Ford направи пикап от Mustang и го скри от света
 Ineos Grenadier става армейски автомобил на НАТО
 Volkswagen ID.Tiguan: три версии и пробег до 600 км
 Тази Honda NSX струва 1 млн. долара

 Акция срещу дрогата в София: Задържаха двама братя в „Драгалевци“
 Руски шпиони, британски военни и политически скандали: Защо Кремъл се цели в тайните на Великобритания
 Not great, not terrible: Защо никой не вярва, че Русия казва истината за чумата?
 Тръмп: Русия ще достави над 300 000 тона дизел за американския и световния пазар
 Огнище на шарка по овцете и козите в с. Татарево, област Хасково