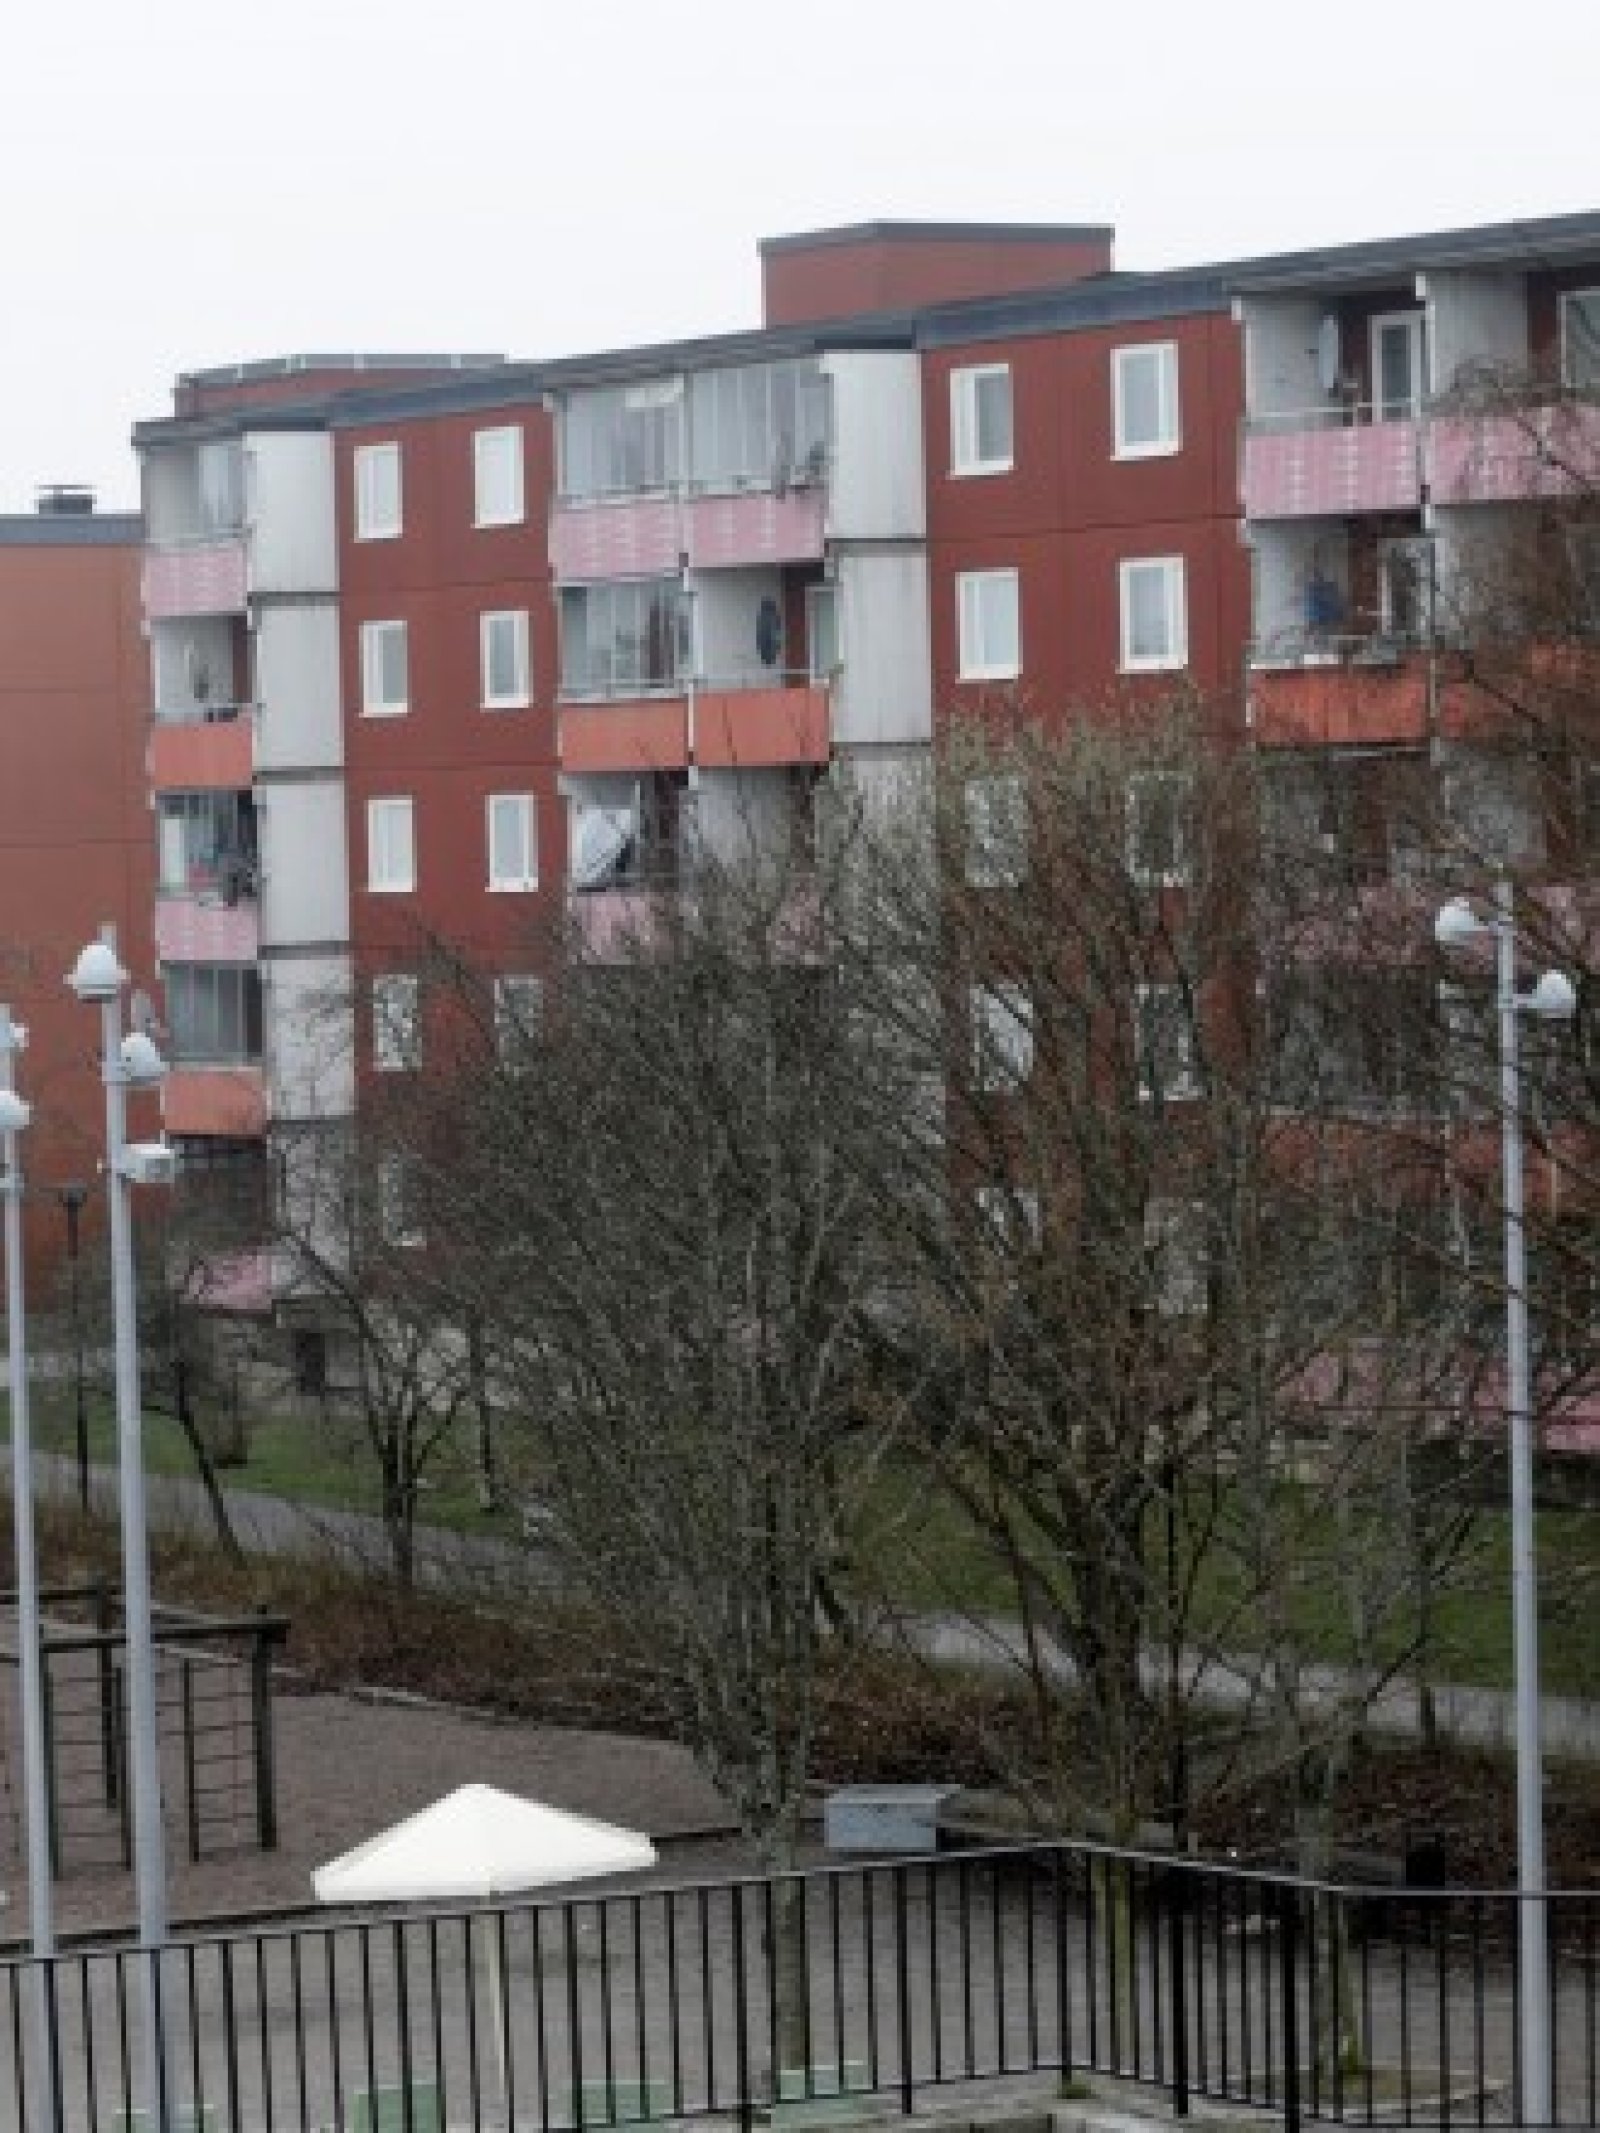


Цените на жилищата в Швеция отчетоха най-големия си спад в последните десет години, но банките продължават да се борят за парче от пая, съобщава Bloomberg.
Swedbank AB, най-голямата банка за ипотечни кредити в Швеция, увеличава обемите в опит да защити своето парче от индустрията на жилищните кредити в страната, оценявана на 3,12 трилиона крони (392 млрд. долара). В същото време конкуренцията не показва признаци на успокоение на фона навлизането на нови играчи на пазара, а нишовите играчи удвояват залога.
Държавните банки за ипотечни кредити SBAB, Danske Bank A/S of Denmark и Lansforsakringar държат заедно 40% от новите ипотечни кредити през 2017 г. спрямо едва 15% година по-рано. Четирите най-големи шведски банки - Nordea Bank AB, Swedbank, SEB AB и Svenska Handelsbanken AB имаха дял от 51% спрямо 69% година по-рано.
Swedbank притежава 19,8% от новите ипотечни кредити, което означава, че цялостният й пазарен дял е намалял до около 24% в края на миналата година спрямо около 25% година по-рано. Други банки като SEB и Nordea също са загубили пазарен дял. Главният изпълнителен директор на Swedbank Биргит Бонесен казва, че амбицията й е да запази пазарния дял на банката.
Бумът на шведския имотен пазар приключи рязко в края на миналата година, след като увеличаване на строителството доведе до твърде голямо предлагане. Това съвпадна със спад на доверието на домакинствата. Цените се понижиха със 7,8% през четвъртото тримесечие - най-големия спад от 2008 г.
Но въпреки понижаващите се цени ипотеките продължават да отбелязват силен ръст. Обемите се увеличиха със 7,2% на годишна основа през декември, сочат данните на Statistics Sweden.
Бонесен казва, че все още има „здравословно“ търсене на жилищни кредити в Швеция макар да признава, че съществува разминаване между търсенето и предлагането на по-скъпи апартаменти. Според нея „настоящата нормализация“ на жилищния пазар е добре дошла. „Тенденцията от последните години не е устойчива“, смята Бонесен.
„Солидният растеж на шведската икономика, силният пазар на труда, ниските нива на лихвите и доброто финансово състояние на домакинствата осигуряват много добри перспективи за тази корекция“, счита тя. „В същото време все още има търсене на по-евтини жилища заради нарастването на населението и урбанизацията“, допълва Бонесен.
Това означава, че конкуренцията вероятно ще остане жестока. В интервю през декември миналата година главният изпълнителен директор на SBAB Клас Даниелсон заяви, че очаква банката му да продължи да завзема пазарен дял. Голяма част от успеха й се дължи на по-ниските лихви по ипотеките. Но в последно време SBAB трябваше да увеличи лихвите по жилищните кредити с фиксирани договори между 2 и 10 години, след като лихвите по ипотеките с по-дълъг срок се повишиха.
Остава да разберем дали и други банки ще последват примера.
 16:20 | 13.09.22 г.

 Хванаха мъж с отнета книжка да шофира край Варна
 УЗФ е №1 сред частните университети за магистърско обучение по икономика и втори по доходи на завършилите
 Арестуваният мъж с близо 1,5 кг фентанил във Варна остава в ареста за срок от 72 часа
 Икономическа полиция влезе в общинските паркинги във Варна заради „такса спокойствие“ (СНИМКИ)
 Каякари от цяла България идват във Варна за осмата регата за купа „Черно море“

 дава под наем, Ателие,Таван, Студио, 65 m2 Варна, Спортна Зала, 600 EUR
 дава под наем, Офис, 40 m2 Пловдив, Център, 10 EUR
 продава, Търговски обект, 1011 m2 Пловдив област, с.Радиново, 415000 EUR
 продава, Двустаен апартамент, 79 m2 Пловдив, Център, 248000 EUR
 дава под наем, Двустаен апартамент, 40 m2 София, Люлин 1, 450 EUR

 Възходът на крайната десница заплашва усилията за превъоръжаване на Европа
 До какво води високата доходност по облигациите? Попитахме експертите
 Л. Дацов: Данък свръхпечалба няма да спаси бюджета и е лош сигнал към бизнеса
 Broadcom води разговори за финансиране на чипове на OpenAI
 МВФ настоява за мерки срещу дълга, част 3

 Бизнесмен загуби над 90 скъпи коли заради измама
 BYD иска да е №1 в света и без втория най-важен пазар
 Джеръми Кларксън ще „отглежда“ части за своя Jaguar
 Кое е най-бързото Lamborghini с V12
 Toyota представи нов водороден автобус

 Йотова след КСНС: Разделение имаше само по един въпрос
 Отложиха освобождаването на Пи Диди, заради лукса зад решетките
 Неизпълненото обещание на Виталий Кличко за Киев
 Муцунски не отговори дали ще положи цветя на гроба на Самуил
 Топла есен: Слънчево ще е утре с температури до 30°