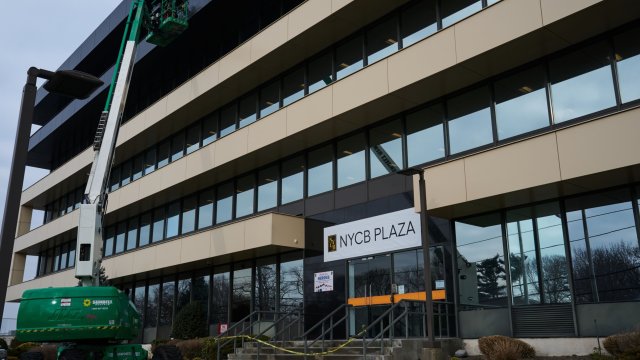


Имотният магнат Бари Стърнлихт заяви миналата седмица, че само в офисите имотните загуби възлизат на 1,2 трлн. долара и „никой не знае точно къде е всичко това“. Инвеститорите стават все по-притеснени, че по-малките банки може да понесат голяма част от загубите, пише Bloomberg.
През последните две седмици нарастват притесненията, след като New York Community Bancorp, която е под натиск от американския регулатор, намали дивидента си, за да задели средства в случай, че заемите за бизнес имоти се влошат. А цените на имотите може да продължат да намаляват и това ще се добави към проблемите за кредиторите. Консултантската компания Green Street счете тази седмица, че стойностите на имотите при оценките им вероятно ще трябва да спаднат с още 10%, за да достигнат справедливи нива.
Сътресенията са удар за собственици на имоти и банкери, които очакват по-ниски лихви да смекчат проблемите и са възприели мотото: „Да оцелеем до ‘25“. Макар това да изглеждаше реалистично преди няколко месеца, силата на икономиката може да накара Федералния резерв да намали лихвите с по-бавен темп, отколкото очакват пазарите. Това засилва опасността от загуби при по-малките кредитори, след като през последните години те усилено отпускаха заеми за бизнес имоти.
Bloomberg илюстрира с шест графики положението към момента и как се стигна до него:
Инвеститорите в акции разпродават книжа на регионални банки след изненадата при NYCB, но кредитните инвеститори изглеждат по-спокойни. Това показва, че те считат случващото се за проблем на печалбите, а не толкова за риск за финансовата стабилност. В действителност рисковите премии върху банкови облигации намаляват повече, отколкото на по-широкия пазар, което означава, че банковите облигации се представят по-добре.
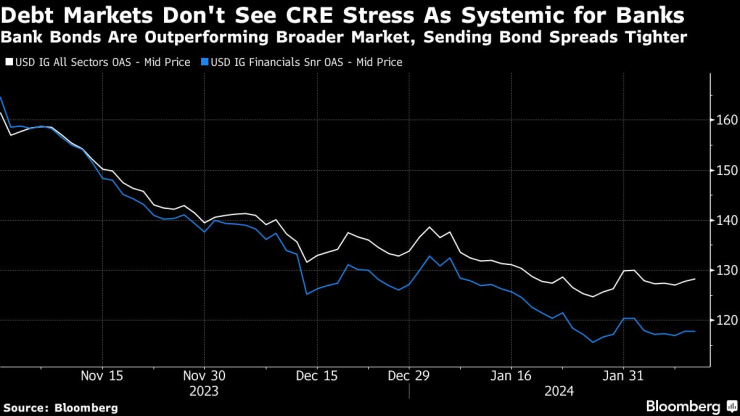 Дълговите пазари не считат натиска при бизнес имотите за систематичен за банките. Графика: Bloomberg LP
Кредитите за бизнес имоти съставляват над 40% от портфейлите със заеми на някои кредитори и Фед работи с местни и регионални банки с концентрирани експозиции към бизнес имоти. Това включва план за преминаване през очаквани загуби, заяви председателят Джером Пауъл в интервю за предаването 60 Minutes на CBS.
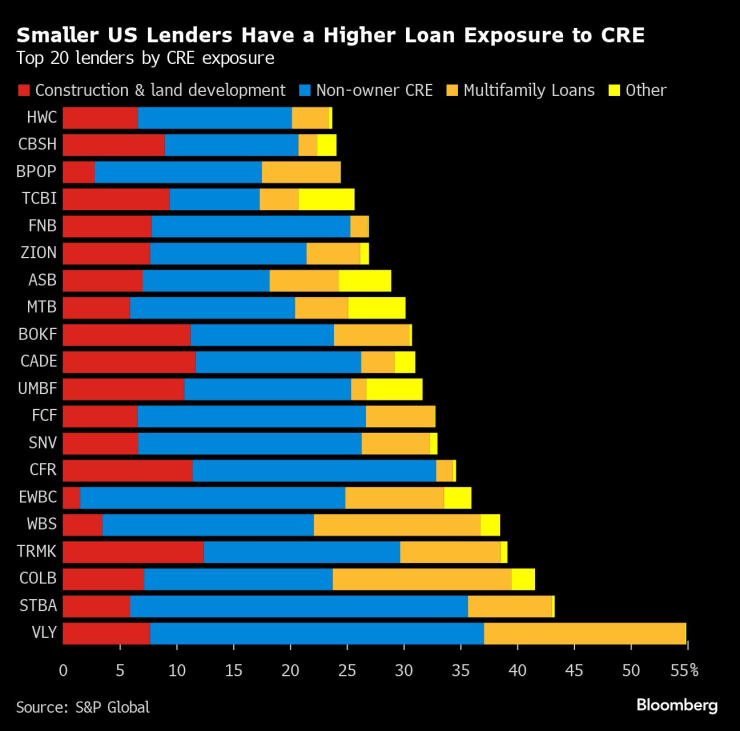 По-малките американски банки имат по-висока кредитна експозиция към бизнес имоти. Графика: Bloomberg LP
Една от причините за това са по-високите капиталови изисквания, които направиха заемите за бизнес имоти по-непривлекателни за най-големите банки след финансовата криза. По-малките кредитори, които са изправени пред по-малки капиталови изисквания, видяха възможност да повишат пазарния си дял и започнаха да трупат кредити за бизнес имоти, увеличавайки експозицията си, точно когато лихвите започнаха да растат.
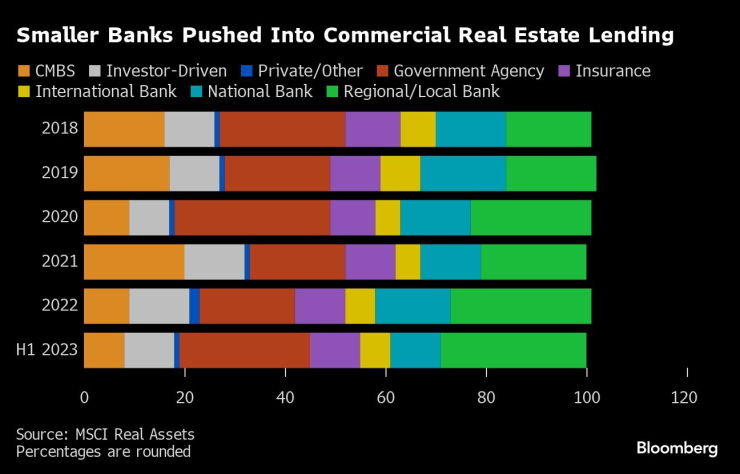 По-малките банки се впуснаха да кредитират бизнес имоти. Графика: Bloomberg LP
Резултатът сега е, че банките са най-големият източник на финансиране за индустрията. Много от тях са връхлетени от загуби и за кредитополучателите ще бъде по-трудно да рефинансират, а това засилва риска от загуби.
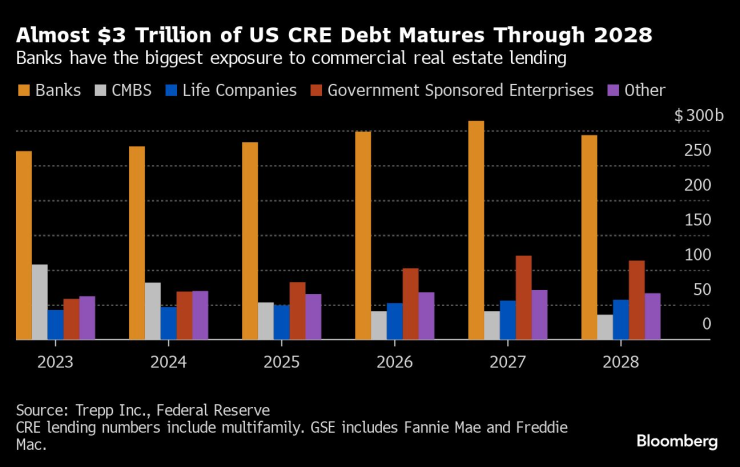 Дълг на стойност почти 3 трлн. долара за бизнес имоти в САЩ е с настъпващ падеж до 2028 г. Графика: Bloomberg LP
Допълнителен усложняващ фактор за кредиторите в САЩ е сумата на кредитирането за бизнес имоти, което предвижда само вземания по главницата, поне за ипотечните кредити, обвързани с облигации. Макар че съотношенията между дълга и собствения капитал са консервативни, спадът на цените на имотите е толкова голям, че прави притежателите на облигации уязвими в обезпечените си с ипотека портфейли с ценни книжа.
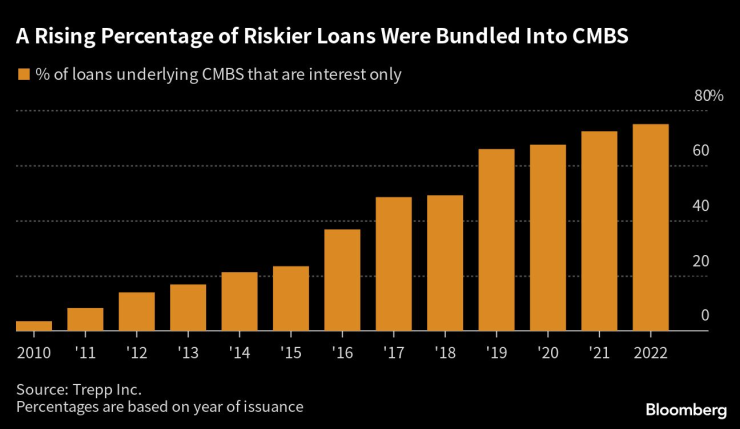 Растящ процент по-рискови заеми са включени в обезпечени с ипотека ценни книжа. Графика: Bloomberg LP
Проблемите с бизнес имотите съвсем не са ограничени само до САЩ. Недвижимите имоти са индустрията с най-голям размер на проблемни облигации и заеми в света, голяма част от тях от Китай, който изпитва имотна криза повече от три години. Проблемите се разпространяват и в Германия и скандинавските страни след прекомерното използване на евтино кредитиране, което изигра лоша шега с повишаването на лихвите по заемите.
Облигации и заеми, свързани с имоти, на стойност над 220 млрд. долара в момента са проблемни в глобален план, сочат събрани данни от Bloomberg News. Това е спад само с 11,4 млрд. долара, откакто Пауъл заяви в средата на декември, че цикълът на повишаване на лихвите като цяло е приключил и че се задават разговори за възможно понижаване на лихвите. Изказването му породи силен ръст на множество пазари на ценни книжа.
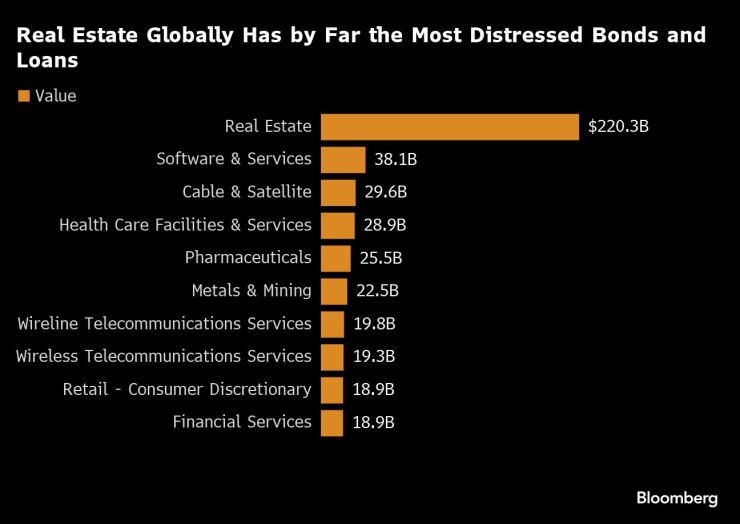 В световен план имотите имат най-много проблемни облигации и заеми. Графика: Bloomberg LP
 13:41 | 11.02.24 г.

 Варненски деца ще учат как да се грижат за сърцето си
 Най-възрастната варненка навърши 107 години
 Демерджиев: Към момента не наблюдаваме висока активност при купуването на гласове
 Пеевски: Ако Демерджиев не извади истината за корупционните схеми на ПБ, ще си остане „хартиен тигър“
 Започват проверки за реалните изкупни цени на продукцията от българските производители

 дава под наем, Двустаен апартамент, 85 m2 София, Център, 1000 EUR
 продава, Двустаен апартамент, 94 m2 София, Манастирски Ливади, 199400 EUR
 продава, Двустаен апартамент, 94 m2 София, Манастирски Ливади, 199400 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Център, 650 EUR
 дава под наем, Тристаен апартамент, 75 m2 София, Света Троица, 680 EUR

 Китай ще субсидира ипотеките, за да стимулира забавящата се икономика
 AI е изправен пред изпитание за 6 трилиона долара заради центровете за данни
 Майкъл Блумбърг за ролята на бизнеса в климатичните усилия, част 2
 Майкъл Блумбърг за ролята на бизнеса в климатичните усилия, част 1
 Може ли София да стане 15-минутен град и да се раздели със задръстванията?

 Renault Initiale - забравеният прототип с V10 от Формула 1
 Tesla огложи представянето на Roadster с две седмици
 Китайски луксозен SUV се запали заради чужда батерия
 Volkswagen разкри дизайна на електрическия Tiguan
 Механик натрупа 7000 eвро глоби с кола на клиент

 България и Гърция подписаха меморандум за взаимно връщане на исторически реликви
 Зодиите, които ще забогатеят през тази есен
 Проф. Матанов за тленните останки на Самуил: Голям шамар за Северна Македония
 Есенното слънце ще грее утре, на места и слаби превалявания
 Военен самолет се разби в руската Амурска област, има загинали (ВИДЕО)