


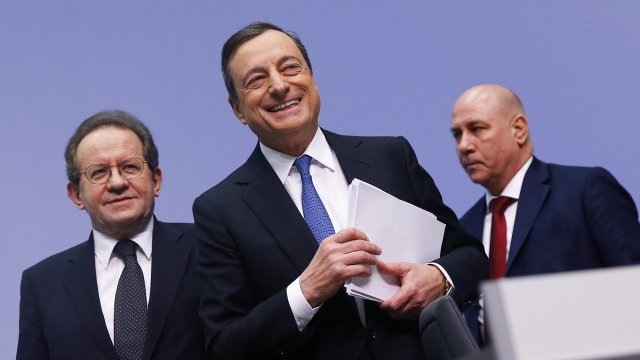
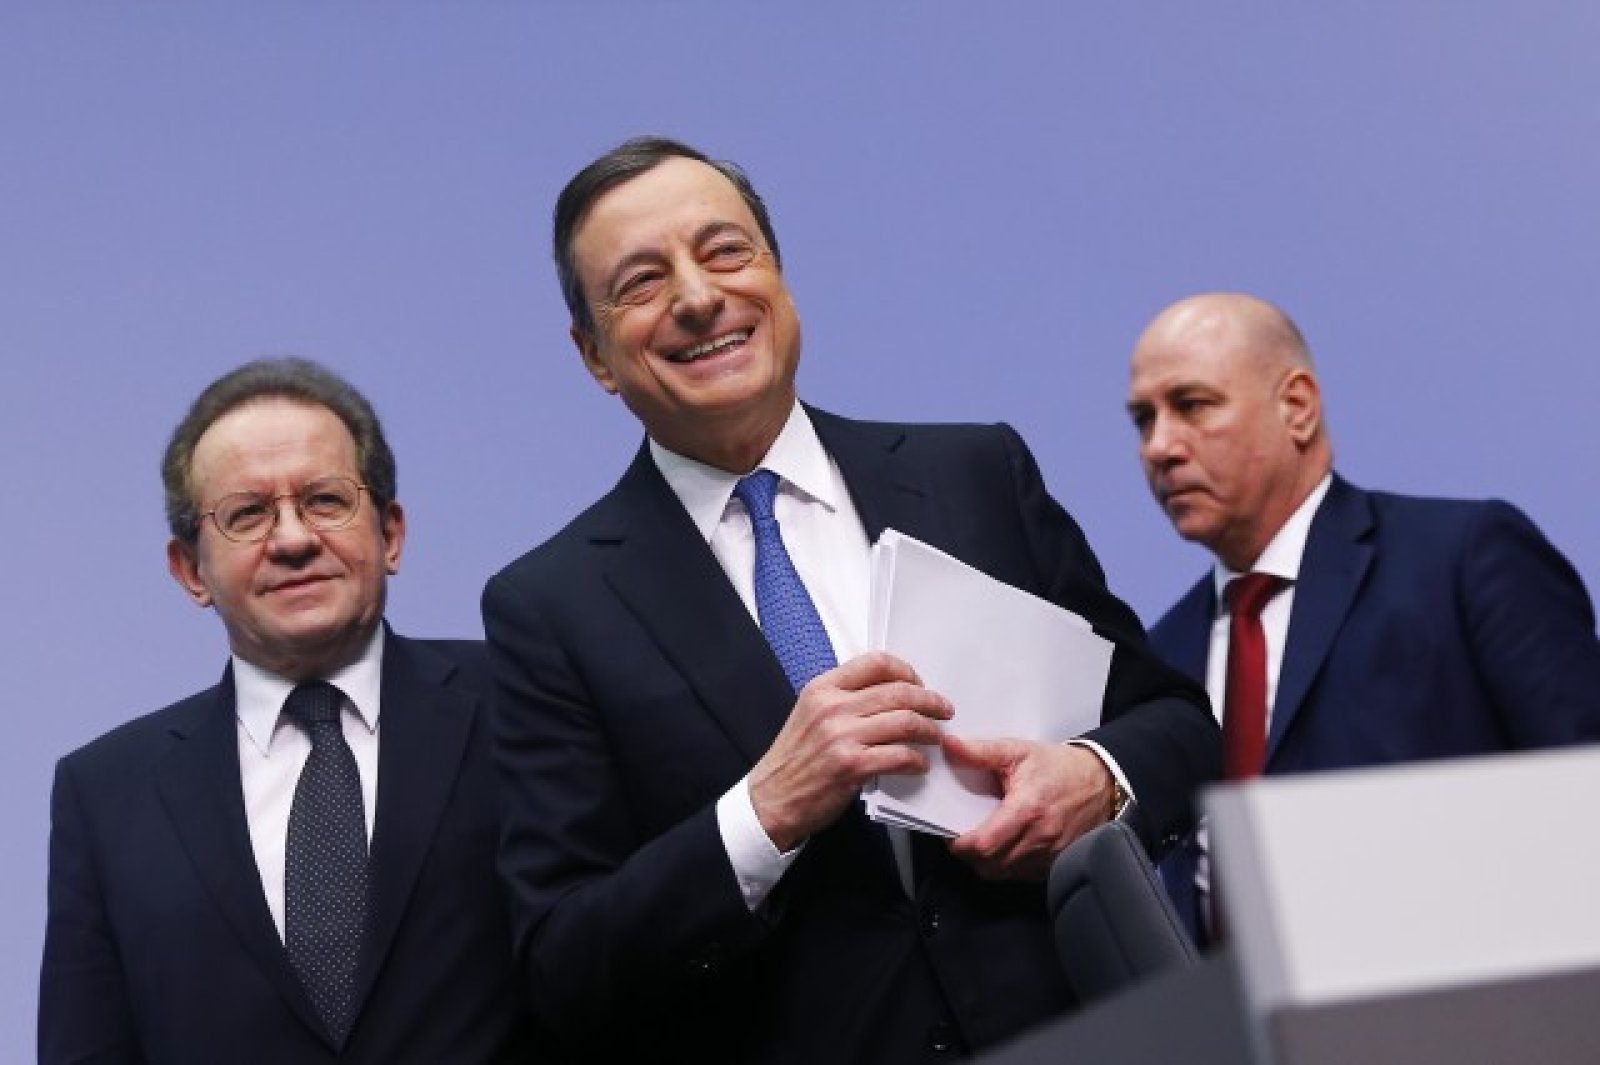


Дързостта не идва лесно, ако работиш в Европейската централна банка (ЕЦБ). Нейният президент Марио Драги най-после обяви дългоочакваната програма за количествени улеснения в четвъртък. Числата бяха по-големи от очакваните, което е добре, но детайлите остават неясни, което е жалко, пишат в свой коментар редакторите на Bloomberg.
Драги заяви, че ЕЦБ ще купува държавни и частни книжа от еврозоната на стойност до 60 млрд. евро месечно поне до септември следващата година. Истинското количествено улеснение – тоест, изкупуване на държавни дългове, ще започне най-после. Очакваното увеличение в баланса на банката с повече от 1 трлн. евро е значително над първоначално намекнатото. Драги беше прям защо ЕЦБ действа по този начин. Той даде някои детайли за увеличението на дефлационния натиск, на който новата програма би трябвало да се противопостави.
-
Новият макроикономически реализъм на ЕЦБ
-
ЕЦБ започва покупки на облигации на стойност до 60 млрд. евро на месец
-
ЕЦБ запази основната лихва от 0,05%, пазарите очакват речта на Драги
-
Меркел: Политиката на ЕЦБ не е заместител на икономическите реформи
-
Ефектът от количествените улеснения на ЕЦБ би бил различен за държавите от ЦИЕ
Това беше правилната комбинация – ясно разбиране за природата на проблема и достатъчно желание да бъде атакуван. За съжаление Драги премахна част от ползите, като добави ненужни усложнения. Те ще намалят ефекта на програмата върху очакванията за инфлация, което е основния начин, по който количествените улеснения би трябвало да работят.
Драги заяви, че „има намерение закупуването на активи да бъде проведено до края на септември 2016 г. и във всеки случай ще бъде провеждано докато не видим значителна промяна в пътя на инфлацията“. Дали това е обещание да се купуват 60 млрд. евро активи всеки месец, докато инфлацията не започне да се покачва? Ако не, дали е поне обещание да се купуват 60 млрд. евро на месец до септември 2016 г.? Може да не е нито едното от двете. „Намерението“ не е обещание. И ако тази програма ще продължи, докато се постигне целта на ЕЦБ от 2% инфлация, защо изобщо трябва да се споменава краен срок?
Попитан за разяснение, Драги отказа да съдейства. Всяка дума в изявлението му е добре подбрана, заяви той. Няма съмнение – и тук се крие проблемът. Думите са подбрани така, че да позволят на противниците и поддръжниците на количествените улеснения в управляващия борд на ЕЦБ да изразят някакъв вид съгласие. Неяснотата е нарочно заложена и прави програмата по-малко силна.
Друго усложнение може да се окаже дори още по-вредно. Драги заяви, че 80% от покупките на активи няма да бъдат подложени на споделяне на риска. С други думи, те ще бъдат водени на националните централни банки – германският правителствен дълг в Bundesbank, гръцкият правителствен дълг – в гръцката централна банка и т.н. Предполага се, че в случай на фалит националните правителства вместо цялата еврозона ще понесат негативните последствия.
На пръв поглед това споразумение, за което Германия настояваше, просто не е в унисон с идеята за обща европейска валута, контролирана от единна централна банка. То всъщност изглежда предвижда възможно разделяне на еврозоната. Посяването на семето на тази идея в умовете на инвеститорите е изключително безотговорно.
Без съмнение Драги е наясно и се е опитал да намали щетите чрез още няколко внимателно подбрани думи. Той заяви, че управителният съвет се е съгласил единодушно, че политиката, която обявява е парична, а не фискална. Това е в компетенцията на централна банка, не на национално правителство. Тази интерпретация също така представлява възможно законово препятствие и предлага някаква подкрепа за германските критици на програмата. Ходът не трябва да бъде разглеждан като подбуда за разширяване на бюджетните дефицити, добави Драги.
Това е много добро, но ако е парична политика, защо поставят активите в съответните национални централни банки, което е фискално уреждане на въпроса?
За момента противоречията и неяснотите нямат значение. Изненадващият мащаб на програмата е основното нещо. Очакванията за инфлацията, според стандартните измервания, се повишиха малко след като Драги говори, еврото поевтиня, като същото направи и доходността по европейските облигации, каквато беше целта. След дълги и непростими изчаквания, ЕЦБ в крайна сметка го направи. Жалко, че дори и сега, това ще бъдат количествени улеснения с европейски характеристики.
 02:19 | 11.09.22 г.

 Археологическо откритие във Варна изпревари цивилизациите на Древен Египет и Месопотамия
 Убийството на Георги Марков и ролята на КГБ отново във фокуса на британско разследване
 Варна е и областта с най-голямо търсене на учители и преподаватели в страната
 Хлябът поскъпва, производителите изнемогват
 Експерт във Варна: За да защитят децата си, възрастните трябва да научат колкото може повече за ИИ

 продава, Двустаен апартамент, 50 m2 София, Надежда 2, 160000 EUR
 продава, Тристаен апартамент, 68 m2 София, Толстой, 178000 EUR
 продава, Офис, 62 m2 София, Център, бул. Витоша, 302950 EUR
 продава, Двустаен апартамент, 83 m2 София, Бояна, 302950 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 82000 EUR

 Технологичните сривове: Ето една теория защо всичко се разваля
 Остарелият софтуер не е проблем, ако бизнесът управлява риска
 Норвегия разширява проучванията за нефт и газ в Арктика близо до Русия
 В сянката на Русия Норвегия разширява енергийните си граници в Арктика
 Как да спасим следващия Дженсън Хуанг от самия него

 Китайско качество? Покривът на нов SUV се... набръчка
 Властите в Швеция подменят пътни знаци заради руски танк
 Stellantis се оттегля изцяло от моторните спортове
 Следващият Maybach ще има водопад в салона
 Пет нови брутални кросоувъра от Китай, които копират Defender

 Полезно ли е да спите с котката си в едно легло?
 Каримански: Държава да се заеме с предизвикателствата пред бюджета
 Петко Петков е избран за член на ВСС от квотата на следователите с 323 гласа
 Акция на ГДБОП в дома на автоексперта Станимир Карапетков
 Петгодишният кибершпионаж срещу институциите ни не е изолиран случай




















преди 11 години ах тези лоши германци:) отговор Сигнализирай за неуместен коментар
преди 11 години Погледнете усмивката на Драги и ще ви стане ясно . отговор Сигнализирай за неуместен коментар
преди 11 години Погледнете усмивката на Драги и ще ви стане ясно . отговор Сигнализирай за неуместен коментар
преди 11 години "Драги заяви, че 80% от покупките на активи няма да бъдат подложени на споделяне на риска. С други думи, те ще бъдат водени на националните централни банки германският правителствен дълг в Bundesbank, гръцкият правителствен дълг в гръцката централна банка и т.н. Предполага се, че в случай на фалит националните правителства вместо цялата еврозона ще понесат негативните последствия." - това е условието на Немците предполагам . При предизвестен фалит на държава от ЕЗ изкупуват ценните книжа от банките и ги натрисат на националната ЦБ , те на правителството , което ги е печатало. А да видим тогава как няма да плаща на себе си.Планът ми се вижда доста коварен , то затова няма детайли. отговор Сигнализирай за неуместен коментар