Aко сте решили да сключите застраховка живот, е важно да насочите вниманието си към някои детайли около този вид застраховка. Сред тях е например фактът, че е добре тя да се прави за по-дълъг период и че трябва да се сключва, когато човек е здрав, тъй като хора със здравословни проблеми не могат да се застраховат или се застраховат много скъпо. Тук са представени някои ориентировъчни точки около спестовната застраховка живот:
1*. Още от първия ден на сключване на застраховката сте с покритие върху цялата сума. Например при вноска от 100 лв. на месец и 25 г. срок на застраховката, още от първия ден сте с покритие 33 000 лв.
2*. На 25-тата година получавате тези 33 000 лв. + натрупаната доходност.
3. Ако сте млад (до 30 г.), рисковият ви коефициент е нисък и реално внасяте с няколко процента по-малко, отколкото ще получите накрая.
4. Ако в момента сте здрав, то това е точният момент да се застраховате. Застрахователите не застраховат болни хора.
5*. Правете застраховката за максимално дълъг период (например 25 г.), защото така покритието ви при месечна вноска 100 лв. е 33 000 лв., а ако я направите за 5 г. покритието ви ще е около 6 600 лв. Ако през тези 5 години здравето ви се увреди, няма да имате възможност да се застраховате по-нататък.
6*. Минималната застрахователна сума е 1000 лв., тоест месечна вноска около 4 лв.
7. Спестовната застраховка живот ви осигурява при трайна нетрудоспособност. При трайна нетрудоспособност над 50% спирате да правите вноски и в края на периода получавате цялата застрахователна сума. Тоест тази застраховка не ви осигурява само срещу риска смърт.
8. Не на последно място са данъчните преференции. До 10% от облагаемия доход се признават за разход, ако средствата са за покупка на полица по застраховка живот. Например ако за цялата година имате облагаем доход от 5 000 лв. и внесете 500 лв. за застраховка живот, то няма да платите данъци върху тези 500 лв. Данъчната ставка е около 20%, следователно ще си спестите 100 лв. данъци. Тези 100 лв. ще бъдат вложени в застраховка и ще ви носят покритие + доходност. При изтичане на полицата ще платите данък от 12% върху вноските, но не и върху натрупаната доходност. Важното е, че тези 100 лв. са ви помагали да достигнете по-голяма застрахователна сума, че доходността от тях е необлагаема, както и че данъкът е 12%, а не 20%.
*Цифрите в точки 1,2,5 и 6 са ориентировъчни, като имат различия за различните компании.
Коментирайте тази статия във форума.
Вижте всички статии от категория Обучение
 13:54 | 14.09.22 г.

 Руски дронове атакуваха два кораба край Варна, тече спасителна акция
 Ваксините срещу грип може да стигнат до аптеките чак през януари
 Фотографска изложба за 80-годишнината на УНИЦЕФ гостува във Варна
 "Тренд": Йотова–Вълчев с близо 48%, Гюров–Кандев са втори с 24,6%, ще има балотаж
 Пристанище Варна с важна роля за транспортния коридор Европа–Кавказ–Азия

 дава под наем, Тристаен апартамент, 64 m2 София, Надежда 2, 690 EUR
 продава, Двустаен апартамент, 69 m2 Пловдив, Беломорски, 95000 EUR
 продава, Двустаен апартамент, 60 m2 Пловдив, Кършияка, 149900 EUR
 продава, Двустаен апартамент, 67 m2 Пловдив, Кършияка, 154000 EUR
 продава, Едностаен апартамент, 36 m2 Пловдив, Тракия, 75900 EUR

 Рискът от продоволствена криза в света заради войната в Украйна нараства
 Moonshot AI подготвя IPO в Хонконг при оценка от $50 млрд.
 Германия и Франция искат ЕС да разработи ново търговско оръжие срещу Китай
 Тръмп: САЩ ще помогнат на Русия при справянето с чумата в Сибир
 Петролът се стабилизира, докато доставките от Персийския залив нарастват

 Тези марки остават верни на класиката
 За какво служи малката издутина под страничните огледала
 Преди 22 години Volkswagen създаде перфектното офроуд купе
 Honda ще зарежда електромобилите си от пътя
 Първият 8-цилиндров Mercedes е дело на Порше

 Милошев: Няма скрити договорености за останките на цар Самуил
 Радев свиква спешна среща заради атаката в Черно море
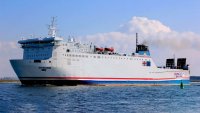 Руски или украински: Два търговски кораба са ударени с дронове в български води
 Тръмп разреши американците да купуват червен дизел, освободен от данъци
 Фиктивни пациенти, неверни диагнози: как се източва НЗОК?