

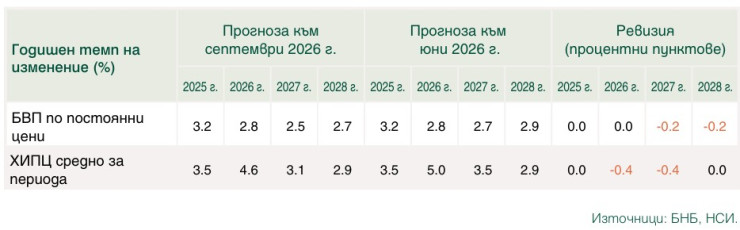
Базисният сценарий на прогнозата на Българската народна банка за растеж на българската икономика предвижда реалният брутен вътрешен продукт да се забави до 2,8% през тази година и до 2,5% през следващата, след което да се ускори до 2,7% през 2028 г. Актуалната информация е публикувана в изданието на централната банка „Икономически преглед“.
Прогнозата на БНБ за основни макроикономически показатели обхваща периода 2026 – 2028 г. и се основава на информация, публикувана към 21 септември. Допусканията за глобалната конюнктура и международните цени на суровините са от септемврийската прогноза на Европейската централна банка и отразяват наличната към 19 август информация, съобщи БНБ.
През тази година забавянето ще се определя в по-голяма степен от по-нисък растеж на публичните разходи за потребление и инвестиции, отколкото от отрицателния принос на нетния износ на стоки и услуги, посочват анализаторите на банковия регулатор.
Според тях догодина прогнозираното слабо забавяне на растежа на БВП ще се дължи основно на по-нисък растеж на частното потребление и понижение на инвестициите в основен капитал, докато нетният износ се очаква да има положителен принос към растежа на икономическата активност.
Прогнозата за 2028 г. е растежът на реалния БВП да се ускори под влияние на възстановяването на нарастването на публичните инвестиции, главно поради очакваното повишение на инвестициите, финансирани с европейски средства.
Ревизии в прогнозата за БВП и инфлацията (септември 2026 г. спрямо юни 2026 г.)
Натискът върху инфлацията
Прогнозата на БНБ за годишната инфлация е тя да се ускори до 5,2% в края на 2026 г., докато средногодишната инфлация се очаква да възлезе на 4,6%. Определящи фактори за динамиката на потребителските цени през 2026 г. се очаква да бъдат цените на енергийните продукти и услугите.
Очакваната инфлация за догодина е тя да се забави до 2,9% в края на годината при 3,1% средно за 2027 г., главно заради високата база при енергийните цени от 2026 г. и заложените в базисния сценарий технически допускания за динамиката на международните цени на енергийните суровини.
В централната банка допускат, че инфлацията при услугите ще остане висока, а при храните дори да има ускорение заради косвеното влияние на наблюдаваното поскъпване на енергията.
Анализаторите предвиждат през 2028 г. инфлацията да се забави допълнително до 2,6% в края на годината и до 2,9% на средногодишна база.
По-висък ще е растежът на потребителските цени при всички основни групи, с изключение на енергийните продукти, където се очаква влияние да има планираното въвеждане на новата Европейска схема за търговия с емисии 2 (СТЕ 2 / ETS 2) през януари 2027 г. или 2028 г.

Рискове за растежа
Рисковете пред прогнозата за БВП се оценяват като балансирани за 2026 г., докато за 2027 г. и 2028 г. не са изключени предположения за проблеми, които ще попречат за реализиране на икономическия растеж.
Същевременно, с оглед на новото задълбочаване на конфликта в Близкия изток след датата, към която са направени допусканията за международните цени на суровините, считаме, че преобладават рискове за реализиране на по-висока от прогнозираната инфлация през 2026 г. и 2027 г. , коментират експертите на централната банка.
Предвид повишената несигурност, произтичаща от конфликта в Близкия изток, базисният сценарий е допълнен с три алтернативни макроикономически сценария – благоприятен, неблагоприятен и силно неблагоприятен, чиято цел е да илюстрират възможните макроикономически ефекти при реализиране на различни по сила и продължителност шокове върху предлагането и цените на енергийните стоки.
С оглед на задълбочаването на геополитическото напрежение между САЩ и Иран и произтичащото от това повишение на международните цени на енергийните суровини, несигурността пред прогнозата за развитието на българската икономика остава значителна, предупреждава централната банка.
С оглед на геополитическата ситуация в Близкия изток към края на септември, e вероятно цената на суровия петрол до края на 2026 г. да се задържи над нивото, заложено в базисния сценарий на прогнозата, което би довело до по-висока инфлация при енергийните продукти за 2026 г. и пренос и към останалите компоненти на инфлацията в края на 2026 г. и през 2027 г. Това, от своя страна, би имало негативно влияние върху реалните доходи на домакинствата и би увеличило производствените разходи на фирмите, което ще се отрази неблагоприятно върху частното потребление и инвестиционната активност през 2026 г. и 2027 г.
В БНБ обаче допускат, че растежът на потребителските разходи може да бъде допълнително ограничен, макар и от исторически много високите си темпове през първата половина на 2026 г., и при задълбочаване на неблагоприятните процеси на пазара на труда, наблюдавани през второто тримесечие на 2026 г., свързани с по-слабото търсене на труд в страната и понижението на компенсацията на един нает в реално изражение. Същевременно текущо високият растеж на частното потребление би могъл да се запази до края на годината, в случай че негативните ефекти от по-високата инфлация се реализират по-късно от заложеното в базисния сценарий.
Несигурност пред прогнозата произтича и от параметрите на бюджетната рамка, които могат да окажат влияние в посока към по-нисък растеж на БВП предвид заложеното в Актуализираната средносрочна бюджетна прогноза за периода 2026–2028 г. значително забавяне на растежа на текущите разходи през следващите две години спрямо допусканията в текущата прогноза на БНБ.
От централната банка посочват, че параметрите на бюджетната рамка не са отразени в пълна степен в настоящата прогноза поради липсата на конкретни мерки, които да допринасят съществено за планираната от правителството фискална консолидация.
Допълнителна несигурност пред текущата прогноза произтича и от законопроекта за държавния бюджет за 2027 г. и новата средносрочна фискална прогноза на правителството.
Растеж на реалния БВП
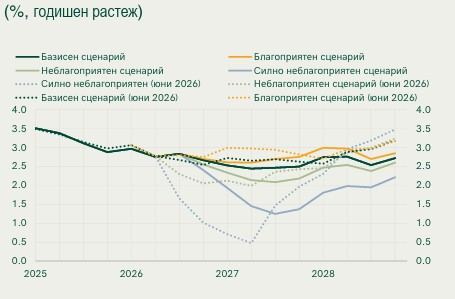 Източник: Изчисления на БНБ
 18:56 | 16.10.26 г.