


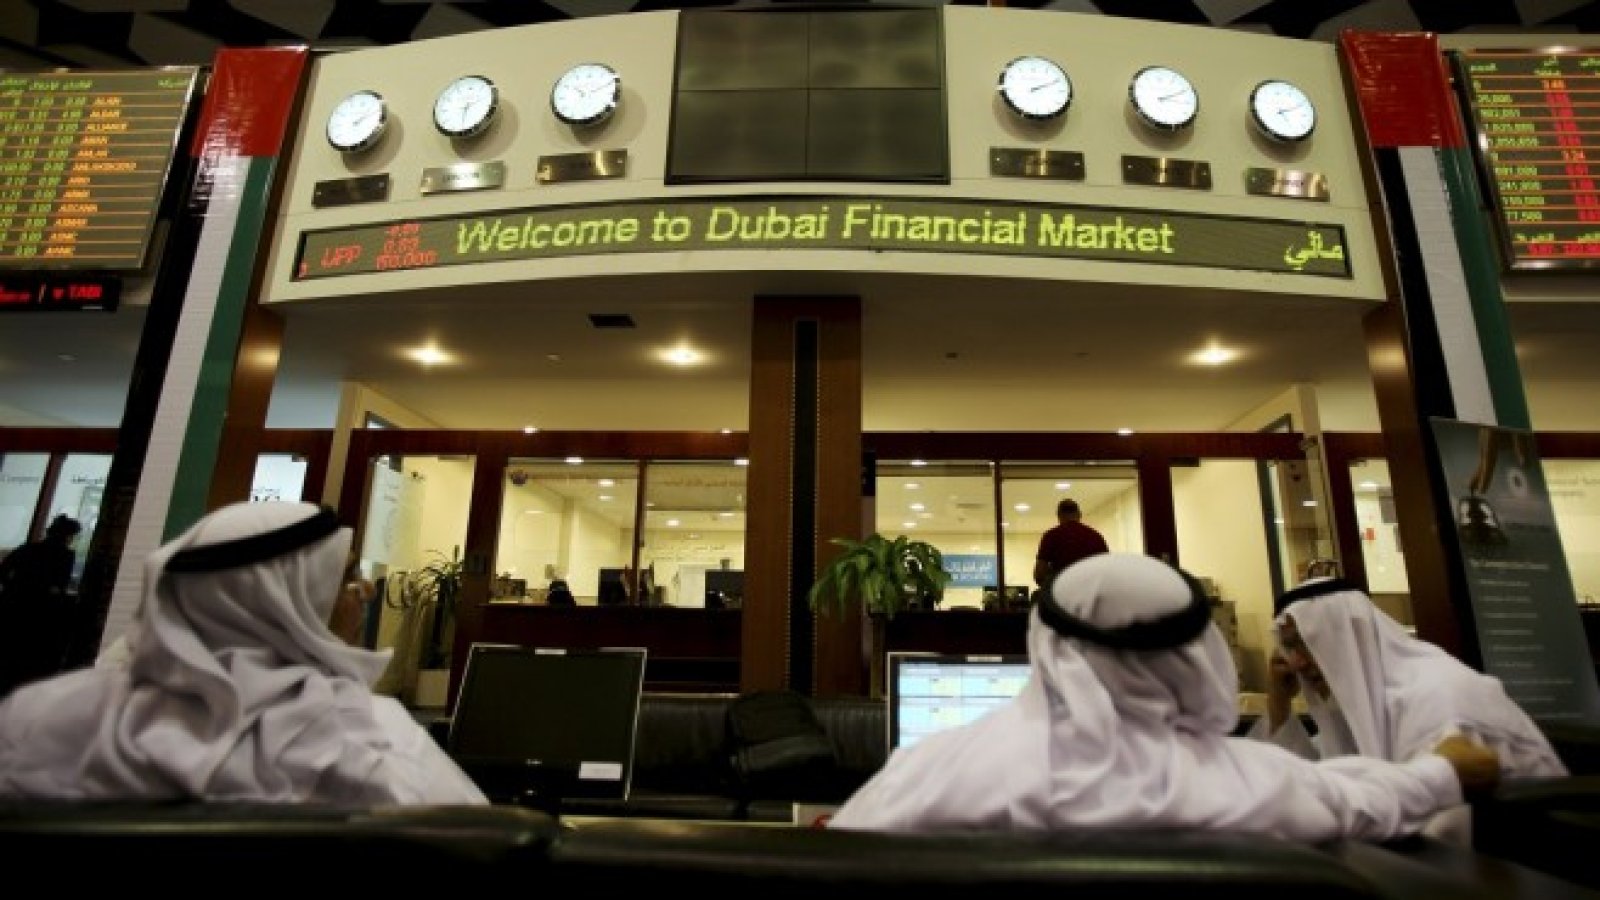


Капиталовите пазари в Близкия изток, особено в произвеждащите петрол страни от Персийския залив, ще се представят по-добре в сравнение с други развиващи се страни през следващата година, на фона на по-високите лихвени проценти в САЩ и повишаването на цените на суровините. Това е мнението на Басел Хатун, главен инвестиционен директор за Близкия изток и Северна Африка на Franklin Templeton Investments. Фондът има възвръщаемост от 4% през последните три месеца, посочва Bloomberg.
Как високите лихви в САЩ ще се отразят на региона?
По думите на Хатун силният долар е положителен за региона. „Страните от региона нямат високи нова на дълг, който основно е деноминиран в долари. Така че в сравнение с други развиващи се пазари, като например Турция, Аржентина и Индия, Близкият изток няма да бъде засегнат.
От друга страна според него за чуждестранните инвеститори, които искат да купят класови активи, обвързани с долара, този регион се превръща в много по-привлекателен.
Как глобалната несигурност ще повлияе на тези пазари?
„Ние виждаме два предавателни механизма на несигурност в региона - по-силният долар, който е сравнително положителен, и цените на петрола. Преди 12 месеца положението с цените на петрола беше много по-несигурно, отколкото е днес. ОПЕК показа известна степен на единство и съгласие, че иска да подкрепи пазара. Така че опасностите около цените на петрола са много по-малко, отколкото преди една година. Районът сега е много по-стабилен, отколкото беше преди година“, обясни той.
Ще оскъпи ли акциите силният долар?
„По този въпрос е необходим отделен анализ за конкретни страни и акции. Трудно е да се направи оценка на региона като цяло. Нашият профил за растеж все още изглежда доста стабилен. Ако се вгледате в прогнозите за растеж през следващата година, от страна на корпоративните печалби, той вероятно ще е около 6%. Но нашата дивидентна доходност е много по-висока: средно в региона е 4,5%, докато в останалите развиващи се пазари е 2,5%", посочи Хатун.
По думите му рискът валутният борд в Саудитска Арабия да бъде премахнат вероятно е надценен. „Това е една тема, която е вероятно ще дойде на дневен ред през следващата година, тъй като въпросът за парична независимост ще изплува“, коментира Катън.
Икономиката на САЩ възобновява растежа, инфлацията най-накрая се завръща, лихвените проценти се покачват. В района имаме обратната траектория на растежа. Все пак валутният борд, който е в сила от 35 години, се отразява на политиката и инфлационните очаквания. В действителност той поддържаше фирмите в периоди на по-висок дълг и по-ниски цени на петрола в региона.
Какво да очакваме от Саудитска Арабия през 2017 г.?
Според Хатун несъмнено не трябва да се подценява включването на Саудитска Арабия в индекса на MSCI. Това, което ще бъде следващата голяма стъпка през първата половина на 2017 г., е Саудитска Арабия да изпълни инфраструктурните промени, които обеща да направи. Те включват „доставка срещу заплащане“ (Delivery versus Payment - DvP), T+2 сетълмент и въвеждане на къси продажби. Това са ключови стъпки.
 12:34 | 14.09.22 г.

 20 пияни и дрогирани водачи спипа КАТ за ден
 Арестуваха млад мъж с амфети във Варна
 2000 машини за вота на 25 октомври са в пълна изправност
 Арестуваха 18-годишен варненец с кока зад волана в Шумен
 Йотова: Заплахите са пряко следствие от липсата на възможност за мирно уреждане на конфликта

 продава, Къща, 380 m2 София, Банкя (гр.), 549000 EUR
 продава, Четиристаен апартамент, 105 m2 Варна, Кайсиева Градина, 139500 EUR
 продава, Двустаен апартамент, 54 m2 Варна, Завод Дружба, 152500 EUR
 продава, Едностаен апартамент, 21 m2 Варна, Христо Ботев, 34000 EUR
 продава, Хотел, 1680 m2 София, Център, 4100000 EUR

 България скоро може да има фабрика за зелени полупроводници
 Тед Сарандос за следващия етап от растежа на Netflix, част 2
 Купувачите у нас се отдръпват от имоти "на зелено", вторичният пазар набира сила
 Тед Сарандос за следващия етап от растежа на Netflix, част 1
 Целта за растеж на Китай се превърна в капан за Си Дзинпин

 Porsche ще съкрати 40% от шефовете и ще вдигне цените
 MINI показа нов приключенски Countryman
 VW изпече новия си електрически SUV
 Легендарният пикап на Пабло Ескобар предизвика спор
 Новите коли на BMW вече оценяват шофьорите си

 Масирана руска ракетна атака срещу Прилуки: Броят на жертвите нараства до 14, 50 са ранени
 Европа си вади погрешни поуки от войната с дронове на Русия
 "Военната победа" е опасен мит: защо войните всъщност завършват с преговори
 Русия засилва хибридната война срещу НАТО, Западът все още не успява да я възпре
 Дейтън спря войната, но не реши спора в Босна: защо Вашингтон отново трябва да се намеси






















