


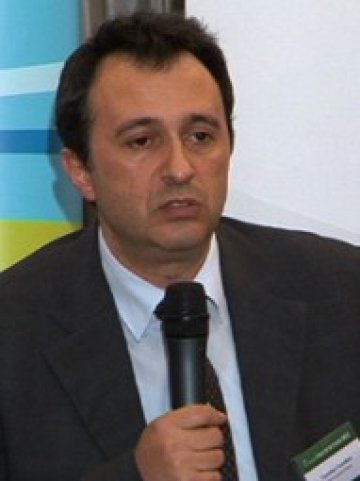
Прозрачността на офертите на банките за ипотечни кредити, въпросът доколко банките могат да генерират търсене на пазара на имоти и до каква степен могат да повлияят пазара да тръгне нагоре. Това бяха част от темите, за които говори Гълъбин Гълъбов, изпълнителен директор банкиране на дребно в Емпорики Банк – България, по време на посветения на жилищните имоти Клуб Investor.bg, който се проведе тази седмица.
Темата на събитието беше „Жилищни имоти - ще тръгнат ли цените трайно нагоре?“.
По думите на Гълъбов банките подхождат „много креативно“ при обявяването на някои параметри от офертите за ипотечни кредити като например формирането на годишния процент на разходите (ГПР).
По закон „този прословут измерител за това колко е скъп един кредит“ би трябвало да влязат абсолютно всички разходи, които са необходими, за да се получи кредит, каза той. Сред тях са всички такси, комисиони, лихвени плащания по кредита, застраховки, които са необходими за получаване на кредита и не са за сметка на банката, а също така и всякакви допълнителни условия за покупка на дадени пакетни програми и продукти, които банката изисква, за да се постигне конкретният обявен лихвен процент.
Според него размерът на кредита спрямо стойността на имота, който се закупува, в момента се движи между 75 и 85%. Някои банки рекламират до 100%, но този процент се отпуска единствено при предоставяне на допълнително обезпечение, което служи като буфер, гарантиращо, че банката ще може да си погаси кредита при неблагоприятно стечение на обстоятелствата.
Средният размер на ипотечните кредити за последните 18 месеца е паднал с около 40%, каза Гълъбов. От една страна това е продиктувано от по-големия процент самоучастие. Разумните купувачи искат да поемат по-малък риск и са готови да предоставят по-голяма сума собствени средства при покупка на имот. От друга страна, причина са цените на имотите, които са паднали средно с около 30%.
Преди средната сделка ако беше около 40-50 хил. евро, то сега вече не са редки случаите от 25, 30 и 35 хил. евро, каза той.
Още от Клуб Investor.bg
Арх. Диков за създаването на „нормален пазар“ на жилища в България
2010 – годината на наемите на жилищния пазар у нас
Снимки от събитието може да видите тук
Клуб Investor.bg се осъществява благодарение на:
Генерален спонсор: Emporiki bank Credit Agricole Group
С подкрепата на: Johnnie Walker, Eucerin, Bulvaria, Euroins и със специалното участие на Енемона
 21:16 | 12.09.22 г.

 Археологическо откритие във Варна изпревари цивилизациите на Древен Египет и Месопотамия
 Убийството на Георги Марков и ролята на КГБ отново във фокуса на британско разследване
 Варна е и областта с най-голямо търсене на учители и преподаватели в страната
 Хлябът поскъпва, производителите изнемогват
 Експерт във Варна: За да защитят децата си, възрастните трябва да научат колкото може повече за ИИ

 продава, Двустаен апартамент, 50 m2 София, Надежда 2, 160000 EUR
 продава, Тристаен апартамент, 68 m2 София, Толстой, 178000 EUR
 продава, Офис, 62 m2 София, Център, бул. Витоша, 302950 EUR
 продава, Двустаен апартамент, 83 m2 София, Бояна, 302950 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 82000 EUR

 Технологичните сривове: Ето една теория защо всичко се разваля
 Остарелият софтуер не е проблем, ако бизнесът управлява риска
 Норвегия разширява проучванията за нефт и газ в Арктика близо до Русия
 В сянката на Русия Норвегия разширява енергийните си граници в Арктика
 Как да спасим следващия Дженсън Хуанг от самия него

 Китайско качество? Покривът на нов SUV се... набръчка
 Властите в Швеция подменят пътни знаци заради руски танк
 Stellantis се оттегля изцяло от моторните спортове
 Следващият Maybach ще има водопад в салона
 Пет нови брутални кросоувъра от Китай, които копират Defender

 Полезно ли е да спите с котката си в едно легло?
 Каримански: Държава да се заеме с предизвикателствата пред бюджета
 Петко Петков е избран за член на ВСС от квотата на следователите с 323 гласа
 Акция на ГДБОП в дома на автоексперта Станимир Карапетков
 Петгодишният кибершпионаж срещу институциите ни не е изолиран случай





















преди 15 години Защо ли още няма закон за фалит на физическите лица? отговор Сигнализирай за неуместен коментар
преди 15 години Това, че има допълнително обезпечение при кредит над 100% е само една застраховка за банката, че ще си получи парите. Но ценовият ефект върху пазара е абсолютно същият както и преди, по време на надуване на балона. Т.е. банките нищо ново не са научили и нищо старо не са забравили - всичко си е както и преди. Е, били (дали?) затегнали условията към кредитополучателите, но това ще е (ако е) само временно и като им се стори, че обстановката е по-добра пак ще ги разхлабят (както и преди). И това е логично - нищо в макрорамката не се е променило, че да има отражение и на микрониво. Нищо в бизнес модела не се е променило. Не се е променило кой знае колко и съзнанието на потребителите. И (за най-голяма радост на банки и строителни предприемачи) има голям шанс това, което се случи да се случва отново и отново. Точно както балоните (вкл. имотни) са случвали и преди последния, така някои хора се гласят да се случват и пак. Само че този път не са познали. Този път ще е различно. Да бъдат сигурни! отговор Сигнализирай за неуместен коментар
преди 15 години Абе каква е била аудиторията на този форум? Не чух и едно нещо, казано от Г. Гълъбов, което да не знаех и от преди. Само азбучни неща ли са говорени?? :((( отговор Сигнализирай за неуместен коментар