




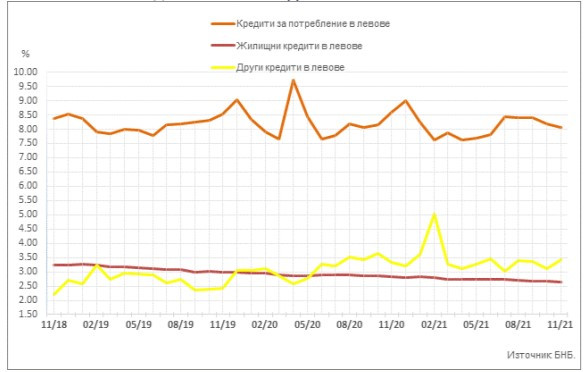
Най-голямо увеличение в обема на взетите от домакинствата нови заеми от банките има при жилищните и потребителските заеми, които за една година се увеличават съответно с 46,5% и 43,4% се вижда от данните на Българската народна банка за ноември. През миналия месец лихвите на годишна база намаляват при жилищните кредити с 0,19 процентни пункта до 2,64%, а при потребителските с 0,56 процентни пункта до 8,05%.
Наблюденията на Investor.bg показват, че продължава тенденцията на интерес, особено към жилищните заеми заради бума на ипотечния пазар.
През ноември средният лихвен процент по кредитите за потребление в левове на домакинствата се понижава с 0,14 пр. п. до 8,05%, а годишният процент на разходите (ГПР) по тези кредити – с 0,14 пр. п. до 8,58%, отчита централната банка.
При жилищните кредити в левове средната лихва спада с 0,03 пр. п. до 2,64%, а ГПР по тези кредити – с 0,04 пр. п. до 2,90%.
Средният лихвен процент по другите кредити в левове се увеличава с 0,31 пр. п. до 3,42%.
Средният лихвен процент по другите кредити в левове на Работодатели и самонаети лица се повишава с 0,50 пр. п. до 3,74%.
През миналия месец средният лихвен процент по овърдрафта в левове намалява с 0,15 пр. п. до 14,66%, а при кредитите по кредитни карти, извън безлихвен гратисен период, в левове остава на ниво от 20,34%.
ЛИХВЕНИ ПРОЦЕНТИ ПО НОВ БИЗНЕС ПО КРЕДИТИ ЗА СЕКТОР ДОМАКИНСТВА В ЛЕВОВЕ
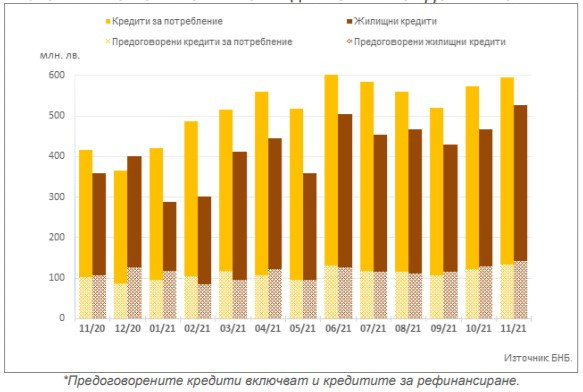
В БНБ изчисляват, че обемът на новия бизнес по кредитите за потребление в левове нараства с 3,8% (22,1 млн. лв.) до 596,2 млн. лв., а този на предоговорените кредити и кредитите за рефинансиране – с 9% (11 млн. лв.) до 132,6 млн. лв.
При жилищните кредити в левове обемът на новия бизнес се увеличава с 12,7% (59,4 млн. лв.) до 526,3 млн. лв., а този на предоговорените кредити и кредитите за рефинансиране – с 9,7% (12,5 млн. лв.) до 141,9 млн. лв.
Обемът на новия бизнес по другите кредити в левове е 12,1 млн. лв. и спада с 15,2% (2,2 млн. лв.), а при предоговорените кредити и кредитите за рефинансиране се запазва на 1,5 млн. лв.
По другите кредити в левове на Работодатели и самонаети лица обемът на новия бизнес намалява с 13,8% (1,5 млн. лв.) до 9,7 млн. лв.
ОБЕМИ ПО НОВ БИЗНЕС ПО КРЕДИТИ ЗА СЕКТОР ДОМАКИНСТВА В ЛЕВОВЕ*
Заеми за фирмите
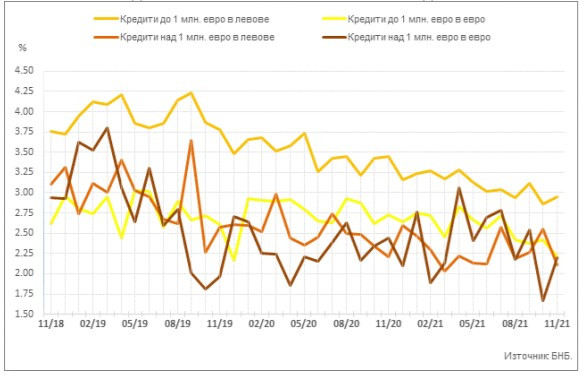
При бизнеса най-голямо намаление за една година има при новите заеми на фирмите с банките на кредитите до 1 млн. евро, отпуснати в левове, при които средната лихва намалява с 0,50 пр. п. 2,95%, а по тези, дадени в евро – с 0,51 пр. п. до 2,21%.
Намалението в лихвите може да се обясни с възстановяването на икономиката и размразяването на новите инвестиционни проекти на бизнеса.
Лихвите по кредитите на фирми и граждани по новите договори, сключени с банките през ноември като цяло се движат в различни посоки и на годишна, и на месечна база.
Средният лихвен процент по кредитите до 1 млн. евро, договорени в левове, се повишава с 0,09 пр. п. до 2,95%, а по тези над 1 млн. евро намалява с 0,45 пр. п. до 2,11% през миналия месец.
Средната лихва по заемите до 1 млн. евро, договорени в евро, спада с 0,21 пр. п. до 2,21%, а по кредитите над 1 млн. евро нараства с 0,53 пр. п. до 2,20%.
Средният лихвен процент по овърдрафта в левове се понижава с 0,04 пр. п. до 2,46%, а по овърдрафта в евро се запазва на ниво от 1,90%.
ЛИХВЕНИ ПРОЦЕНТИ ПО НОВ БИЗНЕС ПО КРЕДИТИ ЗА СЕКТОР НЕФИНАНСОВИ ПРЕДПРИЯТИЯ
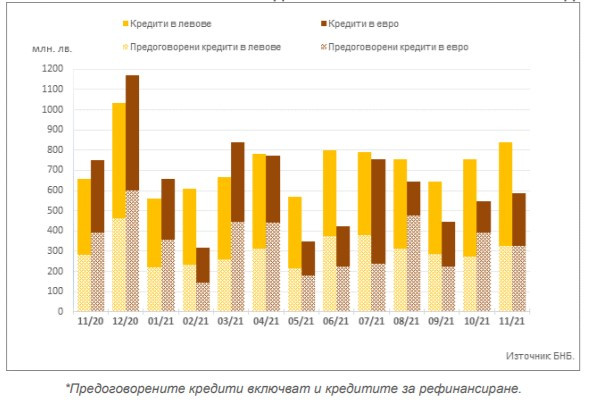
Обемът на новия бизнес по кредитите до 1 млн. евро, договорени в левове, се повишава с 13,2% (43,8 млн. лв.) до 376,7 млн. лв., а по кредитите над 1 млн. евро – с 9,2% (38,7 млн. лв.) до 460,3 млн. лв.
При обема на предоговорените кредити и кредитите за рефинансиране в левове се наблюдава увеличение с 19,2% (52,4 млн. лв.) до 325,9 млн. лв.
Обемът на новия бизнес по кредитите до 1 млн. евро, договорени в евро, нараства с 10,8% (7,5 млн. лв.) до 76,7 млн. лв., а по тези над 1 млн. евро – с 6,1% (29,4 млн. лв.) до 509,6 млн. лв. При обема на предоговорените кредити и кредитите за рефинансиране в евро се наблюдава намаление с 16,9% (66,7 млн. лв.) до 327,3 млн. лв.
ОБЕМИ ПО НОВ БИЗНЕС ПО КРЕДИТИ ЗА СЕКТОР НЕФИНАНСОВИ ПРЕДПРИЯТИЯ*
 13:53 | 13.09.22 г.

 Варненски деца ще учат как да се грижат за сърцето си
 Най-възрастната варненка навърши 107 години
 Демерджиев: Към момента не наблюдаваме висока активност при купуването на гласове
 Пеевски: Ако Демерджиев не извади истината за корупционните схеми на ПБ, ще си остане „хартиен тигър“
 Започват проверки за реалните изкупни цени на продукцията от българските производители

 дава под наем, Двустаен апартамент, 85 m2 София, Център, 1000 EUR
 продава, Двустаен апартамент, 94 m2 София, Манастирски Ливади, 199400 EUR
 продава, Двустаен апартамент, 94 m2 София, Манастирски Ливади, 199400 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Център, 650 EUR
 дава под наем, Тристаен апартамент, 75 m2 София, Света Троица, 680 EUR

 Китай ще субсидира ипотеките, за да стимулира забавящата се икономика
 AI е изправен пред изпитание за 6 трилиона долара заради центровете за данни
 Майкъл Блумбърг за ролята на бизнеса в климатичните усилия, част 2
 Майкъл Блумбърг за ролята на бизнеса в климатичните усилия, част 1
 Може ли София да стане 15-минутен град и да се раздели със задръстванията?

 Renault Initiale - забравеният прототип с V10 от Формула 1
 Tesla огложи представянето на Roadster с две седмици
 Китайски луксозен SUV се запали заради чужда батерия
 Volkswagen разкри дизайна на електрическия Tiguan
 Механик натрупа 7000 eвро глоби с кола на клиент

 България и Гърция подписаха меморандум за взаимно връщане на исторически реликви
 Зодиите, които ще забогатеят през тази есен
 Проф. Матанов за тленните останки на Самуил: Голям шамар за Северна Македония
 Есенното слънце ще грее утре, на места и слаби превалявания
 Военен самолет се разби в руската Амурска област, има загинали (ВИДЕО)

















преди 4 години Заглавието някак си внушава, че е модерно да вземеш кредит на ниска лихва и да си купиш имот (!), за да се "защитиш" от инфлацията, НО ако човек чете между редовете ще провиди, че всъщност балонът се надува - както при задлъжнялостта, така и при цените на имотите! Това в голяма степен са скачени съдове! Населението става все по-задлъжняло, а това е основна предпоставка за криза, защото инфлацията расте по-бързо от доходите и в края на краищата кредитите ще започнат да се влошават!! Това знаете до какво води ;-) Наскоро (2007-2009) гледахме този мач... Следите ли петрола, както вече писах не веднъж? След "борсовия обир" на акулите през Ноември (покрай измислицата Омикрон) цената отново тръгна нагоре и до средата на Януари би трябвало да отчете нов 8-годишен връх (!), а цената на петрола е основно "гориво" за кризи ;-) И на финал актуалната за 2021 година фраза: "Всеки сам си преценя" :-)) отговор Сигнализирай за неуместен коментар