

Повечето федерално застраховани финансови институции в САЩ, включително над 80% от банките, обхванати от Федералната корпорация за гарантиране на депозитите (FDIC), разчитат на своята регионална Федерална банка за жилищни кредити и прибързаните реформи в тази посока могат да доведат до много непредвидени последици за финансовата система на страната, пише за Financial Times Марк Уилиъмс, преподавател по финанси в Бостънския университет и бивш банков проверяващ във Федералния резерв.
Повече от 90 години Федералните банки за жилищни кредити (FHLBs) подкрепят финансирането на жилищното строителство и развитието на общностите, включително предоставяйки надеждна ликвидност при поискване, която е полезна в добри икономически времена, но жизненоважна за устойчивостта на финансовата система по време на криза. Простирайки се от Бостън до Сан Франциско, 11-те FHLBs са частна собственост на техните членове, самокапитализират се, управляват се независимо и се регулират от Федералната агенция за жилищно финансиране (FDHA). Те също така избягват риска в своите операции.
FHLBs не са добре известни, но в бум или срив те работят зад кулисите, за да отговорят на променящите се нужди на членовете им от заеми чрез разширяване и свиване на техните баланси. Средствата се набират на капиталовите пазари чрез издаване на консолидиран дълг чрез Службата за финанси. Въпреки че федералното правителство не гарантира пряко този дълг и FHLBs не получават федерално финансиране, те могат да набират средства при изгодни ставки и да прехвърлят спестяванията на членовете. Това, че малките членове вземат заеми при същите лихвени проценти като най-големите, служи като страхотен изравнител.
Инвеститорите намират дълга на FHLBs за привлекателен поради строгите политики за обезпечение, вградените гаранции и „супер претенцията“, позволяваща приоритетен иск, ако Федералната корпорация за гарантиране на депозитите поеме член на Федералните банки за жилищни кредити.
През последното десетилетие авансите на FHLBs са били средно около 610 млрд. долара годишно, но по време на пазарна криза кредитирането може да скочи. По време на Голямата рецесия през 2008 г. авансите надхвърлиха 1 трлн. долара, по време на пандемията достигнаха 800 млрд. долара през 2020 г. и този март бяха в размер на 1,1 трлн. долара. В тези периоди високите изисквания за обезпечение на FHLBs са предпазили данъкоплатците от загуба.
Но въпреки успеха на Федералните банки за жилищни кредити като доставчици на ликвидност, в ход е погрешен процес. Наскоро някои хора заявиха, че банковите фалити през март са доказателство, че системата трябва да бъде ограничена или дори премахната. Това е опасна гледна точка.
Ако ролята на Федералните банки за жилищни кредити като доставчик на ликвидност при поискване бъде ограничена, банковата система ще стане по-крехка и по-малко ликвидна. Разходите за финансиране от членове ще се увеличат, кредитирането ще намалее и по-високите ставки ще бъдат поети от потребителите и бизнеса в цялата страна. Федералният резерв ще бъде принуден да се намеси.
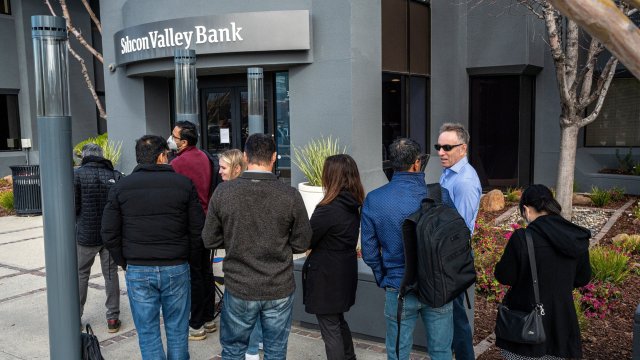
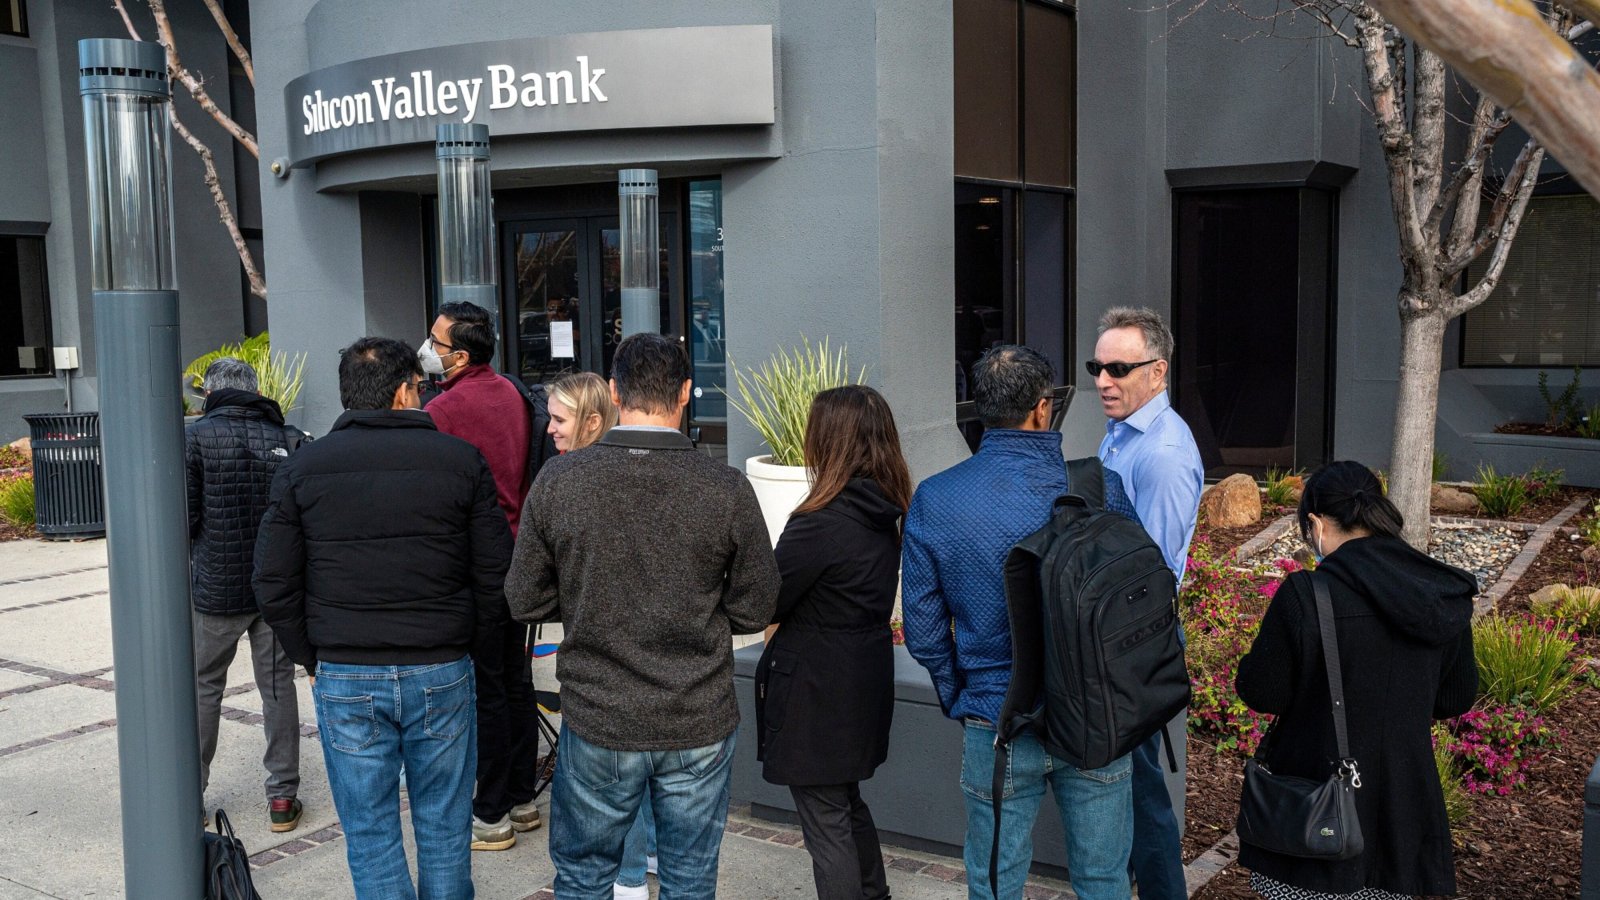
Беше добре документирано, че Silvergate Capital, Silicon Valley Bank, Signature Bank и First Republic са взели заеми от местната си Федерална банка за жилищни кредити, преди да фалират по-рано тази година. Тези проблемни институции обаче представляват по-малко 0,1% от членовете на FHLBs. През този период кредитирането се увеличи. Но много здрави банки членки, поради предпазливост, също увеличиха заемите, за да укрепят своята ликвидност. Това помогна за имунизирането им.
Последните банкови паники тестваха Федералните банки за жилищни кредити и доказаха, че системата изпълнява стабилизиращата си роля, както е проектирана. Банковите фалити през 2023 г. не бяха причинени от заеми от FHLBs, а от липса на силен регулаторен надзор и лошо управление на риска. Ако Федералните банки за жилищни кредити не бяха предоставили ликвидност при поискване, цялата тежест щеше да падне върху Фед, който не е в състояние да отпуска заеми със същата скорост и целенасоченост. Здравите членове можеха да бъдат обезкуражени от разумното вземане на заеми, потенциално подхранвайки по-голямо изтичане на депозити.
Ролята на Федералните банки за жилищни кредити като всесезонен доставчик на ликвидност и буфер при кризи остава насъщна. Простото им разпускане или фундаменталната промяна на системата би било еквивалентно на премахване на бариера срещу бури, която в продължение на 90 години успешно е защитавала уязвима брегова линия. Властите и регулаторите трябва да действат предпазливо, докато преоценяват ролята на FHLBs.

 14:17 | 16.08.23 г.

 Трима души са пострадали при пожари в страната през изминалото денонощие
 Полицията работи по всички версии за убийството на Илиян Филипов (ВИДЕО)
 Виц на деня - 30 септември
 20-годишен дрогиран шофьор помете спирка във Варна
 Мачовете по ТВ днес (30 септември)

 продава, Къща, 640 m2 София област, гр. Пирдоп, 150000 EUR
 продава, Двустаен апартамент, 47 m2 София, Дружба 2, 124950 EUR
 продава, Едностаен апартамент, 47 m2 София, Дружба 2, 124950 EUR
 продава, Тристаен апартамент, 125 m2 София, Център, ул. Отец Паисий, 352000 EUR
 продава, Тристаен апартамент, 180 m2 София, Лозенец, 1150000 EUR

 Петте основни сблъсъка между САЩ и Китай в надпреварата за AI
 Собственикът на PIMK е бил застрелян в Пловдив
 САЩ отново пропуснаха шанс да приключат войната с Иран
 Китай предупреди ЕС да не налага широки мита в стила на Тръмп
 Завоят на Европа към LNG подкопава стимулите за съхранение на газ

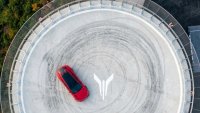 Китайски кросоувър записа впечатляващ рекорд на Гинес
 Нови фарове рисуват пешеходни пътеки върху асфалта
 Audi Q9 дебютира в България
 Renault Initiale - забравеният прототип с V10 от Формула 1
 Tesla огложи представянето на Roadster с две седмици

 ФК Ботев (Пловдив): Името на Илиян Филипов ще остане със златни букви
 20-годишен с положителна проба за два вида дрога се заби в спирка във Варна
 Полицията: Бизнесменът Илиян Филипов е убит в имот, който притежава
 “Маркет ЛИНКС”: Йотова-Вълчев водят убедително с 41,4%, Гюров-Кандев са с 21,9%
 Освободиха шефката на „Медицински надзор“