

Най-големите американски банки прекараха 2023 г. в борба с по-високите лихвени проценти, които направиха по-скъпо задържането на депозити. Сега вероятно ще могат да се възползват от факта, че разходите по заемите ще се стабилизират през следващите месеци, пишe Bloomberg.
Когато Bank of America Corp., JPMorgan Chase & Co., Citigroup Inc. и Wells Fargo & Co. дадат началото на сезона на отчетите в сектора за четвъртото тримесечие в петък, техните резултати се очаква да покажат, че нетните лихвени маржове били трайно потиснати от по-високите разходи за финансиране през последните три месеца на годината. Но това вероятно няма да притесни инвеститорите, които ще анализират прогнозите на компаниите какво очакват от Федералния резерв през 2024 г.
Прогнозите са, че тримесечните резултати ще установят продължаващ натиск върху нетните приходи от лихви и нетните лихвени маржове, отражение на по-високите разходи за финансиране, но темпът на промяна се очаква да бъде по-слаб в сравнение с предходни периоди, заяви анализаторът на RBC Capital Джерард Касиди. Общите разходи за финансиране ще останат по-стабилни през новата година, прогнозира той.
Основните банкови акции поевтиняха миналата година, като индексът на KBW Bank се понижи с 4,8%. Спадът в цените им щеше да е още по-сериозен, ако изключим ръста от 23% през четвъртото тримесечие.
Банковите баланси останаха стабилни въпреки по-високите лихвени проценти, като повечето кредитори повишиха своите внимателно следени прогнози за нетен лихвен доход за цялата година. Потребителското и търговското кредитиране обаче се е забавило и вероятно е претърпяло допълнителен спад през последното тримесечие на 2023 г.
Конкуренцията за депозити ще остане висока, особено от страна на фондовете на паричния пазар, където постъпленията се увеличават, прогнозират анализаторите на JPMorgan, отбелязвайки, че банките компенсират натиска върху приходите с намаляване на разходите.
Нетните приходи от лихви (NII) – средствата, събрани от плащания по заеми минус тези, които се изплащат на вложителите, се очаква да нараснат с приблизително 2% в четирите най-големи банки в САЩ, сочат оценки на анализатори. Това се дължи до степен на прогнозирания от JPMorgan ръст от близо 13% на годишна база, в който влизат и средствата от придобиването на First Republic от банката, което беше обявено през май.
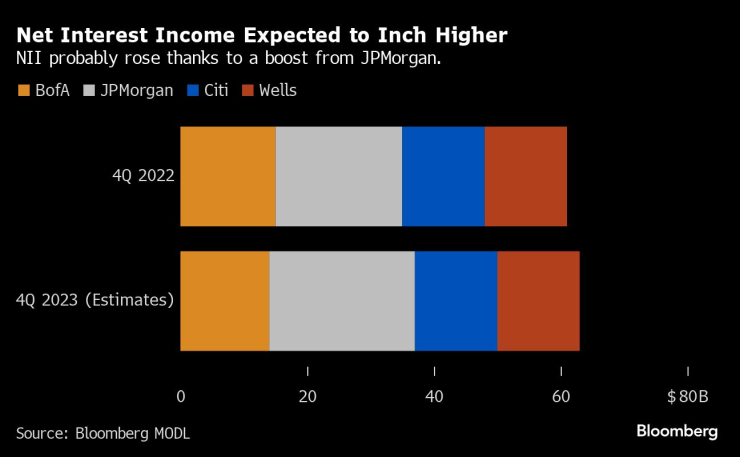 Нетните приходи от лихви на най-големите кредитори в САЩ вероятно ще се увеличат. Графика: Bloomberg
Някои анализатори виждат потенциал за допълнително увеличение на NII през четвъртото тримесечие, въз основа на по-добрия от очакваното ръст при депозитите и ограничения натиск върху ценообразуването им.
„Силните залози за намаляването на лихвите от Фед и перспективите за „меко икономическо приземяване“ (или много лека рецесия) оказват силен положителен ефект за кредиторите, дори и той да е свързан със забавен растеж на нетните приходи от лихвите “, коментира Джим Мичъл, анализатор в Seaport Research Partners, в бележка.
Разходи и такси
Няколко големи банки съобщиха за усилията си за намаляване на разходите, като се фокусираха върху поддържането на броя на персонала, след като приходите от такси намаляха. Citigroup предприе най-големите стъпки за преструктуриране на дейността на банката под ръководството на главния изпълнителен директор Джейн Фрейзър.
Ръководството на Citi все още не е дало категорична оценка за броя съкращения, които планират да направят, но банката заяви, че таксите, свързани с преструктурирането, може да се равняват на няколкостотин млн. долара през четвъртото тримесечие.
Всички банки са готови да отчитат и плащанията към Федералната корпорация за застраховане на депозитите (FDIC), които вероятно възлизат на милиарди долари. Специалната оценка е необходима за покриване на разходите, възникнали от миналогодишните фалити на Silicon Valley Bank и Signature Bank. Таксата се определя от броя на негарантираните депозити, които банките държат. За големите фирми това би довело до еднократен 6% спад на печалбата на акция на банката, пишат в бележка анализаторите на Goldman Sachs Group Inc.
Новите правила
Лидерите на банките изразяват несъгласието си с т.нар. последна фаза на Базел III – новите капиталови правила, които американските регулатори планират да наложат на най-големите банки през следващите години. Инвеститорите ще обърнат по-сериозно внимание на коментарите на управителите на банките, които ще заявят как планират да се справят с новите изисквания, дали смятат, че те ще се променят и как виждат потенциалното въздействие върху капиталовите съотношения, ако останат същите.
Някои анализатори казаха, че е малко вероятно предложенията да останат такива, каквито са, и че системата е стабилна извън няколко регионални банки, които фалираха в началото на 2023 г. под тежестта на проблемни облигации. Според анализ на Goldman Sachs, големите банки ще могат да се справят с по-високите капиталови стандарти „дори преди да изготвят стратегии за намаляване на риска“, пишат Ричард Рамсдън и Джеймс Яро в бележка.
Качество на кредитите
Сред големите неизвестни преди резултатите за четвъртото тримесечие е качеството на кредитите. Признаците за влошаване или спад на нетните лихвени маржове тогава ще се превърнат в най-големия двигател на приходите, твърди Касиди от RBC.
Търговските недвижими имоти ще бъдат обект на внимателно наблюдение, тъй като са се очаква условията да се влошат през следващите шест до девет месеца, смятат анализаторите на Morgan Stanley. Банките с по-голяма експозиция към сектора ще бъдат застрашени от по-ниско кредитно качество, ако нещата продължат да се влошават.
Нетните отчисления ще растат, тъй като лихвите остават високи, а с увеличението на безработицата ще се засилят още повече, заявиха в доклад анализаторите на JPMorgan Вивек Джунейджа и Андрю Дитрих.
Въпреки че до момента кредиторите са се представили в съответствие с очакванията, остава въпросът "за нивата на загубите (особено в областта на търговските недвижими имоти и кредитните карти)“, обобщават Рамсдън и Яро от Goldman. Банките вече са заделили средства за покриване на потенциални загуби под формата на резерви и се очаква да го направят отново през четвъртото тримесечие.
 19:37 | 10.01.24 г.

 Иновация: GPS ограничава скоростта на шофьори-рецидивисти
 Съдят трима за кражба на медни проводници
 МЗ: Последните 300 000 дози противогрипни ваксини тръгнаха към личните лекари
 Какво показва цветът на антифриза?
 Спипаха само един дрогиран шофьор за последните 24 часа, 7 обаче отказаха тестване

 дава под наем, Двустаен апартамент, 68 m2 София, Гео Милев, 599 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 79998 EUR
 продава, Тристаен апартамент, 84 m2 Пловдив, Кършияка, 194999 EUR
 продава, Тристаен апартамент, 82 m2 София, Бояна, 282500 EUR
 дава под наем, Магазин, 65 m2 София, Хладилника, 1150 EUR

 Въглищата - неочакваният източник на стратегически суровини за България
 К. Фезелов: Основният проблем на Европа е суровинен, не индустриален и финансов
 Преговорите на COP31 разкриват катастрофалния свят без американско лидерство
 Макенти: Европа трябва да участва във всякакви преговори за Украйна
 Макенти: Всеки трябва да участва в защитата на Украйна

 Камион без кабина събра 51 млн долара инвестиции
 Opel Sintra: Американският ван, който се провали в Европа
 Дилър поиска да смени двигател на Toyota, механик реши проблема за секунди
 Никола Цолов ще бъде резерва във Формула 1
 Колите на Mercedes-Benz сами ще потеглят на зелено

 Пророчество на 66 години: идва ли краят на света днес - петък 13-и?
 Надпреварата за Белия дом през 2028 г: Кои са фаворитите?
 Борисов атакува кабинета "Радев"
 Руски войници се промъкват в тила на Украйна, ротацията на фронта става невъзможна
 Данък "свръхпечалба" ще вдигне цените за потребителите