




Кредитирането на домакинствата през второто тримесечие остава силно подкрепено от ниските лихви по ипотечните заеми и стабилния пазар на труда. Този коментар прави Българската народна банка (БНБ) в тримесечното си издание „Банките в България“, подготвено от управление „Банков надзор“.
Централната банка отчита външните рискове (геополитическо напрежение и енергиен натиск) и запазва високи изисквания за капитал, включително поддържането на антицикличен капиталов буфер.
Ниските лихвени проценти по ипотечните кредити и високата заетост подкрепят кредитното търсене на домакинствата в прериода от април до юни, а солидната капиталова позиция и ликвидни буфери на банките благоприятстват кредитното предлагане. Капиталовата позиция на банковата система се запазва стабилна през второто тримесечие и съотношенията за капиталова адекватност остават почти без промяна спрямо края на март, при сходен темп на нарастване на собствените средства и на общата рискова експозиция през тримесечието.
От БНБ посочват, че съотношението на ливъридж обаче леко се повишава, което показва, че се е увеличил делът на заемните средства (дълговете) спрямо собствения капитал или активи, но с малка и умерена стъпка при премерен финансов риск.
Размерът на капитала, който превишава регулаторните изисквания и комбинираното изискване за буфери в банковата система, расте до 4,752 млрд. евро.
Ликвидната позиция на банковата система остана стабилна, като през второто тримесечие ликвидният буфер на банковата система намалява с 6,9% до 33,4 млрд. евро, като основен принос за спада имат средствата в централната банка. Съотношение на ликвидно покритие (LCR) към 30 юни е 261% при отчетено ниво от 279% в края на март.
Към 30 юни банковата система отчете печалба в размер на 1,079 млрд. евро, което е със 74 млн. евро (7,4%) повече от реализираната за първите шест месеца на миналата година.
От централната банка посочват, че през второто тримесечие не се наблюдават съществени изменения по отношение на качеството на активите.
Размерът на брутните необслужвани кредити и аванси намалява слабо с 41 млн. евро (1,8%) до 2,2 млрд. евро. Основен принос имат необслужваните кредити на фирмите, които намаляват с 67 млн. евро (4,6%).
„Лошите“ заеми на домакинства обаче растат с 3,6%, а в частта на потребителските кредити с – 4,4%.
Съотношението на брутните необслужвани заеми в кредитния портфейл възлиза на 3,1% и се понижава с 18 базисни точки на тримесечна база и с 23 базисни точки на годишна база.
През периода април – юни нетните необслужвани кредити и аванси (след приспадане на присъщата им обезценка), представляващи остатъчният кредитен риск в банковите баланси, са 1 млрд. евро, като намаляват с 43 млн. евро (4%).
-
Печалбата на банките у нас расте с повече от 11% до 1,4 млрд. евро в края на август
-
Гълъб Донев обвини управителя на БНБ в политическа намеса и отправяне на внушения*
-
БНБ запази нивото на антицикличния буфер на 2,25% през четвъртото тримесечие на 2027 г.
-
Лихвите по кредитите за бизнеса растат, а при потребителските и жилищните заеми падат през август
 17:05 | 02.10.26 г.

 Скандално: Мъж размахва пистолет от автомобил във Варна ВИДЕО
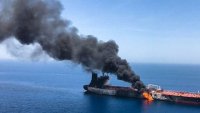 Пожар на още един кораб в Черно море край Румъния, осем моряци са в неизвестност
 Асен Василев за Йотова: Главнокомандващ, който ръси захар срещу крокодили
 Радев: Логично е атаките да идват от Русия, няма как Украйна да атакува собствените си кораби
 Полицията и криминално проявен си спретнаха зрелищна гонка в Аспарухово

 продава, Тристаен апартамент, 207 m2 София, Манастирски ливади Запад, 748000 EUR
 продава, Двустаен апартамент, 74 m2 София, Овча Купел, 225000 EUR
 продава, Двустаен апартамент, 84 m2 Стара Загора, Широк център, 113400 EUR
 продава, Тристаен апартамент, 72 m2 Стара Загора, Три чучура, Три Чучура - Юг, 101700 EUR
 продава, Тристаен апартамент, 89 m2 София, Младост 4, 220000 EUR

 Доставките на смартфони се сринаха с 22% в най-лошото тримесечие в историята
 Tesla и SpaceX може да обявят сделка до края на годината
 Anthropic обяви скок на приходите до $16,8 млрд. за тримесечието
 Бизнесмен: AI ни омайва като сирените от „Одисея“. Вържете ни за мачтата!
 Милена Ангелова: Европа не може да си позволи търговска война с Китай

 Есенните задръствания и студеният старт съкращават живота на двигателя
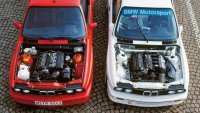 40 години BMW M3: Еволюцията на баварската легенда
 Париж 2026: Eвропа намери оръжие срещу китайската инвазия
 Toyota проверява 1500 точки. Но вратите са монтирани накриво
 Кога ремонтът след 150 000 км може да струва колкото самата кола

 Филипче призова България да върне Михайлова и да спаси добросъседските отношения
 Ираван Хира става главен директор „Бизнес клиенти & ИКТ“ в Yettel България
 Полицията издирва 74-годишен, изчезнал от Котел на 9 октомври
 Мирчев: Искаме да се създаде щит в Черно море, Путин ескалира войната
 Обирджията на финансов офис в Дупница е взел 375 евро









преди 1 седмица Вече влязохме в четвъртото тримесечие а вие говорите за второто. Въпреки "ниските" лихви пазарът на имоти пропада като сделките се сриват за четвърто поредно тримесечие. Наблюдават се масово отстъпки в цените.Какво ли ще стане когато лихвите тръгнат стабилно нагоре а това все някога ще стане? отговор Сигнализирай за неуместен коментар