


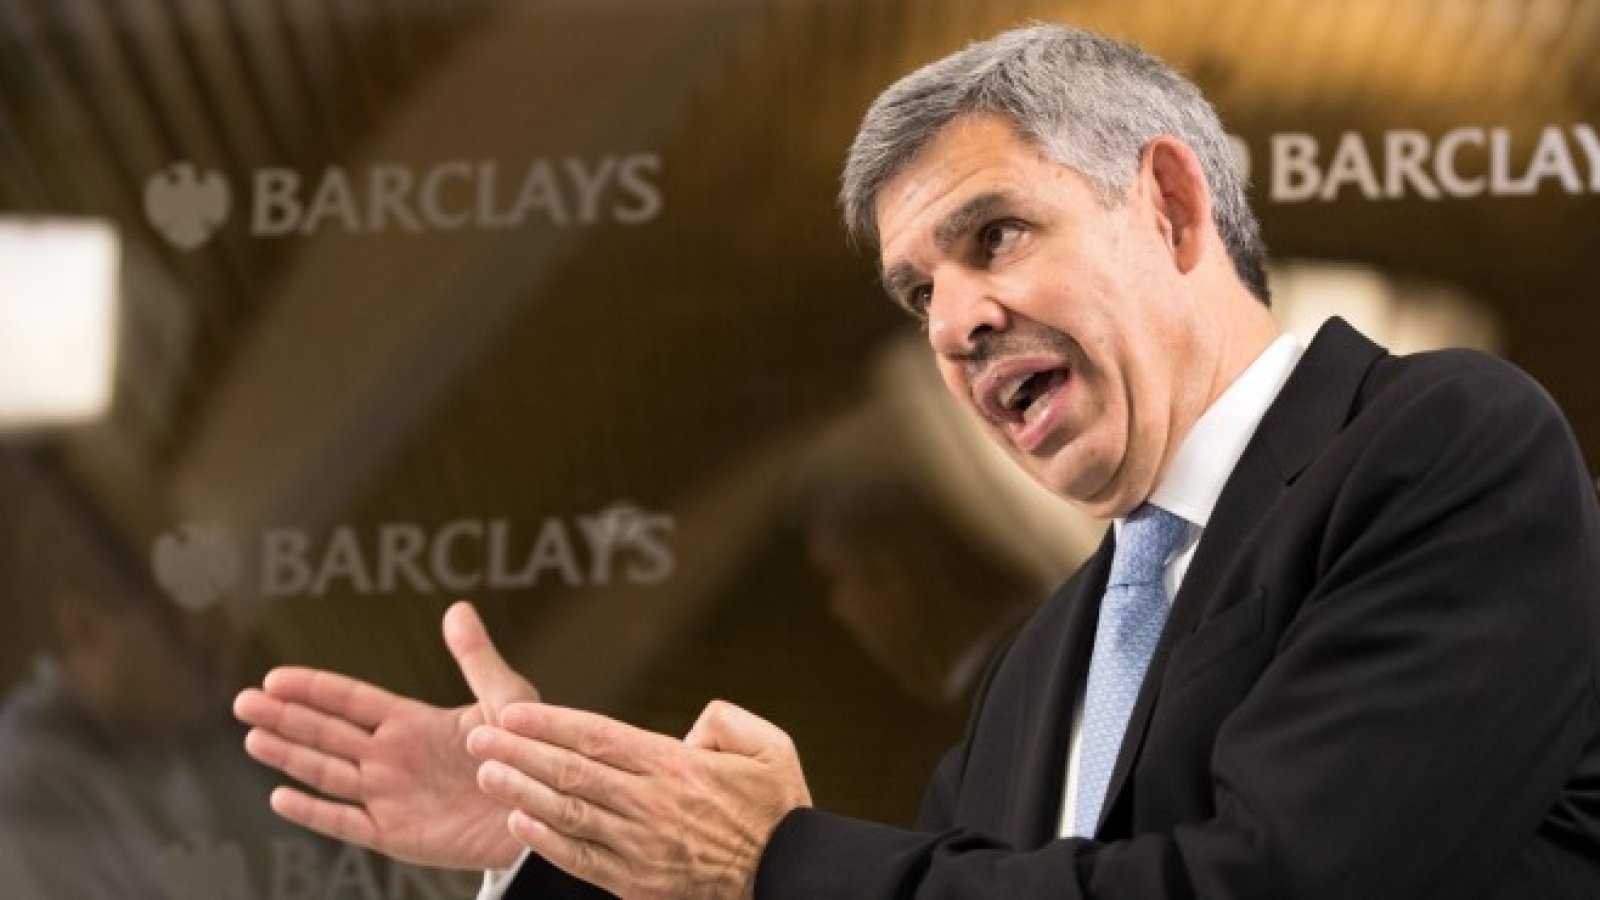


Досега епизодите на внезапна неликвидност в средата на обща ликвидност се оказваха временни и обратими, като имаше основателна причина за това: постоянното наводняване на финансовите пазари с ликвидност от Фед подсилваше пазарната нагласа да се купува при спад поради страх от пропускане на възходящия потенциал.
С толкова високо пазарно доверие, че Фед винаги ще се притече на помощ, всеки пристъп на локална неликвидност насърчаваше частния сектор да разшири своя ливъридж, за да се възползва от обратимия спад на пазара. Все повече хора се впускат в подобно позициониране. В този процес рискът от системна финансова нестабилност се измести от банките, обект на по-силен регулаторен надзор, към недостатъчно контролираните и слабо регулирани небанкови участници на пазара.
Тук се появяват двете нови глобални теми - инфлацията и възможностите за инвестиране на големите развиващи се пазари.
По-високата и по-устойчива инфлация ограничава способността на Фед да инжектира ликвидност по съществен и предвидим начин. Това също така принуждава други централни банки да станат по-малко агресивни, което води до всеобщо затягане на световната монетарна политика.
Колкото повече се установява тази реалност, толкова по-голям е рискът за фактори на пазарите като ливъридж и дълг, заплашвайки с допълнително ендогенно затягане на глобалните финансови условия. Омикрон вариантът засилва този риск предвид стагфлационните тенденции, подчертани от непреднамерените ефекти на добронамерените превантивни здравни мерки. Разбираемото налагане тази седмица на задължителна ваксинация на частния сектор от кмета на Ню Йорк Бил де Блазио е само един пример.
Въпросът за Китай и Русия е по-сложен. Колкото по-голяма е несигурността относно мащаба и обхвата на пряката намеса на китайското правителство на пазарите, толкова по-високи са рисковете за световния капитал, особено за така наречените „туристически” потоци, които се озовават далеч от естествената си среда, „избутани“ натам от силно потиснатата доходност у дома . Това също може да затегне глобалните финансови условия. Междувременно, колкото повече Западът е обезпокоен от заплахите за Украйна, толкова по-голяма е възможността за дестабилизиращ кръг от санкции и контрасанкции.
Надеждата е, че неотдавнашната пазарна волатилност е просто повторение на минали епизоди на обратима неликвидност в условия на обща ликвидност. Но рискът, който би нараснал в отговор на запазването на високата инфлация и несигурността на развиващите се пазари, включва по-трайно намаляване на общата ликвидност.
 12:46 | 13.09.22 г.

 Климатът на България се променя: Хиляди жертви и над 1 млрд. евро загуби
 Български учени разкриха ключ към рядко генетично заболяване
 България е сред последните в ЕС по изучаване на втори чужд език
 Гилфойл натиска България за американския газ - на срещата с Йотова присъства и лобист на гръцка компания
 Ето какво ще е времето в понеделник

 дава под наем, Двустаен апартамент, 68 m2 София, Център, 650 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Лозенец, 750 EUR
 продава, Двустаен апартамент, 67 m2 София, Кръстова Вада, 191491 EUR
 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR
 продава, Зала, 165 m2 София, Враждебна, 2200 EUR

 Изкуственият интелект ще позволи правни услуги на по-приемлива цена
 Асоциираното членство на Канада в ЕС изглежда изгодно за тях, но повдига въпроси
 Данъчна заплаха е вдигнала изплащанията от британските непублични фондове
 Енергийната инфлация в Европа създава печеливши и губещи акции
 Лондон е заплашен с жилищна криза през идните години

 Най-скъпият Rolls-Royce струва повече от 30 нови Ferrari
 93-годишен продаде огромната си колекция от страхотни коли
 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр

 "Късметът може да изчезне": Защо атомната бомба не е пример за управление на ИИ?
 ГДБОП: Българите търсят алтернативи след края на Zamunda, ArenaBG и Zelka
 Русия порази централата на най-големия мобилен оператор в Украйна
 Омбудсманът: Никой не знае какъв ще бъде размерът на минималната заплата
 В кадър: Вучич подаде оставка като президент на Сърбия





















преди 4 години Затягане никога повече нама да има. То е невъзможно! отговор Сигнализирай за неуместен коментар
преди 4 години Затягане никога повече нама да има. То е невъзможно! отговор Сигнализирай за неуместен коментар
преди 4 години Кажи си че не знаеш какво става, не го усуквай бре Ерианчо :) отговор Сигнализирай за неуместен коментар
преди 4 години Добра статия, и аз мисля че е прав Ел Ериан, ще пре скрибуцат малко пазарите, като има спад , няма веднага да се връща пазара, ще се наложи по-дълго държане в портфейлите. Ще има и загуби, какво да се прави отговор Сигнализирай за неуместен коментар