


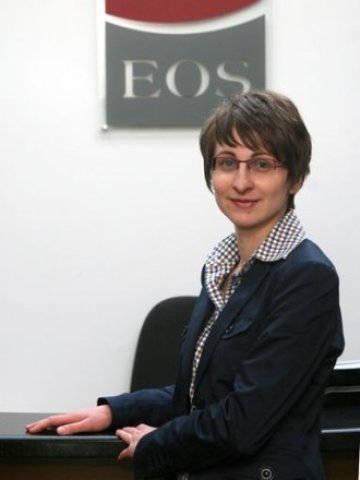
- Какви са основните тенденции при дълговете на физическите лица, които наблюдавате?
Наскоро правихме едно проучване на задълженията, според което около 40% от тях са малки, до 100 лева. Малките задължения нарастват, докато хората се концентрират върху големите дългове, като ипотеки и други банкови кредити. По-малките задължения остават на заден план. Трябва обаче да вземем предвид, че едно домакинство обикновено има повече от едно задължение. Едно по едно те се натрупват, след време дълговете се увеличават до значителни суми. Затова винаги съветваме клиентите да правят редовно, макар и малки вноски, за да поддържат нивото на сигурност, да накарат кредиторите да са по-спокойни.
- Проблемът е, че много кредитори и доставчици на стоки и услуги не позволяват или поне много трудно позволяват частични погашения...
Доставчиците на комунални услуги имат такава практика. Приемат се частични плащания, но зависи доколко добре са информирани касиерите, на които попадат хората. Може да се направят и разсрочени схеми за погасяване на задълженията и това е по-добрият вариант, защото с лихвите и наказателните такси дори малките задължения набъбват много бързо.
Друга тревожна тенденция виждаме в промяната на профила на клиента. Най-значимият длъжник е представител на средната класа. Тези хора от една страна много трудно си правят сметката, а от друга - изпадат в крайности заради чиста показност. Има длъжници, които са купили на децата си тоалети за бала за по 3-4 хил. лева и не могат да си обслужват задълженията. Тези хора са свикнали на определен стандарт и им е трудно да живеят според сегашните си доходи. Адаптирането към новите условия е болезнен процес и отнема време. Такива хора имат доходи, не са крайно бедни, но заплатите им не са актуализирани в последните години, докато разходите им растат. С тези средства преди са имали възможност да живеят добре, но заради поскъпването на живота вече не могат да си позволят предишния висок стандарт на живот.
В същото време Индексът на събираемостта, който заедно с колегите в асоциацията изчисляваме, показва, че от началото на годината имаме ръст на събираемостта. Това означава, че сме навлезли в нов следкризисен период – шокът е преодолян, сега говори разумът.
- На какво се дължи това, при условие, че се увеличават безработните длъжници, както и длъжниците, които пропускат плащания заради лошото планиране на бюджета?
Безработицата безспорно е най-голямата причина, поради която хората не могат да си погасяват дълговете. Това обаче е проблем основно в провинцията. София все още е едно изключение и хората могат да намерят препитание, макар и на по-ниска заплата от предишната. Извън София има големи предприятия, които правят масови съкращения, защото закриват производства. Давам пример с „Идеал Стандарт“, който е най-големият работодател в района, в който оперира.
Мобилността на хората обаче също е фактор, който оказва влияние върху задлъжнялостта. Българинът не е склонен да се премести на друго място, за да намери работа, особено ако е на средна възраст и със собствено жилище, изобщо не му се правят такива промени. В другите страни миграцията на работната сила е нещо съвсем нормално. В България хората, особено в провинцията, се притесняват да се преквалифицират, да опитат нещо ново, да отидат на друго място.
- Как постъпват кредиторите или доставчиците на стоки и услуги, които се сблъскват с длъжници в трайна безработица и без изглед това положение да се промени в близките година-две?
Аз не мога да приема, че човек няма никакъв избор и ще стои безработен в следващите 20 години. Аз бих приела, че в рамките на 6 до 12 месеца човек може да остане без работа, но човек, който има желание и е готов да работи, няма да остане толкова дълго време без работа. Кредиторите обикновено имат програми за преструктуриране точно за такъв период от време – 6-12 месеца. Вноските в този период са значително облекчени и са съпоставими с минималните им доходи.
- При какви случаи се стига до съдебно изпълнение?
Това е последната мярка и най-сериозната от стъпките по събиране на задълженията. Дотам се стига обикновено в случаите, при които по никакъв начин не сме успели да открием длъжника. В този случай, когато задължението е икономически обосновано, се започват съдебни действия, тъй като съдът има право да направи справка в съответните регистри, да локализира длъжника и да предприеме действия.
В друг случай, при който се стига до съда, е сблъсък на кредитора с арогантен длъжник, ако мога така да се изразя. Това са клиенти, които могат да си позволят да плащат, но са преценили, че няма да го направят. При тези случаи дори ние препоръчваме на кредиторите да започнат съдебни действия.
Това обаче не е най-предпочитаният метод за събиране на задълженията, защото генерира допълнителни разходи за кредиторите.
- Какъв е процентът на несъбираемите вземания?
Няма несъбираеми изобщо вземания. Има вземания, които е икономически нецелесъобразно да бъдат събирани. Има обаче един малък процент на измами с фалшиви документи например. Във всички останали случаи има начини вземанията да бъдат събрани.
- Каква е Вашата прогноза за нивото на задлъжнялост на домакинствата в България до края на годината?
През май например наблюдаваме спад в събираемостта, като обяснението са абитуриентските балове. Заради ръста на временната заетост очакваме през лятото събираемостта да се увеличи. Това се наблюдава всяко лято, с изключение на 2009 г. Какво ще се случи през есента обаче – това ми е трудно да прогнозирам заради икономическата ситуация. Не знаем какво ще се случи с Гърция и изобщо с Европейския съюз. Нашата икономика е част от ЕС и един ръст на безработицата неизбежно ще доведе до ръст и на длъжниците.
 20:27 | 10.09.22 г.

 Откриха изложбата "Варна – град с дух и история край морето" в посолсвото в Румъния
 Американски патрулен самолет излетя тази вечер от Варна с мисия в Черно море
 Жители на район „Аспарухово“ излязоха на протест, ще сезират министерства
 Филип Ангелов спечели конкурса за пианисти „Мила Михайлова“ във Варна
 Варненски футболист стана баща

 дава под наем, Двустаен апартамент, 68 m2 Пловдив, Каменица 1, 550 EUR
 продава, Тристаен апартамент, 103 m2 София, Драгалевци, 370000 EUR
 продава, Двустаен апартамент, 79 m2 София, Драгалевци, 305000 EUR
 продава, Двустаен апартамент, 75 m2 София, Студентски Град, 255000 EUR
 продава, Двустаен апартамент, 77 m2 София, Дружба 2, 265000 EUR

 Anthropic набра 107,3 милиарда долара, надминавайки рекордa на SpaceX
 Мусалем: Вероятно ще има нужда от още няколко увеличения
 „Топлофикация София“ е на ръба: Възможно ли е това да е последният сезон?
 AI няма да отнеме работните места на хората, човек и машина са по-силни заедно
 Netflix: Войната за стрийминг аудиторията тепърва започва

 Volkswagen загатна нов електрически хот-хеч
 Системите за помощ на водача – често повече пречат, отколкото помагат
 Mercedes-Benz продава C 111 с Ванкелов двигател
 Какво се случва с V6 двигателя на Kia Stinger след 160 000 км
 Китайски марки изпревариха Toyota в класация за надеждност

 И днес топло, но ще брули силен вятър
 Вашингтон отваря нов фронт в Арктика, но Токио и Сеул имат свои интереси с Москва и Пекин
 Инфлацията удря бедните в Гърция: 54,4% от разходите им са за храна и жилище
 Русия преминава към нова фаза в офанзивата си в Европа, какви са саботажите?
 Брюксел забранява оловните сачми за ловни пушки















преди 14 години Истинският българин се справя и без банките! отговор Сигнализирай за неуместен коментар
преди 14 години "Когато длъжникът не може да бъде убеден да погаси задължението си в телефонен разговор "Някой би ли ми обяснил какво означава "да бъда убеден в телефонен разговор" ? Някой от някъде ми се обажда и ми казва плати едикаква си сума на еди коя си сметка. Е аз откиде да съм сигурен кой се обажда и на кого е тази сметка?!Ами всеки може да си посочи каквато си иска сметка и ако Аз преведа сумата не по сметката по която трябва след това какво ще обясня - "Някой ми се обади по телефона и Аз му изпратих парите!" - звучи идиотско нали ?!Карайно време е тези фирми да се научат да работят както трябва (с документи) !!! отговор Сигнализирай за неуместен коментар
преди 14 години Никой никого не бие да взима кредити. Лихварството не е от 20г. измислено. Всеки би трябвало да знае, че като вземеш и не върнеш следват санкции.Всичко друго е ала-бала. отговор Сигнализирай за неуместен коментар
преди 14 години А после банките да не хленчат че никой не тегли кредити ? Финансовата грамотност може много бързо да се подобри с приемането на елементарни правила от БНБ от сорта - не можеш да теглиш ипотечен заем без минимум 50 % само участие отговор Сигнализирай за неуместен коментар
преди 14 години Разбира се, че е подобрил финансовата си грамотност и е разбрал, че има работа с бандюги и затова е започнал да ги съди:За прецаканите от БАНКИТЕ:Можете да си върнете надвзетите суми от увеличените лихви.Банката НЕ МОЖЕ да направи кредита ВИ предсрочно изискуем, ако заведете дело срещу нея.Това е незаконно и тази клауза е неравноправна, с решение на КЗП.Всеки адвокат който неамете, ще спечели заведеното от вас дело.Ако не знае как става вижте излезлите РЕШЕНИЯТА на съда за осъдените банки и какво трябва да направите вашите искове.http://plamen1967.wordpress.com/woncases/Успех и споделете на повече хора. отговор Сигнализирай за неуместен коментар
преди 14 години Финансовата грамотност на българите си беше добра - никога не сме харчили повече отколкото можем да си позволим, докато не започнахте с това агресивно предлагане на кредити. Вие го развалихте, сега ще го "подобрявате"? отговор Сигнализирай за неуместен коментар
преди 14 години Явно не само финансовата... отговор Сигнализирай за неуместен коментар