


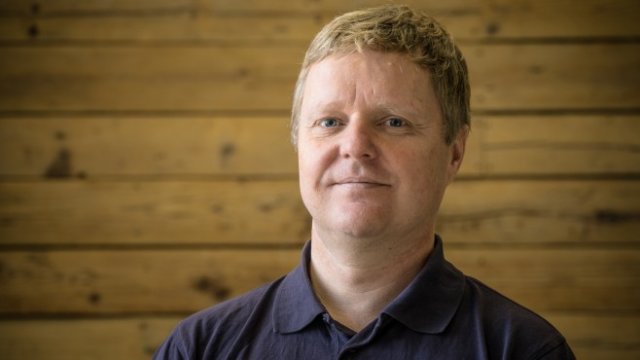
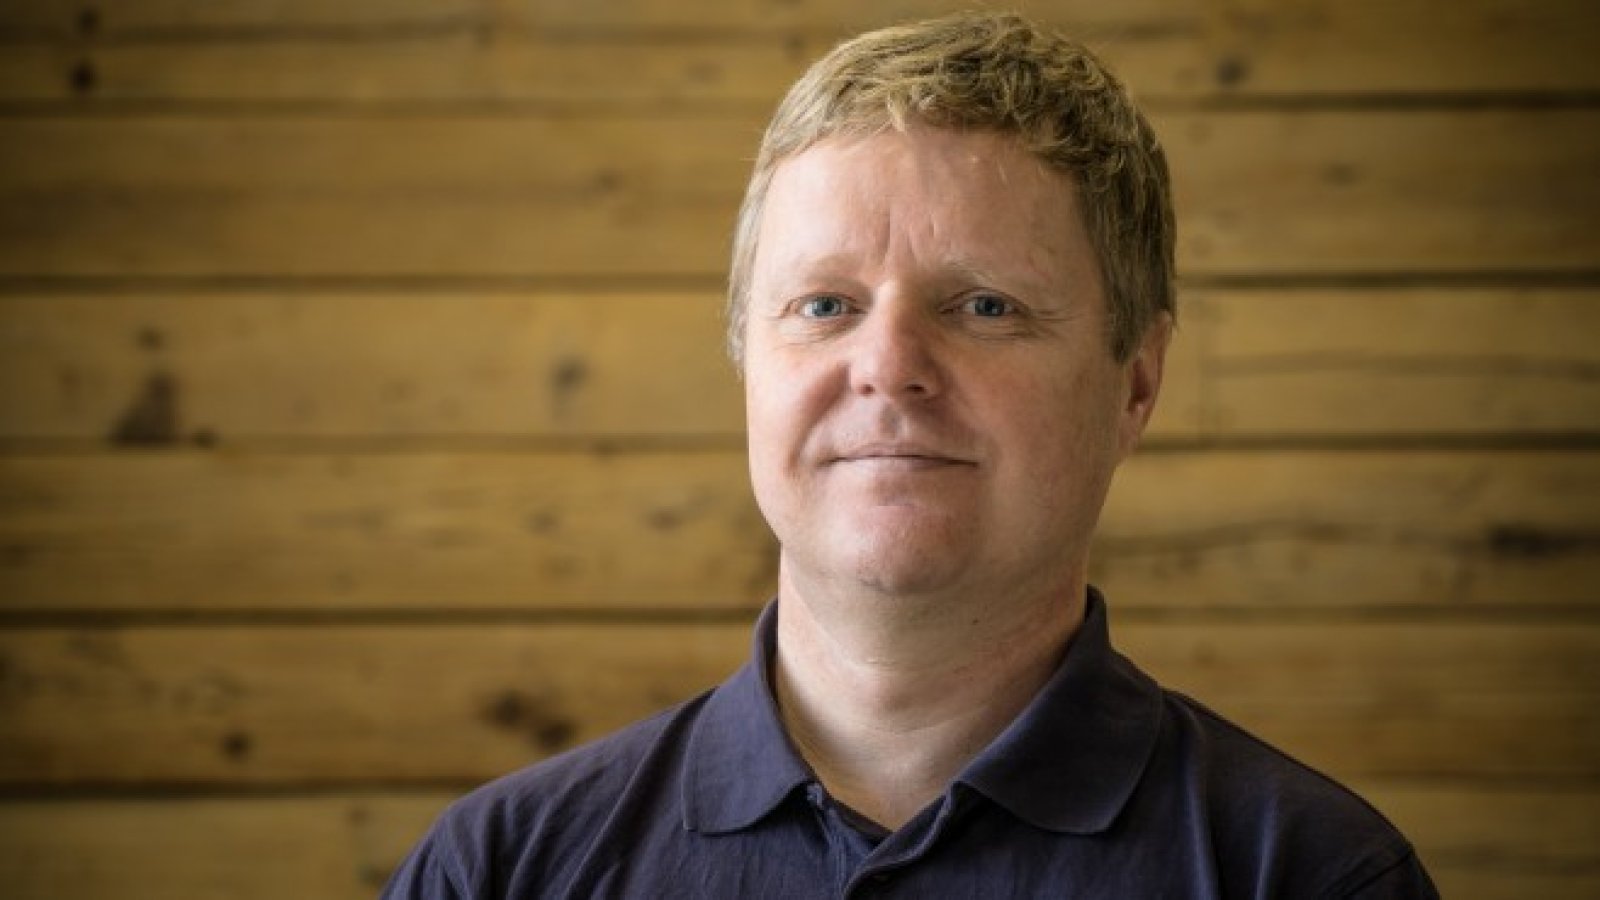


Във връзка с внесения в Комисията за финансов надзор проспект за публично дружество на „Илевън Кепитъл“, потърсихме ръководството на дружеството за интервю.
Ивайло Симов започва кариерата си като анализатор и през годините израства през инвестиционен мениджър и директор в private equity индустрията (т.е. индустрията, свързана с дялово инвестиране в компании в по-напреднал етап на развитие, обикновено в комбинация с дългово финансиране). Ивайло работи първоначално в Caresbac (впоследствие преименувано на SEAF), а от 2003 г. до 2012 г. в Глобъл Файнънс (Global Finance), компания за дялово инвестиране с водещи позиции в региона на Балканите от средата на 1995 до към 2010 година. Със своята 20 годишна кариера в инвестициите чрез придобиване на дялово участие, Ивайло Симов е един от най-опитните професионалисти в региона в индустрията на фондовете за рисков капитал и фондовете за дялов капитал. В периода преди основаването на „Илевън България” ООД - Основател и член на СД на "Илевън Кепитъл" АД, Ивайло участва в над 20 сделки, в които са инвестирани близо 100 милиона евро от 5 различни фонда, съответно два от тях управлявани от СЕАФ (SEAF) и три от Глобъл Файнънс (Global Finance), включително няколко успешни сделки за продажба на направените инвестиции, сред по-големите от които са „Обединена Млечна Компания” ЕАД, „Колпойнт Ню Юръп” ЕАД (Call Point New Europe) и Телетек.
Г-н Симов, планирате листвана не фондовата борса, какви възможности дава това и какви са ползите за съществуващите акционери и дружеството като цяло?
От една страна първичното публично предлагане ще ни даде достъп до свеж капитал от индивидуални и институционални инвеститори, които досега не са имали възможност да инвестират в подобен клас активи. От друга страна чрез листването акционерите ни биха имали много по-добра ликвидност.
Компанията ви е вписана на 23 януари 2019 г., какво включват активите Ви, колко са компаниите , какво е балансовото ви число?
Преди листването дружеството е с близо 2 милиона акции с емисионна стойност от около 10 милиона лева, които са напълно записани и заплатени. През юли тази година „Илевън Кепитъл“ АД придоби Eleven Fund Cooperatief U.A. По-същество това е един портфейл от миноритарни участия в над 30 предимно технологични и растящи компании, в които е инвестирано в периода 2012-2015 година. Повече подробности ще има в самия проспект.
Каква сума планирате да привлечете от фондовата борса?
До 4 милиона лева, които ще бъдат инвестирани в съществуващия портфейл.
Осигурен ли е 100% успех на емисията от някой инвеститор, които би дал приоритет на други вложители, ако има такива, в противен случай би записал всичко до максимума?
Съществуващите инвеститори имат възможност да запишат целия размер на емисията, но целта все пак е да привлечем и нови инвеститори.
Какво ще правите ако не се запише цялата сума?
За нас водещо е самото листване и от самото създаване на дружеството сме поели такъв ангажимент към акционерите. Ето защо размерът на самата емисия не е голям, и сме уверени, че няма да има проблеми с пласирането ѝ.
Какъв е срокът на новото дружество?
Дружеството е със срок от 5 години, като той може допълнително да бъде увеличен до 7 години.
Откъде идват разликите между 12 млн. евро, вложени в 115 компании, и сегашния портфейл. Също така защо в момента портфейлът Ви е от дялове в 70-80 компании, а не от 115. Защо планирате да се фокусирате само върху 30 компании? Другите 40-50 ще бъдат ликвидирани или продадени на печалба или на загуба?
По-принцип „щетимостта“ при инвестиции на най-ранен етап е над 50% и като цяло възвръщаемостта на подобни портфейли идва от топ 20% от компаниите в него. Нормално е след 5+ години от първоначалните инвестиции да са оцелели само най-добрите предприемачи и най-стойностните компании. Стратегията ни с „Илевън Кепитъл“ АД е да се фокусираме именно върху възможните победители и да им помогнем да осъществят амбициозните си цели, а не да се опитваме да спасяваме потъващи кораби. До голяма степен портфейлът вече е изчистен от неосъществили бизнес модела си компании и в нашите очи тези 30 компании имат по-висока стойност от първоначално инвестирания капитал от 12 милиона евро.
Разбира се самият пазар ще си каже тежката дума.
Как с капитал от 5 млн. евро сте придобили участия с начална стойност 12 млн. евро, може би сте привлекли дълг?
Не сме привличали дълг и нямаме такива планове и за в бъдеще. По принцип когато се купуват цели портфейли има сериозна отстъпка спрямо пазарната оценка на отделните компании в портфейла. Такъв е и нашият случай.
Каква печалба може да очакват инвеститорите?
За момента не сме включили прогнози в проспекта, тъй като потенциалната печалба от всяка една компания може да е в доста широк диапазон. По принцип всеки мениджър на подобен портфейл гони 3х-5х възвръщаемост за инвеститорите. Дали сме на прав път ще си проличи още следващите 2-3 години. За нас е важно да докажем, че подобна инвестиция може да е печеливша, тъй като гледаме на борсата като дългосрочен източник на капитал и за в бъдеще.
Как се справяте с феномена стартъп с 2-3 служители и без печалба да търси оценки от милиони левове, надути ли са цените на стартъпите и има ли място за печалба?
Рискът е голям, но теоретично и възвръщаемостта може да е много висока, ако моделът на стартъпа се окаже успешен и той съумее да разрасне многократно бизнеса си. На практика изходът е доста бинарен, и нулата си е нула, независимо от първоначалната оценка. В интерес на истината оценките в Западна Европа и особено Щатите са още по-високи.
Доста положително е, че „Илевън Кепитъл“ АД реално купува тези участия на близка до историческата цена на придобиване на съответните дялове или акции. Усреднени тези нива, които навремето наистина са били за компании с няколко служители и в повечето случаи без продажби, вече звучат доста по-разумни като оценка спрямо реално показваните от компаниите резултати.
Голяма част от „нулите“ ние вече сме ги отписали или в момента ги отписваме. Това не означава, че няма риск или че глобални тенденции, особено в технологични сектор, няма да имат ефект. Добрата новина е че 80% от тези 30 компании са отвъд break-even точката и ние като инвеститор в тях спокойно може да чакаме най-удачния момент за изход, независимо от евентуални кризи.
Имате ли участия, от които получавате дивиденти и каква е сумата за 2019 г.?
Не, повечето от компаниите, които имат печалба я реинвестират за да ускорят растежа си или органично или чрез придобивания. В момента оценките, на които се продават технологични компании се движат между 5х и 10х като множител на продажбите им. От тази гледна точка е много по-изгодно всеки лев печалба да се инвестира в привличането на нови и нови клиенти, отколкото да се разпределя като дивидент.
 20:22 | 13.09.22 г.

 Китай завладява автомобилния пазар у нас
 VII СУ „Найден Геров“ спечели състезанието за IV клас от спортния празник „Бързи и сръчни“ - Есен 2026
 Трима бъдещи юристи избраха Окръжен съд – Варна за своя стаж
 Как да реагирате, ако спукате гума на магистралата?
 Над 150 души са дариха кръв за пострадалите на АМ „Тракия“ във Варна

 дава под наем, Тристаен апартамент, 90 m2 София, Иван Вазов, 950 EUR
 продава, Многостаен апартамент, 171 m2 София, Център, 620000 EUR
 продава, Тристаен апартамент, 90 m2 София, Център, 599000 EUR
 продава, Къща, 136 m2 Добрич област, с.Дуранкулак, 92700 EUR
 продава, Двустаен апартамент, 59 m2 София, Люлин 6, 169000 EUR

 Субран от Allianz: Пазарите подценяват ръста на инфлацията
 Изолацията не е решение - икономическата свързаност остава ключова за растежа
 Иран произвежда по 50 балистични ракети месечно въпреки щетите по индустрията
 С новия финансов директор сигурността ще стане приоритет на Binance
 Най-големите привърженици на MAGA в Европа внезапно сменят тона

 Хиперкола, за която едва ли сте чували, отива на търг
 Тoyota възроди марката Scion с много евтин пикап
 Този Citroen има шест колела, баня с биде и ускорява като спортна кола
 Новата Dacia Sandero ще е електрическа, с над 400 км пробег
 Дори здравият хибриден двигател на Toyota има слабо място

 Царският инат: Защо Путин изпрати фанатичен историк да "преговаря" с Украйна?
 Защо испанците се целуват толкова много на публични места?
 Кейт Мидълтън за рака: Възстановяването изисква време и търпение
 Мартин Димитров за ПБ: Те в такава бюджетна каша се вкараха тези хора
 Джош Хартнет разкри как го е променило бащинството






















