



Бившият председател на Федералния резерв на САЩ Алън Грийнспан заяви пред CNBC, че централната банка трябва да ограничи покупките на облигации, възлизащи на 85 млрд. долара месечно, дори икономиката на страната да не е готова за това.
„Колкото по-скоро се захванем с издутия баланс на Фед, толкова по-добре. Преобладава мнението, че може да се чака неопределено, но не мисля, че пазарът ще позволи това“, каза Грийнспан.
Той обаче добави, че ако Фед прекалено бързо обуздае коригиращите си политики, това може да разтърси пазара, който вече се бори с доста висока степен на несигурност. Бившият председател на Фед дори не е сигурен, че пазарът ще позволи бързо изтегляне на централната банка.
„Постепенното е подходящо, но трябва да действаме. Най-важната положителна сила в икономиката в момента е фактът, че печалбата от притежаването на акции (вместо друг актив – бел. ред.) е доста висока, което означава, че тенденцията към понижаване на цените на акциите е доста ограничена“, смята той.
„Ако можем да накараме цените на акциите да се повишат - което те ще направят, ако тези печалби се стабилизират - тогава ще се получи доста силен ефект на ръст на цените на активите в икономиката. Мисля, че проблемът е не само в това кога да започне намаляването на стимулите, а и кога ще се стигне до обрат“, обясни Грийнспан, визирайки свиването на баланса на Фед, който към 5 юни бе 3,357 трлн. долара при 3,342 трлн. долара седмица по-рано. „Пазарите няма да ни дадат цялото удобно пространство, за да започнем“, отбеляза той.
-
Слаб до умерен икономически растеж в САЩ отчете Бежовата книга на ФЕД
-
Рубини: Пазарният подем ще продължи още две години
-
Джим Роджърс взе под прицел количествените улеснения на Фед
-
Инвеститорите усещат признаци на подкрепа от централните банки
-
Далара: Изтеглянето на ликвидността от централните банки няма да е гладко
„Цените на облигациите трябва да се понижат. Дългосрочните лихвени проценти трябва да нараснат. Проблемът, срещу който предстои да се изправим, е, че не разполагаме с индикатор за това колко бързо ще се случат тези неща. А ние трябва да бъдем готови за много по-бърз ръст, отколкото се планира сега в рамките на цялостната икономическа перспектива“, твърди той.
„Още сме доста под нивото, до което трябваше да сме стигнали на този етап. Последиците от това са, че когато облигационният пазар се задвижи, може да не се окажем в състояние да го контролираме толкова добре, колкото бихме искали. А има и доста усложнения по отношение на всички видове пазари“, изтъква Грийнспан.
„Не мисля, че шансовете за това са високи, но смятам, че подценяваме вероятността това да се случи. И без да съм наясно, че би трябвало да има някакъв „План Б“ за това какво би трябвало да прави всеки, сигурен съм, че моите бивши колеги говорят доста по този въпрос“, изтъкна той.
 20:19 | 13.09.22 г.

 Експерт във Варна: За да защитят децата си, възрастните трябва да научат колкото може повече за ИИ
 Времето утре: Предимно слънчево и топло
 Паоло Булгари почина на 89 години: Историята на световната бижутерийна империя води към България
 Димитър Радев, БНБ: Черно море е регионален риск с по-широки последици
 Община Варна планира да продаде за застрояване три апетитни общински терена

 продава, Двустаен апартамент, 50 m2 София, Надежда 2, 160000 EUR
 продава, Тристаен апартамент, 68 m2 София, Толстой, 178000 EUR
 продава, Офис, 62 m2 София, Център, бул. Витоша, 302950 EUR
 продава, Двустаен апартамент, 83 m2 София, Бояна, 302950 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 82000 EUR

 Как да спасим следващия Дженсън Хуанг от самия него
 Пренебрегваме сериозен проблем при прехода към електричество
 Интересът към туризма сред природата расте на фона на климатичните рискове
 Такаичи балансира между Русия и Китай при визитата си в Азия
 Какаото поскъпва в Европа заради новите правила срещу обезлесяването

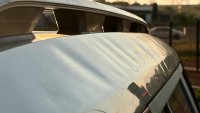 Китайско качество? Покривът на нов SUV се... набръчка
 Властите в Швеция подменят пътни знаци заради руски танк
 Stellantis се оттегля изцяло от моторните спортове
 Следващият Maybach ще има водопад в салона
 Пет нови брутални кросоувъра от Китай, които копират Defender

 Хампарцумян: Тенденцията е към плавно повишаване на лихвите
 Започна официалното посещение на премиера Радев в Саудитска Арабия
 Напусна ни най-великият бижутер на нашето време
 ЕП предлага: Деца под 13 години да нямат право на профили в социалните мрежи
 Сезонът на Стрелец е тук: Какви промени да очаквате според зодията си




















