

Трябва да благодарим на Фед за това преобръщане на ситуацията, след като централната банка понижи на три пъти основната си лихва през миналата година. За първи път от близо 50 години насам 30-годишните ипотеки с фиксирани ставки паднаха под темпа на ръст на заплатите (за работниците и неръководния персонал) в края на 2019 г.
След години на скромни повишения на цените инвеститорите се оказаха имунизирани срещу риска от инфлация и все повече не желаят да плащат застрахователна премия, за да защитят своите портфейли. Дребните инвеститори странят от традиционните продукти за хеджиране на инфлацията - ДЦК (обвързани с нея), суровини и фондове за недвижими имоти, в полза на сектори с по-апетитна доходност. Институционалните инвеститори изглежда са се насочили в същата посока.
Евентуалното завръщане на инфлацията ще бъде разчетено от инвеститорите като предвестник за края на политиката на лесни пари, която задвижи настоящата икономическа експанзия. Когато инфлацията удари, ще има втурване към ДЦК (обвързани с нея) и реални активи. Това може бързо да затрудни ликвидността на тези малки пазари. Сънливите инвеститори, които не са успели да защитят портфейлите си от инфлация, ще бъдат хванати неподготвени.
Доходността на облигациите от инвестиционен клас вероятно ще се повиши, особено при по-дългите матуритети. Доходността на индекса Bloomberg Barclays Aggregate приключи миналата година на ниво от едва 2,3% при дюрация от 5,9 години. Да сравним това с 2007 г., когато доходността беше 4,4%, а дюрацията - 4,4 години. Днешният облигационен пазар предлага малко над половината от тази доходност, като същевременно изисква инвеститорите да приемат 1,5 години допълнителен риск за постигането й.
Междувременно плаващите ставки по обезпечените задължения по заеми - специализирани инвестиционни средства, които понесоха удар през 2019 г. - може би ще станат отново привлекателни, ако Фед се опита да ограничи инфлацията с повишаване на лихвите.
За да се случи това обаче, Фед ще трябва да промени курса. Това изглежда малко вероятно. Централната банка трябва да приключи прегледа си в началото на тази година относно това дали разполага с подходящи инструменти за поддържане здравето на американската икономика. Тя вече посочи, че е отворена за толериране на инфлация над сегашната цел от 2%.
Връщането на инфлацията над целта би могло да доведе до внезапен изблик на волатилност, от който ще има победители и губещи. Междувременно инвеститорите трябва да останат на пръсти. Обикновено най-големите заплахи са тези, за които консенсусът ни казва, че няма да се случат. По-добре подготвен е този портфейл, който е защитен от инфлационни рискове.
 16:12 | 13.09.22 г.

 Срам! Футболните национали паднаха с 0:5 от Исландия в Пловдив
 Моторист загина в тежка катастрофа
 Официално: Освобождаването на адмирал Ефтимов влиза в сила на 2 януари
 Слагат информационни табла на магистралите
 Спартак се включи в кампанията в помощ на бившия футболист на Черно море Юли Нейчев

 продава, Къща, 100 m2 Пловдив област, с.Ръжево, 125000 EUR
 продава, Къща, 160 m2 Халкидики, 280000 EUR
 продава, Тристаен апартамент, 124 m2 София, Оборище, 297000 EUR
 продава, Парцел, 980 m2 Пазарджик област, с.Костандово, 17000 EUR
 продава, Тристаен апартамент, 124 m2 София, Подуене, 297000 EUR

 Бастиян: Не сме се отказали от разходите за AI
 Delta: Цените са високи не само заради горивото
 От върха на AI индустрията до пълен срив: Последните дни на Хуанг в Nvidia
 Украински ракетен стартъп ще търси 300 млн. чрез IPO във Франкфурт
 Путин поставя Европа пред нов тест за единство заради преговорите с Украйна

 Audi обеща ексклузивни модели за своите VIP клиенти
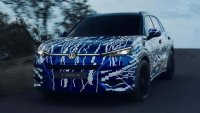 Volkswagen показа най-мощния T-Roc
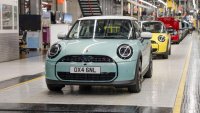 Производството на Mini спря заради войната в Украйна
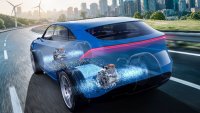 ZF направи електромотор с 30 000 об/мин и 3500 Нм
 Mercedes-Benz е спрял всички инвестиции в Германия

 Защо Западът все още греши във войната в Украйна?
 Рецептата Dnes: Кекс с орехи
 17-годишен застреля 15-годишен съученик в Ню Йорк
 Папата осъди в Перу "мачо манталитета"
 Дъщеричката на Парис Хилтън навърши 3 г.