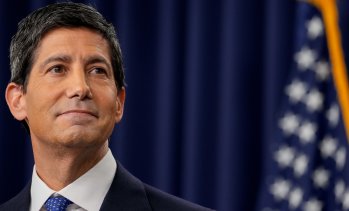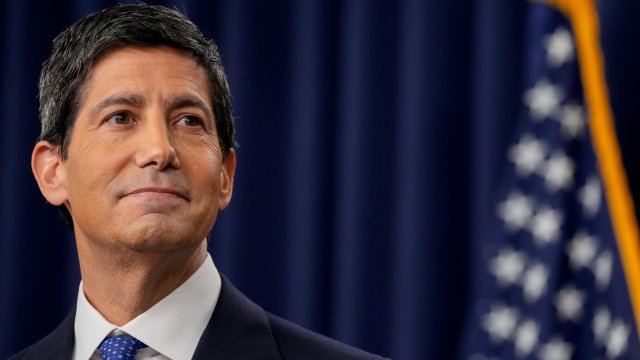
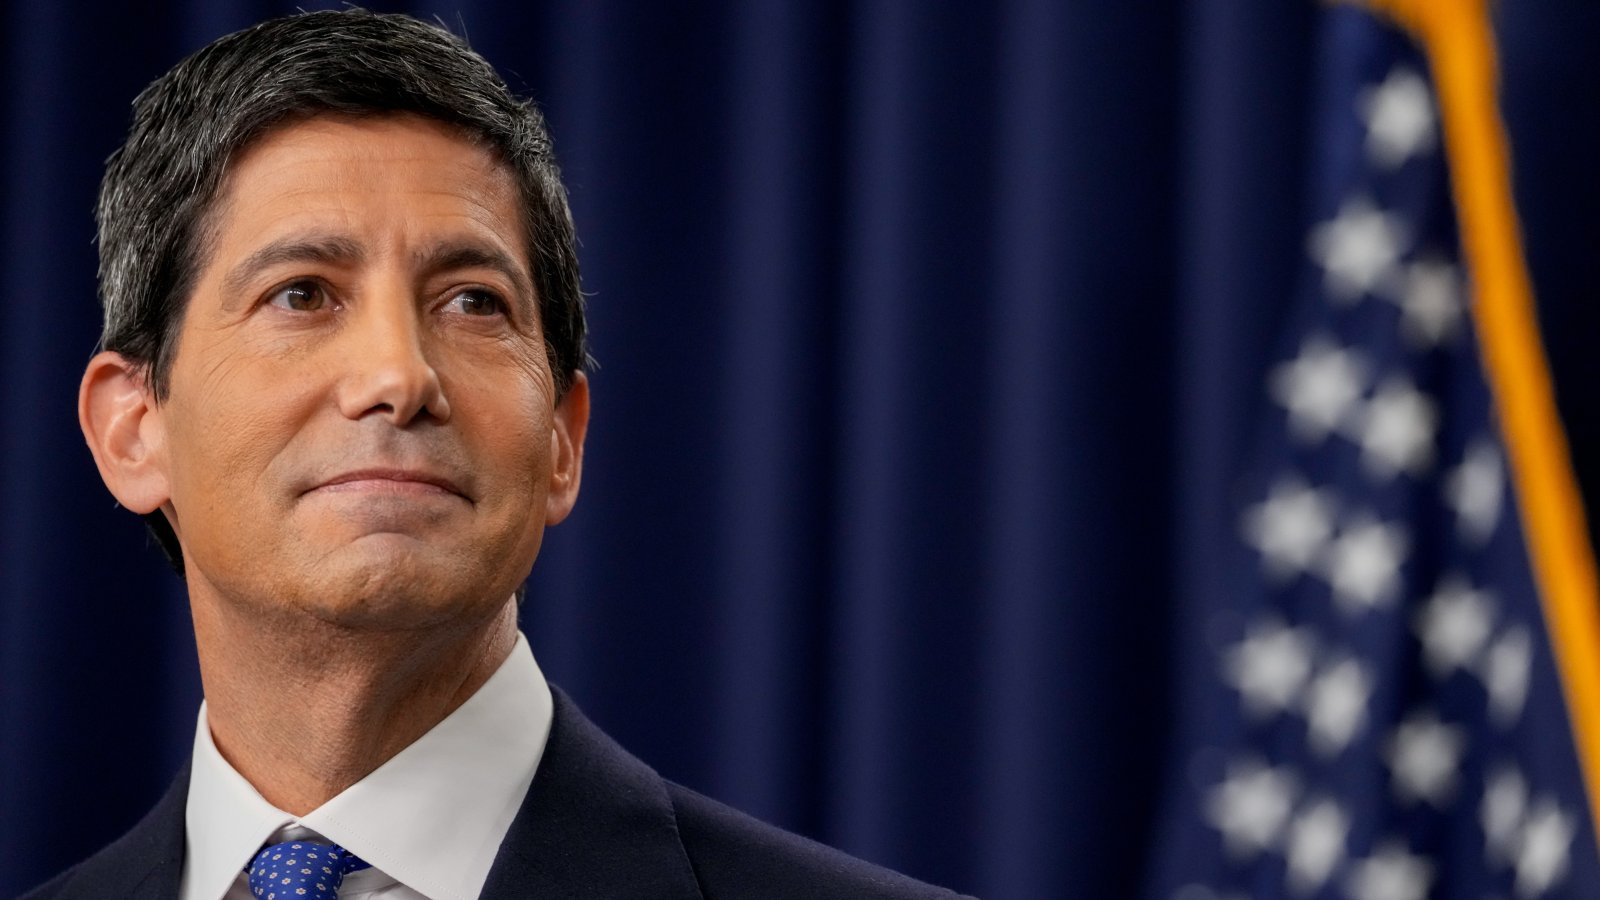


Федералният резерв продължава нарочно да забавя усилията си за охлаждане на инфлацията. От една страна, реториката на гуверньора на американската централна банка Кевин Уорш относно решимостта му да постигне целта за 2% инфлация е силна. В уводните думи на пресконференцията след заседанието на Фед на 28 октомври Уорш отбеляза: „...удвоихме усилията си върху целта за инфлация от 2%. Казахме: „Ние сме отговорни за това, поемаме отговорност за нея и ако смятате, че толерираме някаква инфлационна цел над 2%, нека ви разубедим“.
От друга страна действителните промени в паричната политика, целящи да гарантират този резултат, остават много скромни, като през септември беше направено само едно увеличение с 25 базисни пункта на целевия лихвен процент по федералните фондове. Това означава, че представителите на Фед са избегнали само едно от трите намаления на лихвите през 2025 г. В резултат на това лихвеният процент по федералните фондове в момента е с около 75 базисни пункта под средната си стойност за 2024 г. и 2025 г., пише Bloomberg.
Фактите подчертават несъответствието между думи и действия. Инфлацията е над целевия диапазон на Фед от почти шест години. И все пак съществуват малко доказателства, че паричната политика в момента е рестриктивна. Нивото на безработица остава ниско, а финансовите условия все още са гъвкави.
Според моделите на Фед за септември положителният импулс към растежа на брутния вътрешен продукт (БВП) от финансовите условия през следващата година е 0,8 процентни пункта, в сравнение с пиковия импулс от 1,1 процентни пункта през май.
Освен това инфлационните очаквания не са толкова добре закотвени, колкото често твърдят представители на Фед. Проучванията на домакинствата на Университета на Мичиган и на Фед в Ню Йорк показват повишени стойности съответно от 4,7% и 3,9% за едногодишен хоризонт. А дългосрочните показатели, макар и значително по-ниски, остават повишени на ниво от съответно 3,5% и 3%.
Реториката на Уорш за връзката между икономическия растеж, пазара на труда и инфлацията също е обезпокоителна. Въпреки че той признава, че „нивото на безработица е в общи линии в съответствие с пълната заетост“, отбелязва, че „не вярвам, че трябва да навредим на пазарите на труда, за да постигнем целта си…“
Ако случаят е такъв, тогава какъв е механизмът, който връща инфлацията обратно до целта от 2%? И каква всъщност е идеята на Уорш?
Коментарът му подсказва, че неговата стратегия е да говори твърдо, за да укрепи доверието. Това от своя страна поддържа инфлационните очаквания стабилни, като постепенно инфлацията се охлажда до 2%.
Тази история за „безупречна дезинфлация“ – без болка – има два недостатъка.
Първо, стратегията беше пробвана в рамките на няколко години и не проработи. Второ, също толкова вероятно е, без по-строга парична политика, процесът да протече в обратна посока: вместо инфлацията да се охлади към познатите инфлационни очаквания, инфлационните очаквания ще се покачат към действителната инфлация, защото Фед не е предприел действия.
Стана популярно да се отхвърля рамката на кривата на Филипс за инфлацията, според която степента на застой на пазара на труда има последици за перспективите за инфлацията. И аргументът е по-убедителен, когато голяма част от инфлационния натиск идва от шокове в предлагането, като например мита и по-високи цени на енергията. Но от това не следва, че пазарът на труда не е фактор. Само трябва да си припомним опита от 2022-23 г., когато изключително затегнатият пазар на труда допринесе за по-високите заплати и инфлацията.
Модерно е също така да се твърди, че паричната политика не е добър инструмент за справяне с шокове в предлагането, които водят до покачване на цените, особено тези, генерирани от мита и цени на енергията, които могат да бъдат краткотрайни или да представляват само еднократна промяна в ценовото ниво. Макар че в този аргумент има известна доза истина, той пропуска нещо важно. Работата на Федералния резерв е да определи паричната политика, за да гарантира, че търсенето не надвишава устойчиво наличното предлагане. Ако предлагането спадне, което прави търсенето прекомерно, цените се покачват. Тогава Фед трябва да реагира, за да уравновеси търсенето и предлагането. И ако в процеса инфлационните очаквания станат по-нестабилни, ограничението на търсенето трябва да бъде още по-голямо, за да компенсира въздействието на по-високите инфлационни очаквания върху заплатите и цените.
Повишаването на лихвите през декември е почти сигурно. Това ще помогне за намаляване на разминаването между думи и действия. Но Уорш би могъл да помогне на каузата, като бъде по-откровен относно това, което е необходимо да се направи, за да се забави инфлацията до целта от 2%. Това не е прогноза; това само обяснява как паричната политика трябва да реагира на промените в перспективите за икономическия растеж, заетостта и инфлацията.

 12:30 | 21.11.26 г.

 Скок на респираторните заболявания, чревните инфекции и варицелата във Варна
 Яхта под български флаг гръмна в супер луксозен курорт на Халкидики
 Спартак гони край на 19-годишна прокоба срещу Черно море на „Коритото“
 Педиатър: Заболявания като морбили и коклюш отново се завръщат
 Предлагат правила за етично поведение на общинските съветници във Варна

 продава, Офис, 62 m2 София, Център, бул. Витоша, 302950 EUR
 продава, Двустаен апартамент, 83 m2 София, Бояна, 302950 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 82000 EUR
 дава под наем, Тристаен апартамент, 77 m2 София, Център, 699 EUR
 дава под наем, Тристаен апартамент, 76 m2 София, Дружба 2, 799 EUR

 Еуфорията около AI отстъпва място на страха на Уолстрийт
 Тръмп и Си са се споразумяли за ограничаване на AI във военните действия
 ЕС е близо до нов инструмент за блокиране на достъпа до единния пазар
 Grand Theft Auto VI стана най-успешният развлекателен продукт в историята
 Anthropic падна с 8,5%, почти изтривайки ръста от IPO-то

 Пет нови брутални кросоувъра от Китай, които копират Defender
 90 години Opel Kadett: Как германската революция се превърна в „Москвич“
 Изгнил Range Rover запали след 5 години на открито
 Испания вече прави двойно повече коли от Франция
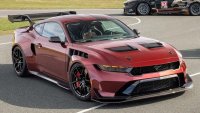 Ford отбеляза първата си победа със специален Mustang GTD

 Мария Павлова: Главният прокурор трябва да е човек с достойнство и морал
 Фрапантни нарушения при отчитането и съхраняването на боеприпаси в затвора в Бургас
 Путин в пропаганден филм на Кустурица: Москва е Третият Рим, а четвърти няма да има (ВИДЕО)
 Петко Петков: Следователите се нуждаят от по-голяма административна независимост
 Цената на "Биткойн" падна до най-ниската стойност от повече от две години насам