


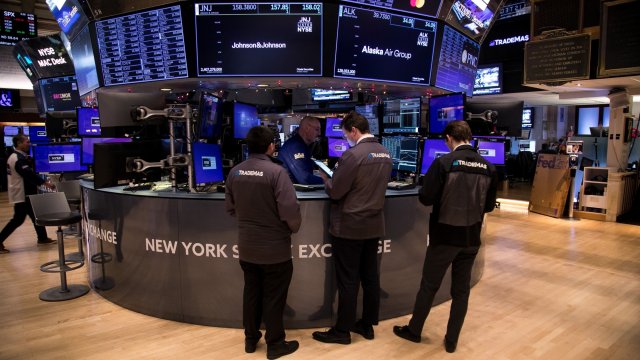
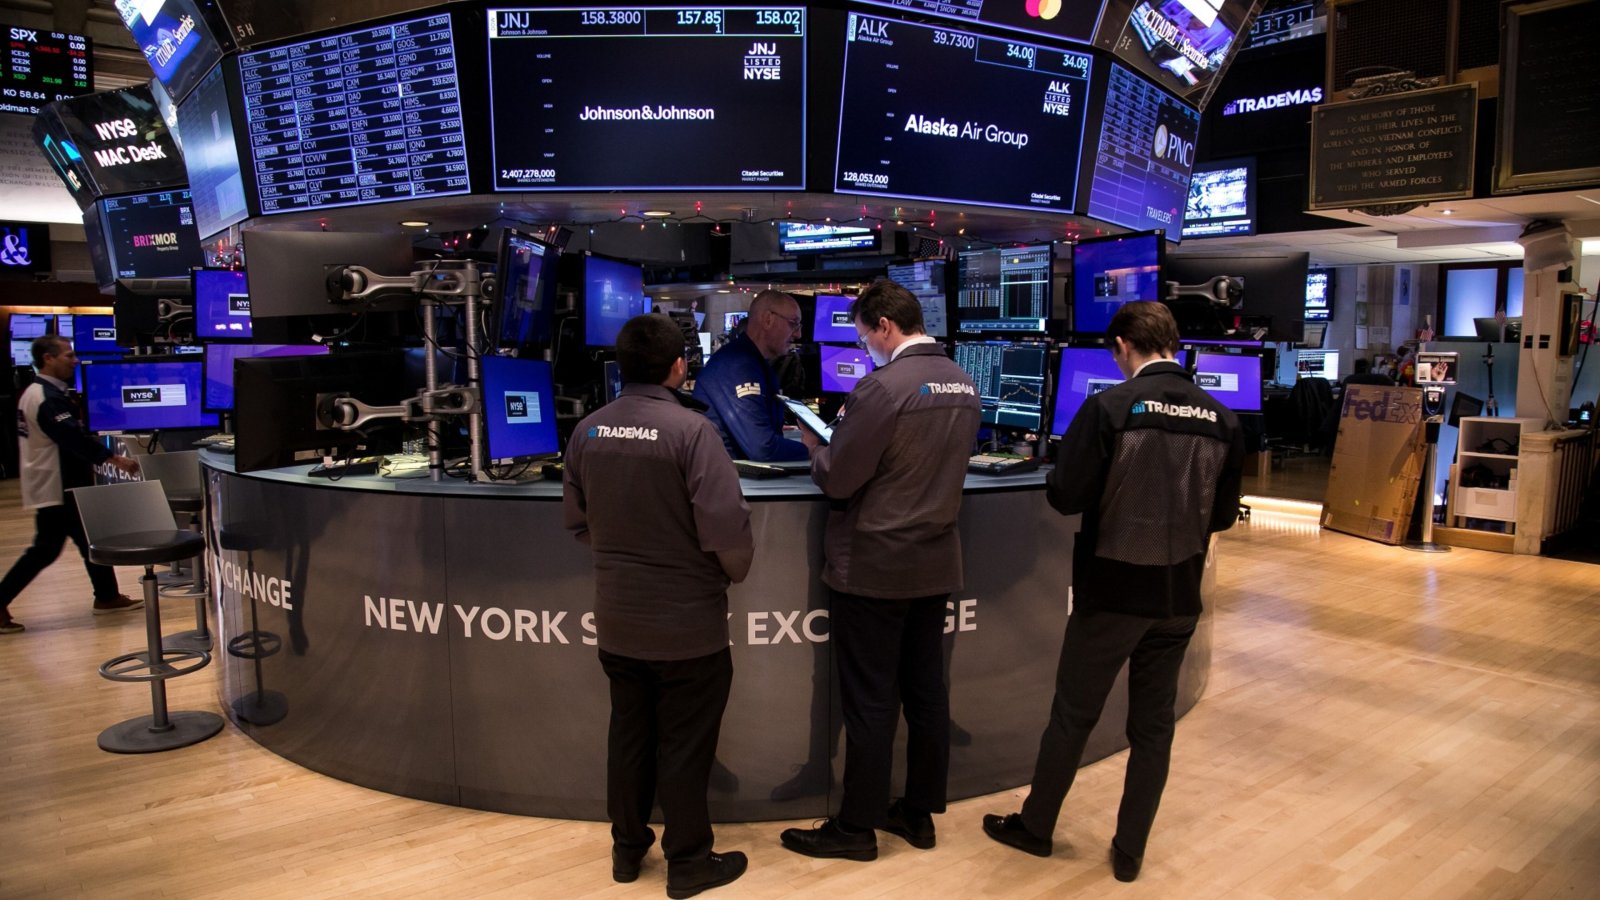


Убеждението, че акциите се представят по-добре от облигациите в дългосрочен план, стои зад почти всеки процес на стратегическо разпределение на активи и е подкрепено от вековни емпирични данни, пише редакторът на Financial Times Тоби Нангъл.
Най-дългата поредица от данни за възвръщаемостта на американски финансови активи датира от 1871 г. Тя показва, че средната премия на акциите спрямо облигациите за 10-годишен период на държане е 2,3 процента годишно, нараствайки до 4 процента при над 50-годишни периоди. Вероятността за по-лошо представяне на акциите спрямо облигациите за относително дълги периоди е малка. И което е важно, случаите, в които облигациите побеждават, стават много редки с удължаването на периода на държане.
Тази степен на постоянно превъзходство радва акционерите, но озадачава финансовите учени. Резултатът е огромен набор от финансова литература относно загадката с премията на акциите - неспособността на стандартните модели да обяснят историческото предимство на акциите спрямо безрисковия дълг.
Извън САЩ загадката е по-малка. Елрой Димсън, професор по финанси от Кеймбридж, в продължение на няколко години е съавтор на алманаха на финансовата индустрия с данни за глобалната дългосрочна възвръщаемост на активите от началото на 20-ти век. Той предоставя количествена проверка на универсалните вярвания в надеждността на превъзходството на акциите.
Случаи на 20-годишни периоди на държане, в които акциите са победени от облигациите или дори кеша, не са необичайни на развитите пазари. Според екипа на Димсън през 50-те години до 2019 г. възвръщаемостта на неамериканските акции и държавни облигации е била съответно 5,0% и 5,1%. Все пак САЩ бяха изключение. Или поне това ни казваха данните досега.
Докато някои хора започват да се занимават с градинарство или голф след пенсиониране, Едуърд Маккуори, почетен професор по маркетинг, прекара последните седем години, разглеждайки по-отблизо изключителността на САЩ. Неговото заключение, публикувано във Financial Analyst Journal наскоро, е, че данните са грешни. Въз основа на данните за облигациите, събрани от финансовия историк Ричард Сила, Маккуори извършва търсене град по град в дигитализираните архиви за подробности относно дивидентите и броя на акциите, за да разшири американската историческа финансова история. Резултатът е нов ресурс, съдържащ повече от три пъти повече акции и пет пъти повече облигации. Той разкрива много повече провали при активите (намалявайки ефекта на оцеляването) и една удивително различна дългосрочна история.
Ефектът на оцеляването при активите не е малък. Старата история, казва Макуори, е имала някои ярки пропуски. Най-големият пропуск от предишните данни, Втората банка на Съединените щати, e представлявала в своя пик почти 30 процента от общата пазарна капитализация на акциите в САЩ, около общото тегло на Великолепната седморка в днешния индекс S&P 500. Банката фалира при финансовата паника от 1837 г. Въпреки включването на такива епични провали, новите исторически данни все още са в полза на акциите, но в по-малка степен. Тази низходяща преоценка на старите американски финансови възвръщаемости има своята форма.
През 2002 г. основателят на Research Affiliates Роб Арнот бе съавтор на анализ с Питър Бърнстийн, в който се заключава, че историческата средна рискова премия за акциите е около половината от това, което повечето инвеститори вярват, бидейки само 2,4 процента годишно. Според новите данни за дългосрочни периоди на държане премията отново е намалена приблизително наполовина. А случаите на по-лошо представяне на акциите за 20-годишни периоди на държане почти се утрояват.
Защо трябва да се интересуваме от новите оценки на тези древни възвръщаемости? Отчасти защото те отхвърлят идеята, че има някаква устойчива закономерност в дългосрочното превъзходство на акциите. „Това, което ме удиви, е как митовете в нашата индустрия устояват на фона на убедителни доказателства за противното“, споделя Арнот. „Чудесно е да имаш компания в донкихотовската задача да ги развенчаеш.“
Цените на активите са свидетелство за икономическите условия, изборите на политики, предприемаческите успехи – и разбира се, техните неуспехи. Инвеститорите, притежаващи руски финансови активи през 1917 г. или китайски през 1949 г., бяха експроприирани по политически причини. Притежателите на японски финансови инструменти, следващи индекси през 1989 г., все още чакат да бъдат възстановени първоначалните им инвестиции. Работата на Димсън върху възвръщаемостта през 20-ти век отдавна е установила, че представянето на пазара на акции в САЩ е изключение. Новите данни не намаляват изключителността на следвоенното представяне на американските акции, а сочат, че то просто може да е изключение.
На инвеститорите им е трудно да избягат от рамката, която предоставя историческата възвръщаемост. Но екстраполацията крие опасности. „Акциите днес предлагат на търпеливите дългосрочни инвеститори рискова премия от 1-2 процента, но тя може лесно да бъде заличена от лоши политики“, посочва Арнот.
 07:58 | 19.12.23 г.

 Ново правило за млади шофьори в Европа: Без нощно каране и само с един пътник от 14 до 20 години
 Трима стажант-юристи избраха Окръжен съд – Варна
 Над 204 тона стоки от трети държави не са допуснати в България през септември
 Басейн „Делфини“ възобновява работа от 10 октомври
 Нови изследвания: Цар Самуил бил висок едва 153 см

 продава, Тристаен апартамент, 95 m2 Пловдив, Каменица 1, 339990 EUR
 продава, Двустаен апартамент, 64 m2 Пловдив, Беломорски, 89628 EUR
 продава, Двустаен апартамент, 61 m2 Пловдив, Тракия, 98000 EUR
 продава, Двустаен апартамент, 63 m2 Бургас, Меден Рудник, 66930 EUR
 продава, Ателие,Таван, Студио, 54 m2 Бургас, Сарафово, 104000 EUR

 Напрежението в Черно море удря джоба на потребителя с по-скъпи стоки в магазина
 Потайният лидер на хутите, който сее хаос в Близкия изток
 Споразумението за международните активи на "Лукойл" е изтекло, обяви Carlyle
 Китай може да даде глътка въздух на Европа при електромобилите
 Джейми Даймън: Ако опитате да надхитрите пазара, ще загубите

 Китайската марка, която вози Си Дзинпин, дойде и в България
 Volvo с проблеми при старта на EX60
 Бизнесмен загуби над 90 скъпи коли заради измама
 BYD иска да е №1 в света и без втория най-важен пазар
 Джеръми Кларксън ще „отглежда“ части за своя Jaguar

 БАБХ спря над 14 тона грозде от Турция заради пестициди
 Зодиите, които ще намерят любов през есента
 Дронове, роботи и пехота: Как Украйна води битката за Лиман
 Тръмп обеща: Няма да атакуваме Иран преди междинните избори
 Шаламанов: КСНС не постигна целите си, да поискаме подкрепа от НАТО

















преди 2 години Акциите се оказват добър залог само когато имаме умерена инфлация ,тоест имаме едно поскъпване което е умерено и не е в големи проценти както е сега .Ако инфлацията за едни 10-20 години е висока акциите страдат и поскъпват с едни 2-3%,също така ако инфлацията е отрицателна пак акциите не се представят добре ,така че истината е по средата ,имаме ли и в двете посоки много или малко инфлация не очаквайте печалби. отговор Сигнализирай за неуместен коментар