




Такава рамка би могла да бъде структурирана по различни начини, но със сигурност ще изисква по-тясна координация между фискалните и монетарните власти, за да се гарантира, че фискалната експанзия няма да доведе до повишаване на лихвите. С течение на времето това би помогнало за възстановяването на по-нормална лихвена среда, намалявайки натиска на по-ниските ставки върху спестителите и върху финансовата система.
За да бъде осъществима, политиката на директни операции трябва да съдържа следните елементи. Първо, ясно определение на обстоятелствата, които изискват такава необичайна координация на политиката. Второ, изрична инфлационна цел, за постигането на която фискалните и монетарните власти ще носят съвместна отговорност. Трето, механизъм, който позволява бързото прилагане на продуктивни фискални мерки, без отрицателното въздействие на паричната политика върху неравенството. И накрая, от жизненоважно значение е ясният план за излизане.
Такава стратегия би могла да приеме формата на постоянен авариен фискален механизъм, който ще се активира само когато монетарната политика е изчерпана и все още се очаква инфлацията да остане под целта. Размерът на механизма ще бъде определен от централната банка и калибриран за постигане на целта за инфлацията (включително чрез компенсиране на минали инфлационни пропуски), докато използването на средствата ще бъде решено от фискалните власти.
Разбира се, има дълъг път от такива предложения до оперативна рамка за политики. Предстои да се свърши много работа и ще трябва да се обърне голямо внимание на съответните правни и институционални структури на различните монетарни юрисдикции. Европейската централна банка ще се сблъска с особени предизвикателства в това отношение.
Но както Тимъти Гайтнър, бившият президент на клона на Федералния резерв в Ню Йорк, веднъж каза по време на спешна среднощна среща през 2008 г.: „Планът е по-добър от липсата на такъв“. Централните банки все по-често се оказват в ликвиден капан. Да се оставят нещата такива каквито са, вече не е опция.
Ако се потопим в нова криза, „директните операции“ ще бъдат единственият вариант на политика. Но ако сега не се изготвят стабилни планове, подобна революция в макро политиката рискува да изяде собствените си деца чрез подкопаване на интегритета и доверието в централните банки и чрез освобождаване на неконтролирани фискални разходи.
 15:10 | 13.09.22 г.

 След потопа във Варна: Задействаха BG-ALERT и в Бургаско заради опасност от наводнения
 Затвориха улица във Варна, дъждът отвори подземна каверна
 Авария остави част от Цветния квартал без вода
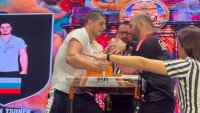 Варненецът Йордан Цонев стана световен шампион по канадска борба
 Обявите за работа във Варнанамаляват с 15% през октомври

 продава, Двустаен апартамент, 62 m2 Пловдив, Южен, 129000 EUR
 продава, Тристаен апартамент, 81 m2 Пловдив, Южен, 175000 EUR
 продава, Къща, 170 m2 Пловдив, Беломорски, 224999 EUR
 продава, Многостаен апартамент, 118 m2 Пловдив, Кършияка, 164999 EUR
 продава, Заведение, 832 m2 Пловдив, Център, 832000 EUR

 Инфлацията в еврозоната вече е два пъти по-голяма от целта на ЕЦБ
 МакХенри: Това е кървава баня за републиканците
 BMW изтегля напред новите модели след ново понижение на прогнозата за печалбата
 Дейвид Кели: Синята вълна в САЩ може да изясни ситуацията с митата
 Ryanair очаква 3% ръст на трафика си за 2027г

 85 000 шофьори посочиха най-надеждните коли в Европа
 Pagani показа последната Huayra с ръчни скорости
 Fiat възражда Punto като конскурент на Renault Clio
 Toyota потвърди завръщането на Celica
 Как да възстановите износения кожен волан

 ЦИК със самооценка: Организирахме бързи и честни избори
 Бивш шеф на разузнаването осъди прокуратурата за близо 50 000 лева
 Петър Витанов, ПБ: Пенсиите няма да се пипат
 tbi bank подкрепя клиентите със специални оферти за зимния шопинг сезон
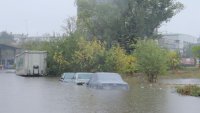 Задействаха системата BG-Alert в Бургас заради валежите

















преди 7 години Вярно ли , че инструментите свършиха ? И от кога задържането на лихвите и гъвкавостта / непредсказуемостта / са нови инструменти . Хората залагат на 0 та за 100 г напред . Може би обещание за 200г ще свърши работа . По отношение на хеликоптерните пари : никой досега не е предлагал начин това да стане . Един ББД се дъни по всички шевове . отговор Сигнализирай за неуместен коментар
преди 7 години директни операции = хеликоптерни пари = инфлация(рано или късно) отговор Сигнализирай за неуместен коментар