

Всъщност единствената тема, която наистина остави следа през това тримесечие, е далечният риск от оттегляне на този вид монетарна подкрепа. Наистина това е всичко, което има значение. Инфлацията все още не се е покачила значително, но очакванията, че ще го направи, особено след приемането на огромния пандемичен фискален пакет на Джо Байдън, бяха достатъчни, за да предизвикат най-лошото тримесечие за дългосрочния държавен дълг на САЩ от четири десетилетия насам.
Това очевидно е лоша новина за притежателите на такъв дълг. В по-малка степен това също навреди на цените на ДЦК в Европа и другаде. Но страхът, че то автоматично ще препъне акциите, беше неоправдан. Оказва се, че може да имаме едновременно по-висока доходност по облигациите и по-скъпи акции.
„Абсолютно можете да имате и двете“, казва Люк Барс, портфолио мениджър за Европа и Азия в Goldman Sachs Asset Management (GSAM). За печелившите компании поне, „лихвите не са съществени за вътрешната стойност на бизнеса“, посочи той, особено когато най-ефективните компании седят върху огромни купища пари, натрупани по време на пандемичната криза.
Логично S&P 500 спечели почти 6% през тримесечието, достигайки до рекордно ниво. Технологично ориентираният индекс Nasdaq се представи по-турбулентно, но все пак отчете повишение от 3%, също близо до рекорд. В Европа германският индекс Dax постигна впечатляващ ръст от 9%, като банките в региона добавиха почти 20%. Това са 20 процента от ниска база, но въпреки това не е зле.
Тази траекторията не е гладка. Растящата доходност на облигациите е предизвикателство. Очаквайте повече от това през следващите тримесечия. Гърприйт Гил, колега на Барс в GSAM, занимаващ се с инструменти с фиксиран доход, заяви, че очаква през следващите няколко месеца да има изблици на база данни. Инвеститорите ще се опитват да интерпретират икономическите данни в ерата след пандемията. Вирусът удари икономиките толкова лошо, че сравненията на годишна база стават доста безсмислени.
В добавка към това е трудно да се разбере кои компании ще успеят или ще се провалят след коронавируса. Някои пандемични победители работят по модели, които „може би няма да са трайни“, след като нормалният живот се върне, смята Питър Ратър, ръководител за акциите в Royal London Asset Management.
Макар общите индекси на акциите да са нагоре, сектори като банките и инвеститорски профили като стойността заемат водеща позиция, докато други изостават. Според Ратър това е едно от нещата, които правят пазара „доста нервен“.
Нервната устойчивост изглежда ще е темата на второто тримесечие.
 09:21 | 12.09.22 г.

 "Българската врътка" завладява Европа
 Цените на колите втора ръка в Германия падат
 Арестуваха американски баскетболист с близо 34 кг канабис на летището
 България завърши кампанията си в Лига на нациите
 Стартираха първите за учебната година практически посещения на студенти в Районния съд във Варна

 дава под наем, Тристаен апартамент, 98 m2 София, Симеоново, 670 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Симеоново, 511.29 EUR
 продава, Тристаен апартамент, 85 m2 София, Медицинска академия, 450000 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Хладилника, 700 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Център, 620 EUR

 България губи огромни инвестиции заради блокирани вятърни проекти
 К. Павлов: В София и Варна има надценени имоти, ръстът на цените ще се забави
 На пазарите има предостатъчно петрол въпреки атаките в Ормузкия проток
 Deutsche Bank се прицелва в САЩ на фона на рекордна година за трейдърите ѝ
 Ебола остава извън контрол в Конго след 6 месеца на военни конфликти и глад

 Току-що закупен автомобил BYD изчезна от автосалон
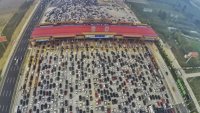 Най-широката магистрала в света има 26 ленти
 Бивш морски пехотинец спаси рядък Dodge Charger
 Всяка седма гума на служебна кола е опасна
 Кошмарът Takata продължава: Toyota изтегля 314 000 коли

 Украински роботи свалят руски дронове: Ще се промени ли битката на фронта?
 Тайра Банкс и канадският бизнесмен се разделиха
 Максимумът на метеорния поток Леониди ще е в нощта на 18 ноември
 Не е само войната на Путин: Защо голяма част от руснаците подкрепят нахлуването в Украйна?
 Какво ще стане, ако "Топлофикация София" фалира?