


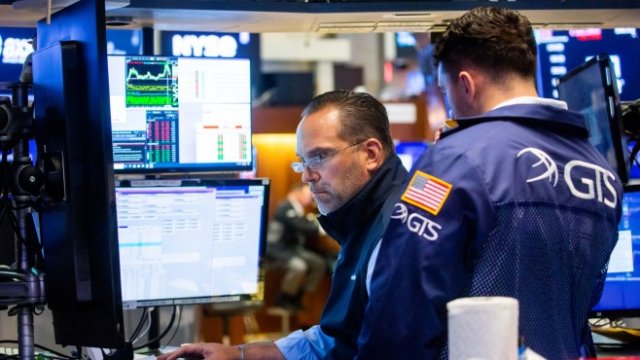


Евентуална рецесия на печалбите ще има най-голямо въздействие върху цикличните сектори като промишлеността, технологичния хардуер и енергетиката. Понастоящем се очаква енергетиката да отбележи най-силния ръст на печалбите от която и да е от основните индустрии, както в САЩ, така и в световен мащаб. Въпреки това, при почти всяка глобална рецесия на печалбите се наблюдавал спад на енергийните печалби.
Това означава, че за да се сбъдне прогнозата ни за рецесия на печалбите, вероятно ще трябва да видим рязко забавяне на печалбите в петролния сектор.
В момента обаче прогнозите за печалбата на акция в енергийния сектор за следващата година са по-силни от която и да е от основните индустрии. Възможно е ограниченията в доставките и войната в Украйна да направят нещата „по-различни този път“.
Ако погледнем обаче официалните прогнози на САЩ за запасите от петрол и вземем предвид факта, че икономическата рецесия ще потисне търсенето на петрол, нашите модели сочат двуцифрен спад в EPS растежа в петролния сектор през следващата година.
Това, че енергийните анализатори разчитат на мантрата „това път е различно“, е очевидно в прогнозите за EPS както на акциите на стойността, така и на тези на растежа.
Акциите на стойността обикновено са сред по-цикличните сектори на икономиката, като енергетика, промишленост и финанси. В миналото такива сектори са показвали по-голяма волатилност на печалбите.
В този икономически цикъл се очаква акциите на стойността да преживеят непрекъснат EPS ръст през следващите две години, докато очакванията за печалбите на акциите на растежа вече започнаха да намаляват.
Иронията е, че анализаторите са много по-склонни да намалят прогнозите си за акциите на растежа. Това е въпреки факта, че исторически те са тези, които осигуряват по-стабилен растеж на EPS. Ако активността се забави, нарастването на лихвите спре и доходността на облигациите започне да се стабилизира или намалява, тогава тези акции на растежа ще имат вече по-реалистични прогнози за EPS и може да са в добра позиция спрямо „залозите“ върху стойността.
Няма съмнение, че се намираме в необичайни, волатилни времена за инвеститорите. Но „този път е различно“, като обяснение за условията на фондовия пазар, бе предупредителен знак за инвеститорите цикъл след цикъл. Ако централните банки успеят да овладеят сегашния скок на инфлацията чрез потискане на търсенето, печалбите също ще спаднат. Това означава повече болка за инвеститорите в акции.
 01:23 | 13.09.22 г.

 Китай завладява автомобилния пазар у нас
 VII СУ „Найден Геров“ спечели състезанието за IV клас от спортния празник „Бързи и сръчни“ - Есен 2026
 Трима бъдещи юристи избраха Окръжен съд – Варна за своя стаж
 Как да реагирате, ако спукате гума на магистралата?
 Над 150 души са дариха кръв за пострадалите на АМ „Тракия“ във Варна

 дава под наем, Офис, 357 m2 София, Левски Г, 2999 EUR
 дава под наем, Тристаен апартамент, 90 m2 София, Иван Вазов, 950 EUR
 продава, Многостаен апартамент, 171 m2 София, Център, 620000 EUR
 продава, Тристаен апартамент, 90 m2 София, Център, 599000 EUR
 продава, Къща, 136 m2 Добрич област, с.Дуранкулак, 92700 EUR

 MSCI премахва Strategy Inc. от своите бенчмаркове за акции
 Акциите на Nvidia се сриват, бордът обмисля да отстрани Хуанг
 Субран от Allianz: Пазарите подценяват ръста на инфлацията
 Изолацията не е решение - икономическата свързаност остава ключова за растежа
 Иран произвежда по 50 балистични ракети месечно въпреки щетите по индустрията

 Хиперкола, за която едва ли сте чували, отива на търг
 Тoyota възроди марката Scion с много евтин пикап
 Този Citroen има шест колела, баня с биде и ускорява като спортна кола
 Новата Dacia Sandero ще е електрическа, с над 400 км пробег
 Дори здравият хибриден двигател на Toyota има слабо място

 Южнякът вдига днес температурите до летни
 Джак Изкормвача: Дали най-известният сериен убиец е мит, създаден от пресата?
 Защо сибирски шаман бие барабана, за да спечели войната за Путин?
 Икономическата обстановка у нас се влошава, има спад на обявите за работа
 Край Калининград пристигат нови танкове K2 и гаубици K9






















