


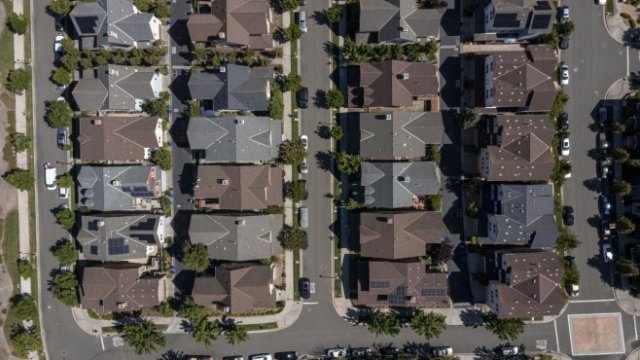
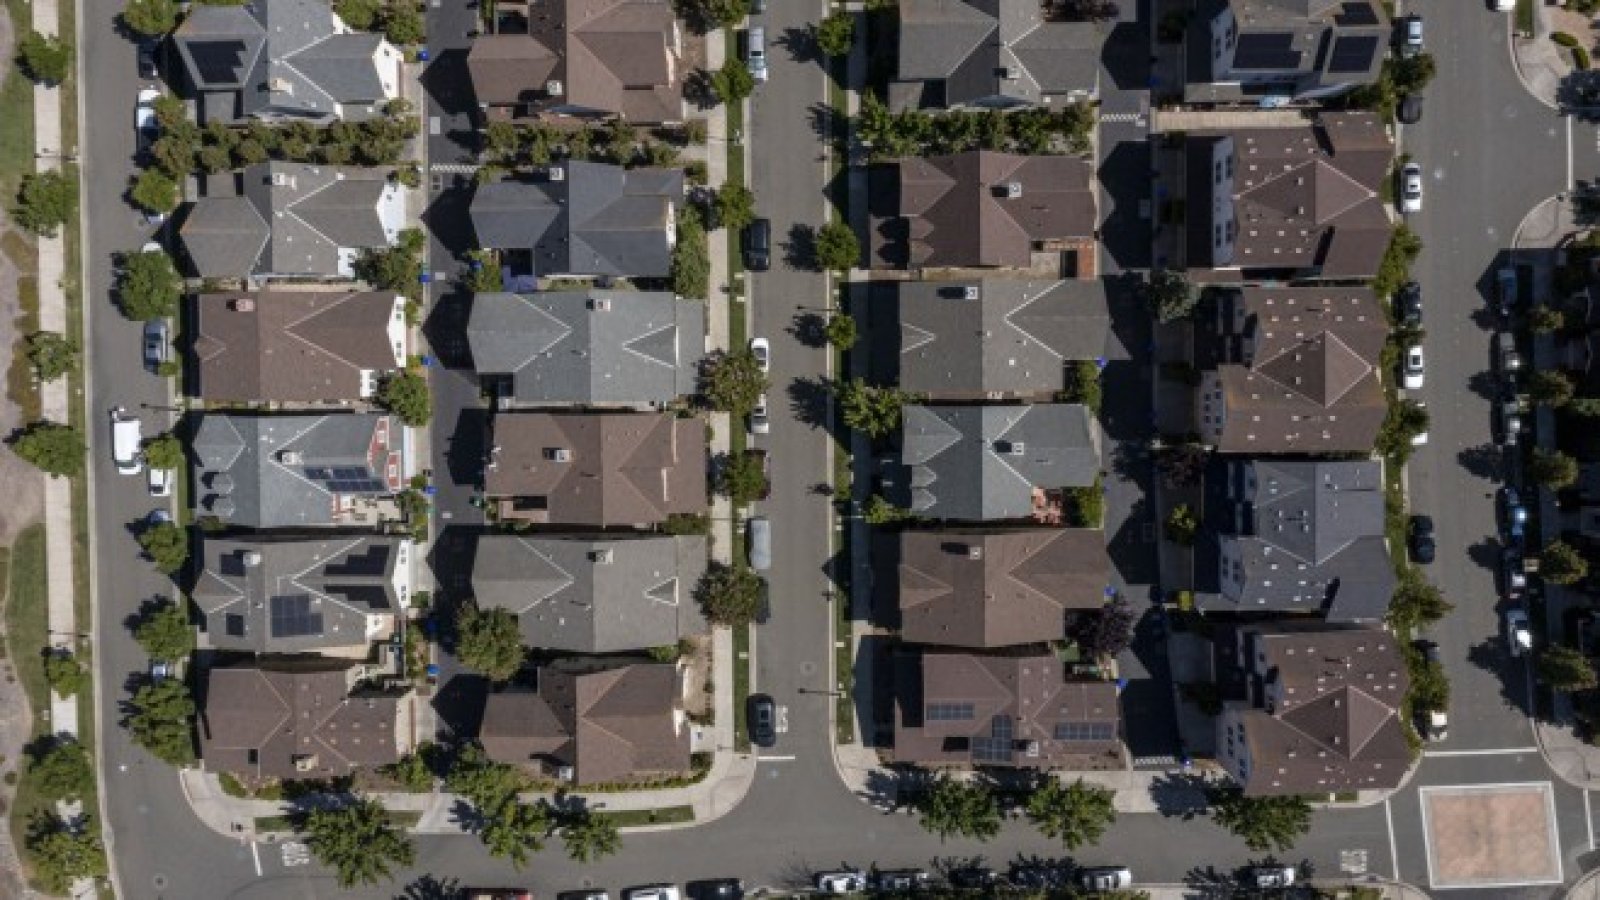


Достъпността на жилищата в САЩ ще се влоши до нива, наблюдавани за последно в началото на финансовата криза отпреди над десетилетие, заради нарастващите лихвени проценти по ипотечните кредити и високите цени, смятат от S&P Global Ratings.
До края на тази година ипотечните плащания ще са равни на 28% от доходите на типичния купувач на първо жилище, което ще е най-високият дял от първото тримесечие на 2007 г. (при 10% първоначална вноска), прогнозира главният икономист на S&P за Северна Америка Бет Ан Бовино в доклад, цитиран от Bloomberg.
Разходите за изплащане на ипотеки не трябва да надвишават 25% от доходите, за да се считат жилищата за достъпни, сочат указанията на Националната асоциация на брокерите.
Този праг вече е надвишен за купувачите с ниски и средни доходи и ще остане "много по-нагоре" до 2025 г., оставяйки 60% от американските домакинства извън пазара, изчисляват от S&P.
"Високите цени за закупуване на жилища не означават непременно, че жилищата са станали недостъпни, но след повече от десетилетие на относително благоприятни условия за закупуване на жилища, нашият анализ на условията на пазара на имоти показва, че достъпността се е влошила през последните години", пише в доклада.
Пазарът на жилища започва да губи инерция, тъй като Федералният резерв на САЩ повишава агресивно лихвените проценти, което изпрати лихвите по ипотечните кредити близо до най-високото им ниво от 2008 г. насам. Това отблъсква от пазара купувачите, които и без това не успяваха да платят рекордно високите цени.
За бъдещите купувачи на жилища това означава, че подписването на договор може да е след десетилетия събиране на средства. През четвъртото тримесечие на 2022 г. на типичния купувач на първо жилище в САЩ със средни доходи ще са му необходими 11,3 години, за да спести за 10% авансово плащане и два пъти повече за 20%, сочат изчисленията на S&P. Преди пандемията това отнемаше наполовина по-малко време.
 20:18 | 13.09.22 г.

 Климатът на България се променя: Хиляди жертви и над 1 млрд. евро загуби
 Български учени разкриха ключ към рядко генетично заболяване
 България е сред последните в ЕС по изучаване на втори чужд език
 Гилфойл натиска България за американския газ - на срещата с Йотова присъства и лобист на гръцка компания
 Ето какво ще е времето в понеделник

 продава, Парцел, 476 m2 София област, гр. Драгоман, 37000 EUR
 дава под наем, Двустаен апартамент, 68 m2 София, Център, 650 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Лозенец, 750 EUR
 продава, Двустаен апартамент, 67 m2 София, Кръстова Вада, 191491 EUR
 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR

 Изкуственият интелект ще позволи правни услуги на по-приемлива цена
 Асоциираното членство на Канада в ЕС изглежда изгодно за тях, но повдига въпроси
 Данъчна заплаха е вдигнала изплащанията от британските непублични фондове
 Енергийната инфлация в Европа създава печеливши и губещи акции
 Лондон е заплашен с жилищна криза през идните години

 Най-скъпият Rolls-Royce струва повече от 30 нови Ferrari
 93-годишен продаде огромната си колекция от страхотни коли
 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр

 "Късметът може да изчезне": Защо атомната бомба не е пример за управление на ИИ?
 ГДБОП: Българите търсят алтернативи след края на Zamunda, ArenaBG и Zelka
 Русия порази централата на най-големия мобилен оператор в Украйна
 Омбудсманът: Никой не знае какъв ще бъде размерът на минималната заплата
 В кадър: Вучич подаде оставка като президент на Сърбия





















преди 4 години От 2007 до днес е имало 45% сумарна инфлация в САЩ, тогава защо жилищата доближават недостъпността си от 2007 при днешните много по-високи доходи? Защото те са поскъпнали със 70% над върха от 2007г. според наличните графики Но всичко написано досега бе за САЩ, в България мнозина ще се съгласят, че инфлацията е не по-малка, някои ще кажа че е и по-висока но отношение на цените на жилищата 2007/2022 е различно, според наличната статистика за средна цена в София, едва през последните два месеца текущите цени на имотите стигнаха и евентуално превишиха незначително стойностите от върха преди кризата. отговор Сигнализирай за неуместен коментар