


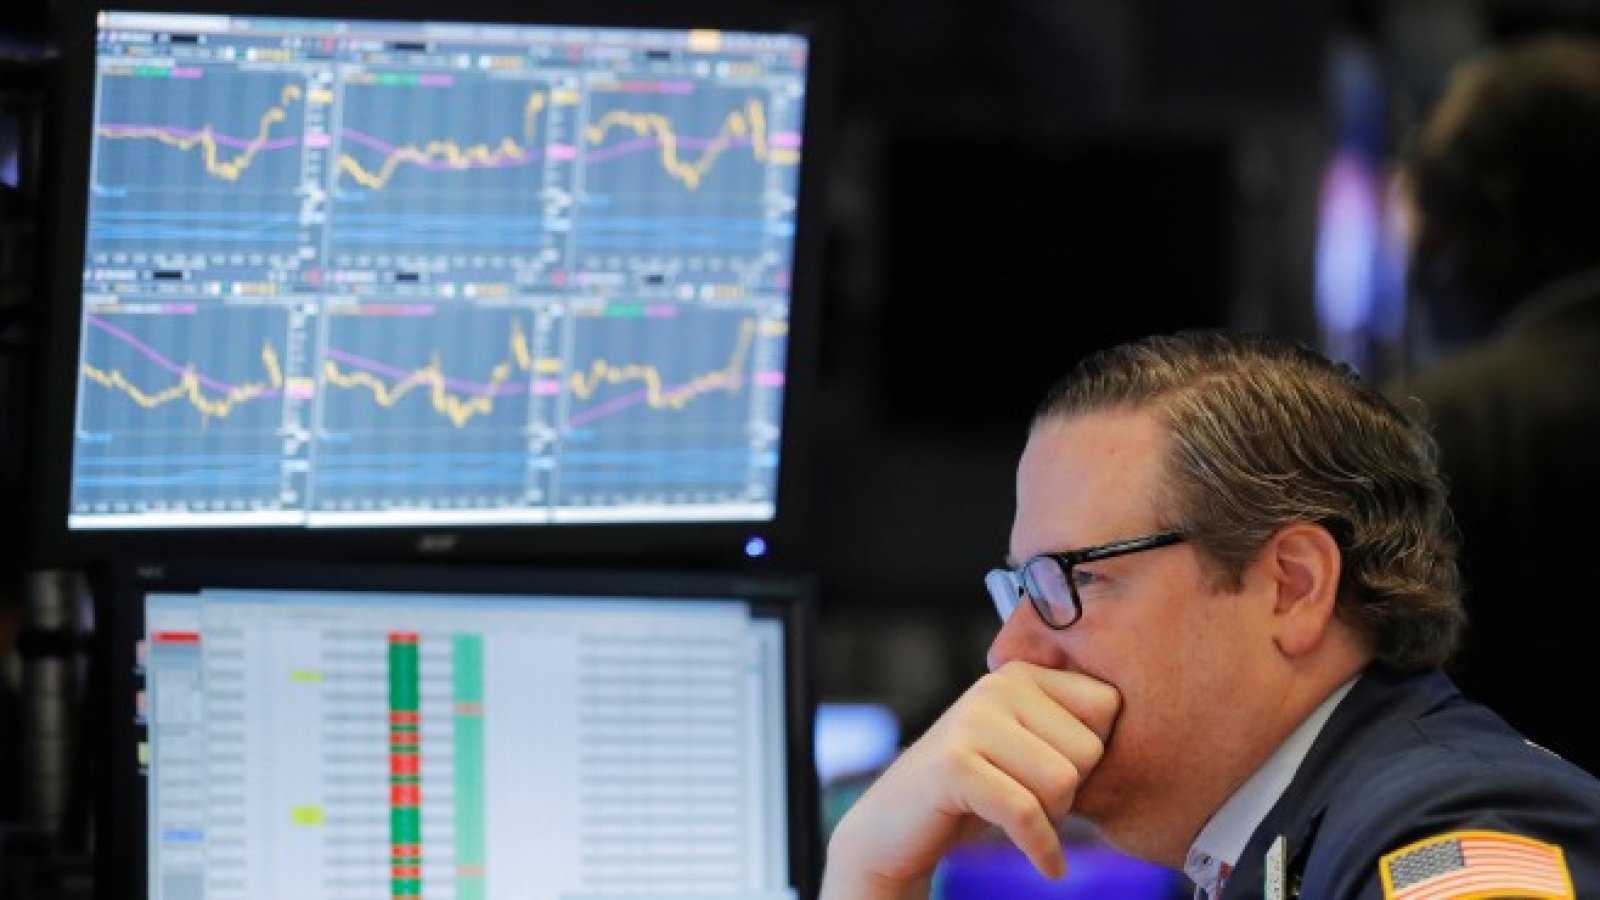


Докато броим дните до срещите на Европейската централна банка и Федералния резерв по-късно този месец, на които се очаква двете монетарни власти да запазят своята разхлабена парична политика, кривата на доходността в САЩ тихомълком възстановява нормалния си наклон (дългосрочните лихви са по-високи от краткосрочните), преодолявайки инверсията, която предизвика тревога в коридорите на двете най-важни централни банки в света. Точно както твърдях, че инверсията не е надежден сигнал за настъпваща рецесия в САЩ, сега не трябва прибързано да гледаме на това връщане към по-нормални условия като на успокояваща зелена светлина за икономиката. Вместо това то е още едно напомняне за това как традиционните пазарни сигнали бяха изкривени от годините на нестандартна политика на централните банки, пише за Bloomberg Мохамед Ел-Ериан, главен икономически съветник на германския застрахователен гигант Allianz.
През последните няколко седмици кривата на доходност в САЩ бавно и постепенно възвръща своята традиционна форма с възходящ наклон, при която облигациите с по-дълъг матуритет се търгуват при по-високи лихви спрямо тези с по-къси падежи. В най-следения сегмент от кривата доходността на 10-годишните американски държавни ценни книжа (на ниво от 1,75%) е със 0,17 процентни пункта по-висока от тази по двегодишните книжа. Кривата между 10-годишните ДЦК и тримесечните съкровищни бонове също е отново с нормален наклон, докато няколко от междинните криви остават обърнати.


Трудно е да се твърди, че продължаващата нормализация е движена от подобряване на икономическите показатели. Всъщност, те се влошиха, включително изненадващия спад на продажбите на дребно от миналата седмица, който предизвика безпокойство относно потреблението на домакинствата, което е най-стабилната част от американската икономика. Освен това влошаването на показателите е още по-изразено в международен план, особено в Китай и Европа. Не е чудно, че Международният валутен фонд и други институции коригираха надолу прогнозата си за глобалния икономически растеж до най-ниското ниво от световната финансова криза. Притеснявам се, че дори тези последни ревизии може да не са достатъчни, за да отразят последиците от забавянето в Европа и другаде по света.
По-добро обяснение за възстановяването на кривата на доходността в САЩ може да бъде намерено в еволюиращите пазарни схващания за бъдещите политики на централните банки.
Въпреки слабите глобални икономически перспективи, от централните банки идват нарастващи сигнали, сочещи намаляващ ентусиазъм и апетит за продължаване използването на нетрадиционни мерки като отрицателни лихвени проценти и мащабни покупки на облигации. Това облекчаване на паричната политика се смята, че има в най-добрия случай ограничени устойчиви ползи за икономическата дейност. То също така подхранва нарастващите опасения относно риска от бъдеща финансова нестабилност, неправилно разпределение на ресурсите в цялата икономика и контриращо поведение на тези, които са притеснени от способността да гарантират бъдещата си икономическа сигурност, включително по-големи спестявания, предизвикани от по-силно избягване на риска и заплахата за продуктите за дългосрочна финансова защита като нискорисково пенсионно планиране и животозастраховане.
Такива сигнали от централните банки включват гласовитото публично противопоставяне на някои настоящи и бивши служители на ЕЦБ относно по-нататъшно облекчаване на политиката и медийни доклади, които предполагат по-слаб апетит сред традиционно по-експанзионистично настроените представители на Фед за значително по-ниски лихви. Това също може да обясни защо толкова много служители на Фед, които бяха принудени да възобновят програмата за закупуване на ценни книжа в отговор на разстройването на пазара за финансиране на едро, излязоха от своя коловоз, за да повторят многократно думите на председателя Джером Пауъл, че „това в никакъв случай не е количествено облекчаване".
Колкото повече пазарите възприемат това изместващо монетарно настроение като част от политиката на централните банки, толкова повече последните ще опровергаят политическите очаквания, които бяха в основата на обръщането на кривата на доходността в САЩ, включително косвени такива като огромния натиск върху чуждестранните инвеститори да избягат от отрицателната доходност в Европа и Япония и да влагат средства в дългосрочни американски облигации. Това явление ще поддържа и спреда в доходността между германските и американските облигации в сегашния му по-нисък диапазон, независимо от относително по-доброто икономическо представяне от САЩ, което се очаква да продължи.
Точно както твърдях през март, че е неразумно да се реагира на инверсията на кривата на доходността в САЩ с изключително безпокойство за рецесия в Америка, сега би било преждевременно да се празнува скорошното частично възстановяване на наклона на кривата като индикатор за значително укрепване на икономическите перспективи на САЩ. Както обръщането, така и възстановяването на кривата напомнят за степента, до която традиционните икономически сигнали бяха изкривени от продължителния период на извънредни политики на централните банки. Те също трябва да бъдат разглеждани като само една от необичайните последици от парична политика, която, наложена в продължение на няколко години на централните банки от липсата на подходящи политически действия в други области, сега ще стане свидетел как очакваните ползи отстъпват на задълбочаващото се признаване на непредвидените последици и съпътстващите рискове.
 13:32 | 13.09.22 г.

 Климатът на България се променя: Хиляди жертви и над 1 млрд. евро загуби
 Български учени разкриха ключ към рядко генетично заболяване
 България е сред последните в ЕС по изучаване на втори чужд език
 Гилфойл натиска България за американския газ - на срещата с Йотова присъства и лобист на гръцка компания
 Ето какво ще е времето в понеделник

 продава, Парцел, 476 m2 София област, гр. Драгоман, 37000 EUR
 дава под наем, Двустаен апартамент, 68 m2 София, Център, 650 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Лозенец, 750 EUR
 продава, Двустаен апартамент, 67 m2 София, Кръстова Вада, 191491 EUR
 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR

 Изкуственият интелект ще позволи правни услуги на по-приемлива цена
 Асоциираното членство на Канада в ЕС изглежда изгодно за тях, но повдига въпроси
 Данъчна заплаха е вдигнала изплащанията от британските непублични фондове
 Енергийната инфлация в Европа създава печеливши и губещи акции
 Лондон е заплашен с жилищна криза през идните години

 Най-скъпият Rolls-Royce струва повече от 30 нови Ferrari
 93-годишен продаде огромната си колекция от страхотни коли
 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр

 Персонализирано ценообразуване: Защо плащаме различни цени за едно и също нещо?
 "Късметът може да изчезне": Защо атомната бомба не е пример за управление на ИИ?
 ГДБОП: Българите търсят алтернативи след края на Zamunda, ArenaBG и Zelka
 Русия порази централата на най-големия мобилен оператор в Украйна
 Омбудсманът: Никой не знае какъв ще бъде размерът на минималната заплата




















