

Първо, началната доходност от държавни облигации на развитите пазари е ниска. В резултат на това степента, до която те могат да поскъпват и да осигуряват защита по време на стрес е ограничена.
Освен това комбинацията от политики се променя. Фискалната политика се използва по-активно за стимулиране на растежа, а паричната политика дава приоритет на по-високите средни инфлационни очаквания. Това имплицитно задава долен праг за доходността на облигациите.
Накратко, по-силният икономически растеж, предизвикан от безпрецедентните стимули или завръщането на инфлацията, в крайна сметка ще доведе до отдръпване на ликвидната подкрепа от страна на централните банки. Днес инвеститорите може би се опасяват повече от твърде рязко икономическо възстановяване, отколкото от недостатъчно такова. Това е страх, който не се хеджира добре чрез голямо насочване към държавните облигации.
Понастоящем изглежда има малка вероятност за рязко затягане от централните банки. Но днес, когато пазарите все още калкулират приспособителната монетарна политика, дори и малка промяна в нея може да доведе до нестабилност на пазарите на облигации. Удвояването на разликата в доходността между 2-годишните и 10-годишнаите щатски ДЦК само за няколко седмици е своевременно напомняне за такава чувствителност.
И така, как инвеститорите трябва да подходят към тези нови рискове? Логично е обезпечаването на експозиция към акции със силен цикличен фокус с оглед икономическото възстановяване. Инвеститорите могат също така да увеличат активите, които са свързани с инфлацията и се възползват от по-силен растеж. За инвеститорите в състояние да поемат разходите за неликвидност, реални активи като инфраструктура или недвижимост, които осигуряват коригирани с инфлацията потоци от доходи, са привлекателни.
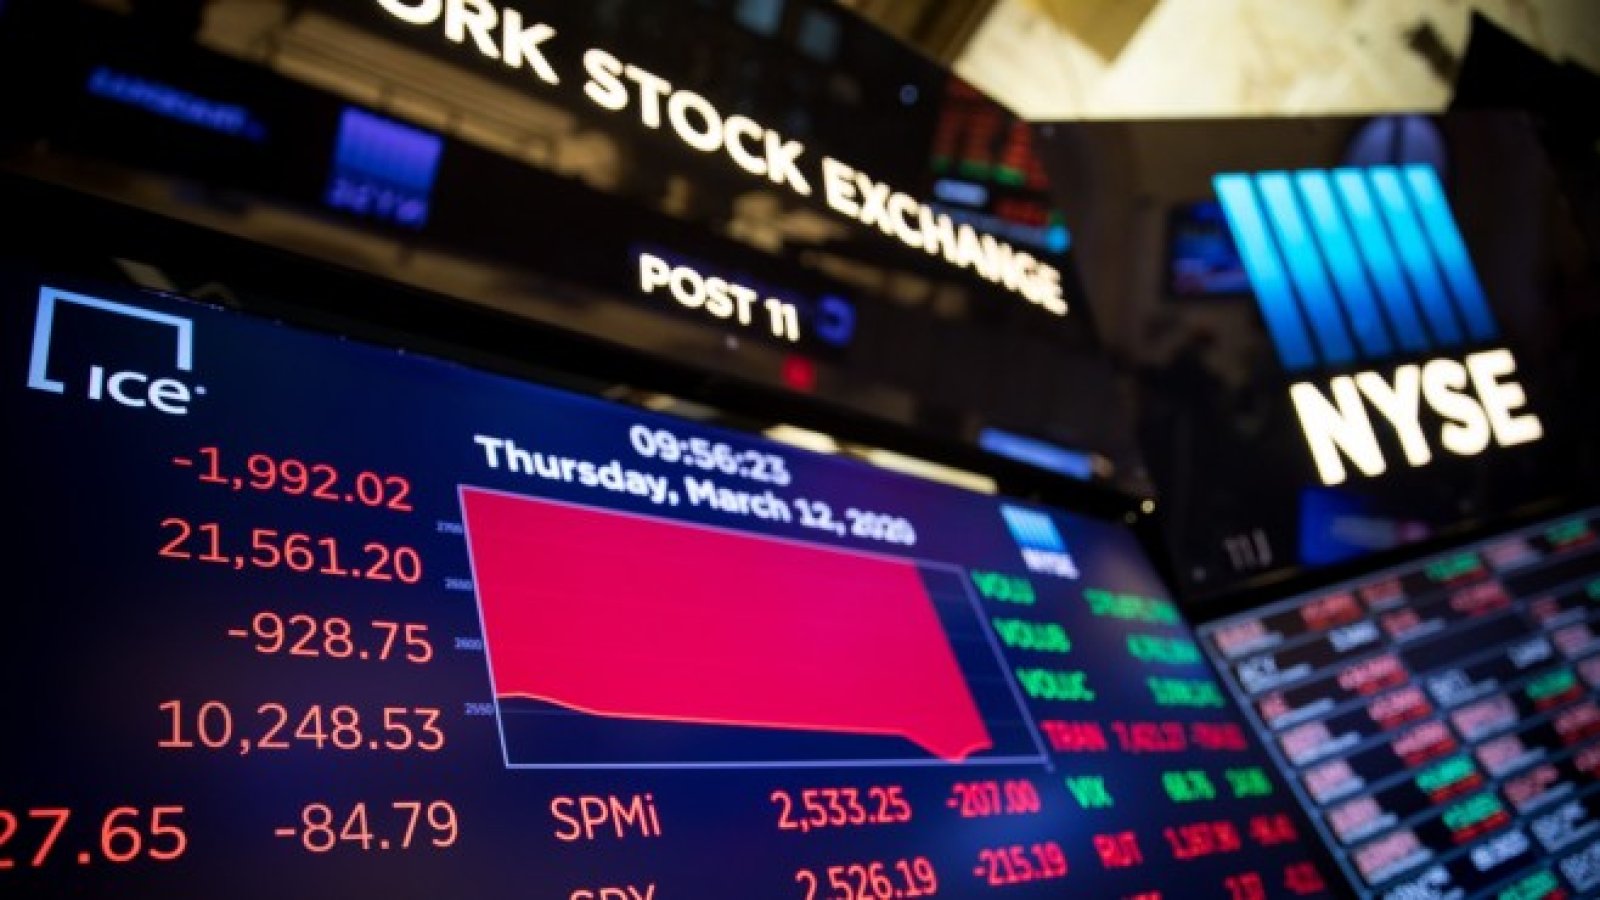
Волатилността на пазара през март миналата година постави първия реален тест за тези активи по време на стрес. Устойчивостта на инвестициите в зелена енергия и свързаната с технологиите логистика беше забележителна.
Гледайки напред, прогнозите в нашето годишно проучване за дългосрочната възвръщаемост сочат, че недвижимите имоти в САЩ ще предлагат средна доходност от 5,9% за 10-15-годишен период, като 80% от нея ще дойде от висококачествени, стабилни потоци на доходи. Очакваме, че след като ливъриджът при недвижимостите е малка част от нивата, наблюдавани по време на финансовата криза, инвеститорите все повече ще бъдат привлечени от потенциала им за доход.
С изместването на пазарния фокус от регулаторната подкрепа към икономическия фундамент държавните облигации просто не могат да осигурят вида сигурност, който някога носеха. Предвид рисковете на хоризонта, инвеститорите нямат друг избор освен да диверсифицират източниците на безопасност в портфейлите си.
 10:24 | 14.09.22 г.

 Откриха изложбата "Варна – град с дух и история край морето" в посолсвото в Румъния
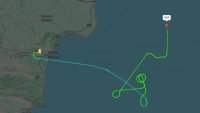 Американски патрулен самолет излетя тази вечер от Варна с мисия в Черно море
 Жители на район „Аспарухово“ излязоха на протест, ще сезират министерства
 Филип Ангелов спечели конкурса за пианисти „Мила Михайлова“ във Варна
 Варненски футболист стана баща

 продава, Тристаен апартамент, 103 m2 София, Драгалевци, 370000 EUR
 продава, Двустаен апартамент, 79 m2 София, Драгалевци, 305000 EUR
 продава, Двустаен апартамент, 75 m2 София, Студентски Град, 255000 EUR
 продава, Двустаен апартамент, 77 m2 София, Дружба 2, 265000 EUR
 продава, Двустаен апартамент, 65 m2 София, Кръстова Вада, 257000 EUR

 „Топлофикация София“ е на ръба: Възможно ли е това да е последният сезон?
 AI няма да отнеме работните места на хората, човек и машина са по-силни заедно
 Netflix: Войната за стрийминг аудиторията тепърва започва
 Борис Джонсън се завръща в дебата за Брекзит и отново греши
 Технологичните сривове засилват недоверието към инфраструктурата в САЩ

 Volkswagen загатна нов електрически хот-хеч
 Системите за помощ на водача – често повече пречат, отколкото помагат
 Mercedes-Benz продава C 111 с Ванкелов двигател
 Какво се случва с V6 двигателя на Kia Stinger след 160 000 км
 Китайски марки изпревариха Toyota в класация за надеждност

 Защо ударът на Украйна по Кримския мост е от толкова голямо значение
 Майли Сайръс с поредно трогателно послание за Доли Партън
 Дмитриев: Инициативата на САЩ ще осигури на ЕС по-евтини енергийни ресурси
 ИИ вече не е бъдеще, а власт, пари, контрол
 Червен килим и танци не стигат: Тръмп смъмри филипинския президент, поиска златен жезъл