

За мнозина на облигационните пазари разпродажбите от началото на годината може да изглеждат като предвкусване на нещата, които предстоят, пише за Financial Times Тушка Махарадж, глобален стратег за различни активи в JPMorgan Asset Management.
Пазарите претърпяват ключова промяна. Докато извънредната подкрепа от централните банки беше основен двигател за пазарите през последните девет месеца, икономическият фундамент ще има водеща роля през тази година. И преоценките на пазара на облигации са в основата на този преход.
Преоценката вече започна. Дългосрочните американски държавни облигации загубиха над 12% тази година на фона на нарастващата волатилност на пазарите за инструменти с фиксиран доход. По-силният фискален стимул в САЩ тежи силно на пазара на облигации.
Макар рязкото покачване на доходността да е признак за хаотично преоценяване, не трябва да забравяме, че по-голямата част от покачването идва от преоценка вследствие на по-високите очаквания за растеж. Това е хубаво нещо.
Дори индексът Vix, най-добрият барометър на страха, който измерва очакванията на инвеститорите за волатилността на пазара на акции, остава значително потиснат. Можем да очакваме и вербална намеса от централните банки за успокояване на пазарите, ако финансовите условия започнат да се затягат, което трябва да изглади волатилността по време на този преход.
Не става въпрос само за няколко лоши седмици за притежателите на облигации. Последните ценови движения са навременно напомняне за предизвикателствата пред инвеститорите основно във фиксиран доход. Тъй като глобалната икономика навлиза в нов цикъл, се трупат нови рискове. Перспективата за устойчив фискален стимул, нарастващи инфлационни рискове и намалена подкрепа от централните банки едновременно поставя под съмнение сигурното убежище, което някога предсталвяваха държавните облигации.
Инвеститорите вървят към това осъзнаване. В неотдавнашно проучване сред над 1500 от нашите клиенти, повече от 60 на сто от анкетираните заявяват, че или намаляват средствата за държавни облигации от развитите пазари или използват по-активни инструменти за справяне с волатилността. Тук действат няколко фактора.
 10:24 | 14.09.22 г.

 Откриха изложбата "Варна – град с дух и история край морето" в посолсвото в Румъния
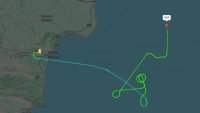 Американски патрулен самолет излетя тази вечер от Варна с мисия в Черно море
 Жители на район „Аспарухово“ излязоха на протест, ще сезират министерства
 Филип Ангелов спечели конкурса за пианисти „Мила Михайлова“ във Варна
 Варненски футболист стана баща

 продава, Тристаен апартамент, 103 m2 София, Драгалевци, 370000 EUR
 продава, Двустаен апартамент, 79 m2 София, Драгалевци, 305000 EUR
 продава, Двустаен апартамент, 75 m2 София, Студентски Град, 255000 EUR
 продава, Двустаен апартамент, 77 m2 София, Дружба 2, 265000 EUR
 продава, Двустаен апартамент, 65 m2 София, Кръстова Вада, 257000 EUR

 „Топлофикация София“ е на ръба: Възможно ли е това да е последният сезон?
 AI няма да отнеме работните места на хората, човек и машина са по-силни заедно
 Netflix: Войната за стрийминг аудиторията тепърва започва
 Борис Джонсън се завръща в дебата за Брекзит и отново греши
 Технологичните сривове засилват недоверието към инфраструктурата в САЩ

 Volkswagen загатна нов електрически хот-хеч
 Системите за помощ на водача – често повече пречат, отколкото помагат
 Mercedes-Benz продава C 111 с Ванкелов двигател
 Какво се случва с V6 двигателя на Kia Stinger след 160 000 км
 Китайски марки изпревариха Toyota в класация за надеждност

 Учителка от Австралия родила дете от 12-годишно момче, което насилвала сексуално
 Американските танкове Abrams ще разчитат на дронове за откриване на скрити заплахи
 Симидчиев: Увеличаването на бюджета не води автоматично до по-добро здравеопазване
 Women in Hollywood 2026: Пенелопе Крус в червено и още звезди
 Бойко Найденов: Абсолютната власт корумпира абсолютно