


Омбудсманът Мая Манолова обяви, че до две седмици институцията ще представи законопроект за частния фалит, който ще бъде още една възможност за гражданите, които са изпаднали в неплатежоспособност и нямат перспектива пред себе си и своите семейства, да получат втори шанс.
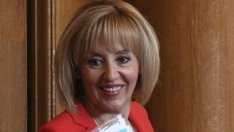
„Много от хората изпадат във финансовото блато, застрашени са от финансово изключване, заради лавинообразното нарастване на дълговете им“, коментира тя по време на инициираната от нея в институцията кръгла маса по проблемите на гражданите с фирмите за бързи кредити.
Общественият защитник уточни, че в ръководената от нея институция „много задълбочено и от дълго време работим с колегите за такъв закон. Ще го внесем в парламента и ще упражним натиск за приемането му от народните представители. Разбира се, преди това ще направим обсъждания с отговорните институции“, посочи Манолова, цитирана от пресцентъра на независимата иинституция.
Омбудсманът припомни, че миналата година концепцията на този законопроект е била широко обсъдена с представители на работодателски организации, синдикати, различни министерства, Асоциация на банките в България, депутати.
„Очакват се и конкретни действия от Комисията за защита на потребителите (КЗП). Те имат правомощието да внасят колективни искове, решенията по които след това са задължителни, и за взаимоотношенията на всеки един гражданин, нищо че не е участвал в този иск, с фирми за бързи кредити“, отбеляза Манолова по време на дискусията за ръст на задълженията на гражданите при т. нар. бързи заеми.
„От мен като омбудсман се очаква да защитя гражданите, защото за част от тях плащането на огромни лихви, разноски, обезщетения и неустойки е непосилно. Много от хората изпадат във финансовото блато, застрашени са от финансово изключване, заради лавинообразното нарастване на дълговете им. Така от моментно решение в труден за гражданите финансов момент, фирмите за бърз кредит се превръщат във фирми за бърз крах за тях“, смята Мая Манолова.
Тя информира, че през последните седмици има жалби от адвокати и от магистрати със систематизиране на проблемите, с които се сблъскват в своята практика. „Става дума за сериозни нарушения от страна на фирмите за бързи кредити, на заобикаляне на закона и включване в договорите за бързи кредити на най-разнообразни неравноправни клаузи“, твърди Манолова.
По думите ѝ форумът си е поставил за цел не само да „алармира за проблемите“, но и да набележи мерки за тяхното преодоляване, включително да се обърне внимание и на Асоциацията за отговорно небанково кредитиране за тяхното съществуване.
По актуални данни на БНБ отпуснатите кредити за първото тримесечие достигат до 2,522 млрд. лева. Пак по информация на централната банка 200 млн. лева са т.нар. лоши кредити или забавените заеми за връщане.
„Това число обаче не трябва да се приема еднозначно, тъй като една голяма част от тези кредити се продават на колекторски фирми. По данни на асоциацията на колекторите 19% от необслужените кредити, които са продадени на фирми за събиране на вземания, идват именно от бързи кредити“, посочи Манолова.
Сред рисковете пред финансовите системи на Еврозоната за тази година проблемът с необслужените кредити попада в челната тройка, заедно със сложната геополитическа ситуация и с киберпрестъпността, посочва Европейската централна банка.
„България е в топ 5 на страните от ЕС по лоши кредити. За 2018 г. необслужените заеми са на стойност 800 млн. лева, като 600 млн. лева от тях са потребителски от физически лица“, цитира статистика общественият посредник.
Мая Манолова припомни, че сред мерките, които институцията е предприела, за да защити гражданите, е законопроектът, изготвен заедно с магистрати, адвокати и граждански организации, и внесен преди повече от четири месеца в Народното събрание за промени в Гражданско процесуалния кодекс. Неговата цел е въвеждането на задължение за съда в заповедното производство да следи служебно за неравноправни клаузи в договорите. Така всичките огромните лихви, неустойки и обезщетения ще бъдат отменени като нищожни от българските съдилища.
Омбудсманът подчерта, че внимателно ще прецени с екипа си необходимостта от внасяне на допълнителни законодателни предложения и даде за пример въвеждането на лицензионен режим на фирмите за бързи кредити и оперативен контрол върху тяхната дейност.
Сред проблемите на хората с фирмите за бързи кредити е, че най-често имат неустойка за неосигуряване на поръчител, който трябва да взима например седем пъти по-високо възнаграждение от минималната заплата. Друг проблем е осигуряването на банковата гаранция, която е ясно, че не могат да получат предвид ниското социално положение на кредитоискателя.
„Абсурдно е искането за предоставяне на поръчител или банкова гаранция в тридневен срок след отпускането на кредита. Т.е. фирмата изначало е наясно, че няма как да бъде изпълнено едно такова условие“, смята омбудсманът и допълни, че това е начин за увеличаване на възнаградителната лихва.
По думите ѝ честа практика на фирмите за бързи кредити е да включват т. нар. пакети с допълнителни услуги, които са още един начин за увеличаване на същата тази възнаградителна лихва, както и начин да се прескочи в някои случаи многократно годишния процент на разходите по един кредит.
Сред другите проблеми, които открои Манолова, бяха взимането на такса за извънсъдебно събиране на кредита, което според омбудсмана означава, че тези фирми искат от хората предварително да си платят за това, че ще ги притесняват по телефона, с писма, вкъщи, на работното им място, а също и че взимат такси за домашно посещение.
„Имаме оплаквания от граждани за несъразмерно високи застрахователни премии“, каза общественият защитник и като даде пример, че за кредит от 2000 лева, се иска 1540 лева застраховка, която при това важи само в рамките на една седмица.
Манолова беше категорична, че изброените примери са в нарушение на правилата и трябва да бъдат не само преустановени, но и санкционирани. Според нея проблемът е в липсата на контрол върху фирмите за бързи кредити, защото единственият орган, които ги контролира, е Комисията за защита на потребителите, но тя няма как да контролира ежедневно близо 100 фирми в сектора.
Омбудсманът акцентира още, че за да бъде упражнявана такъв вид дейност, е необходимо лицензиране на фирмите за бързи кредити, което БНБ би могла да издава.
 03:44 | 14.09.22 г.

 Ралф Шумахер: Дайдет шанс на Никола Цолов във Формула 1
 Папа Лъв призовава френските епископи да „се борят“ срещу сексуалното насилие от Църквата
 Йотова: Българската позиция е час по-скоро преговори за мир в Украйна
 ЦИК: Машинният отчет позволява резултатите да бъдат обработени по-бързо и точно
 Един час повече сън: Кога връщаме часовниците назад

 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR
 продава, Зала, 165 m2 София, Враждебна, 2200 EUR
 дава под наем, Къща, 300 m2 Варна, Виница, 1800 EUR
 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR

 Ще съхрани ли ЕС либералния си икономически проект?
 Безплодната среща между Тръмп и Си Дзинпин тревожно напомня за 30-те години
 Водещи централни банки водят двойствена монетарна политика
 Иран няма да смекчи исканията си, след като САЩ отхвърлиха предложението му
 Космосът трябва да бъде последната граница, а не поредното сметище

 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр
 Сбогом на легналите полицаи - идва ново оръжие срещу високата скорост
 Porsche патентова автоматик с фалшив педал на съединителя

 Кремъл предупреди: Използването на Starlink за удари по Русия е безразсъдно
 Предлагали на Папи Ханс да прави музика за предизборни кампании
 Николай Попов: Не зная дали всички осъзнават каква трагедия е това!
 Учителка се качи зад волана в Свищо с 2.4 промила алкохол в кръвта
 Йотова: Речта ми в ООН беше приета изключително добре, думите ми са чути





















преди 7 години Крайно време беше за прекратяване на дълговото, доживотно, с онаследяване робство на говедата. А дано, ама надали ... Умиране има, оттърване от дълг няма. отговор Сигнализирай за неуместен коментар