„Лихвите на пазара следва да останат в нива 8-10%, но ние вече виждаме самоубийствената конкуренция на банките и прогнози много трудно могат да се правят“, каза в интервю за Investor.bg Борислав Тодоров, Управляващ директор на лизинговото дружество Кюн & Партньори ООД. С него разговаря Владимир Йорданов.
- Намаля ли в последната година ефективната лихва, наричана от повечето потребители оскъпяване, и колко е в момента? Каква е прогнозата ви за средната лихва след една година?
Може би още дълго време ще се употребява терминът оскъпяване, но хората започнаха да научават кое какво е и смятам, че с времето нещата ще си дойдат на мястото. Още повече най-вярната истина за всеки клиент е да си направи сметката „Какво плащам в пари и каква ще ми е рекапитулацията на края на договора за лизинг/ кредит?”.
В момента българският пазар в областта на финансирането се движи между 7,5 и 22%. Разликата между компания и компания все още в някои случаи е голяма. Но за нас нормалната лихва на пазара следва да е в порядъка на 8 до 10%. Над 12% тя е висока, а под 8% рано или късно ще доведе до фалит на лизингови компании, което отново вреди на пазара.
Глупаво е да се смята, че на западния пазар лихвите са по 2%. Това не отговаря нито на нормалната логика на носене на риска, нито на нормалните нива инфлация, нито на разходите на финансовите институции.
В Западна Европа само разходите на финансовите компании са между 2-3%, да сложим EURIBOR 2-3%, вече отиваме на 5%. Ами рискът и печалбата на банката? Вярно е, че в държави от Централна Европа в момента се наблюдават лихви под 5%, но това вече носи и последствията си – срив в работата на някои банки, а нека отбележа – това вреди автоматично на ползвателите, а това сме ние.
Моето мнение е, че лихвите на пазара следва да останат в нива 8-10%, но ние вече виждаме самоубийствената конкуренция на банките и прогнози много трудно могат да се правят.
- Според вас какво ще промени Законът за лизинга и последните рестрикции на БНБ спрямо банковото кредитиране?
На първо място ще се въведе ред на пазара на лизинговите услуги. По-добре ще е защитен общественият интерес, колкото и банално да звучи това. Не може един застрахователен брокер да се регистрира от държавата, да има правила за него (а неговата дейност е с много по-малък обществен интерес и съответно - риск за ползвателите на услугите му), а всеки, който пожелае, да си прави лизингова компания, да раздава и приема пари и да не се знае изобщо какво прави, защото никой не го контролира. Все още на пазара има доста некоректни играчи и смятам, че те са основната причина да се въведе законова регулационна рамка.
- Какви са предимствата на лизинга - при счетоводното му отчитане, разсрочване във времето?
Лизингът е правилната финансираща форма за всички, за които използването и печалбата от един актив са по-важни от собствеността върху актива. От гледна точка на директната покупка не е необходимо предприемачът да блокира големи средства от оборота си за да закупи актива кеш. Посредством гъвкавостта на направата на договорите по отношение на срок на действие, на авансовата вноска, на остатъчната стойност и разпределянето на вноските, ние винаги се стремим да предлагаме пасващата договорна форма на лизинг за всеки инвеститор и всеки доставчик на оборудване.
При това финансирането на необходимата инвестиция не влошава ликвидността и съответно кредитния рейтинг на клиента. Освен това при лизингът, за разлика от банковите кредити, не се изискват допълнителни обезпечения. Въз основа на фиксираните вноски за определения срок на действие е възможно дългосрочно планиране на разходите от предприемача.
Оперативният лизинг в частност предлага и едно допълнително предимство тъй като лизинговите вноски веднага се изключват напълно като производствени разходи и инвестицията посредством лизинг е балансово неутрална, т.е. едно финансиране на лизинг може да се оказва целесъобразно и от данъчна гледна точка.
- За какви нужди лизингът е по-добрата форма за кредитиране, спрямо банковия заем ?
На този етап за бизнес нужди и МПС. При лизингът за разлика от кредита ние начисляваме ДДС и това прави една сделка на лизинг по-неизгодна за физическите лица – потребителите в сравнение с кредитното финансиране от страна на банките. Но по отношение на корпоративните ни клиенти и МПС (където държавата и без друго не допуска възстановяване на ДДС и е снижила почти до нула контрабандния внос, благодарение на който все още в България могат да се закупуват много потребителски стоки без да се начислява ДДС) дори лизингът има своето голямо предимство: ние разсрочваме и ДДС на клиента за срока на договора за лизинг, докато банките или изобщо не финансират разходи за ДДС, или, ако го правят, начисляват лихви и искат допълнителни обезпечения, които отежняват сделката.
- По какви критерии оценявате риска? Застраховате ли всички продажби на лизинг или само част от тях?
Рискът се оценява на база няколко фактора: финансови показатели и стабилност на корпоративния субект, браншът, в който работи в зависимост от обективни за него обстоятелства, географски регион на продажби и покупателна способност на региона, държавната политика в дадения бранш и регион, продуктът, който клиентът желае да закупи.
При всяка сделка на лизинг, лизингованите обекти задължително се застраховат. Те са почти единственото обезпечение, а и застраховката служи за защита и на клиента.
- Какви са основните изисквания към лизингоискателите ?
Трябва да видим, че фирмата на клиента ни се развива добре и може успешно да посреща предизвикателствата на бизнес-ежедневието и се справя с проблемите в обкръжаващата го среда.
- Каква е първоначалната вноска, как се формира лизинговата цена, оскъпяването и лихвата, дългосрочността на изплащането ?
Първоначалната вноска започва стандартно от 15-20%, но в отделни случаи при добри клиенти може и да е по-ниска. В момента стартираме програма „Такси” без авансова вноска и със разсрочени застрахователни вноски. За мобилни предмети срокът на лизинг е до 6 години, а за недвижимости до 20 в зависимост от стойността на инвестицията. Лихвите, с които ние работим, са в порядъка на 7,5 до 12% или обърнато в оскъпяване около 3,6 до 6%.
- Какви са последствията, ако вноските не се погасяват редовно?
Всячески се опитваме да влезем в положението на клиента (стига да не е налице опит за измама) и предлагаме решения на създалата се ситуация, но ако положението е неспасяемо, се влиза във владение на обекта, който се продава с цел обезщетяване.
- Възможно ли е вноските да са разместени във времето или са фиксирани?
На клиентите се предоставя възможността до голяма степен сами да преценят по какъв начин да се формират вноските им, но разбира се всяко нещо си има логически граници и невъзможни неща не може да предложим.
- Как ще се отрази приемането на България в Европейския съюз върху развитието на отрасъла ?
Смятам за изключително позитивно това, че ще отпаднат останалите все още бариери и ограничения в международната търговия с ЕС, а нашата работа е пряко свързана с нея. Когато нашите доставчици не срещат трудности в работата си, това повишава качеството и клиентът ще се чувства перфектно.
Кюн & Партньори е създадено през 1982 г. в гр. Хамбург, Германия и работи като независимо дружество в областта на лизингово и инвестиционно финансиране на недвижимости и мобилни основни средства за производство и транспорт. От 1988 г. компанията работи с клиенти от Източна Европа в сферата на местен и транс граничен лизинг. Дъщерни дружества са регистрирани от 1991 г. в Будапеща, от 1992 г. в Прага, от 2001 г. в Загреб и Орадеа (Румъния), от 2002 в Белград и София, от 2003 г. в Букурещ, както и от 2004 г. в Санкт Петербург.
Интервю: Конкуренцията между банките е самоубийствена
10:58 | 21.04.05 г. Сподели:


Препоръчан материал от партньор на investor.bg


Борислав Тодоров
Последна актуализация:
Всяка новина е актив, следете Investor.bg и в Google News Showcase.
 18:52 | 04.09.22 г.
напиши коментар
-
Wall Street затвори със спадове под натиска на разпродажбите на акциите на Nvidia
-
Икономист: Фискалната политика на страната е напълно изпусната
-
Христо Папукчиев: Европа закъсня с мерките за сигурност в Черно море
-
Кадър на деня за 10 ноември
-
Повлияха ли се българските избиратели от тролове, фалшиви профили и страх?
-
Уолър от Фед разпалва дебата за по-голямо повишение на лихвените проценти
-
Търговският излишък на Китай надхвърли 1 трлн. долара за втори път в историята
-
Украйна ще има Космически сили, които ще прехващат ракети като "Орешник"
-
Радев: ЕК подкрепя предложението за мораториум върху атаките срещу цивилни кораби в Черно море
-
Задава се нов проблем за европейската автомобилна индустрия в началото на 2027 г.
-
Докъде ще стигне битката с търговските вериги?
-
Единадесет български компании са сред стоте най-големи в Югоизточна Европа

 Европа закъсня с мерките за Черно море, послания на Фон дер Лайен са закъснели
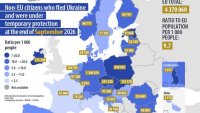 Евростат: Все повече украинци получават временна закрила в България
 Тежките верижни катастрофи на "Тракия" през годините
 Поптодорова обясни какво е значението на посещението на Урсула фон дер Лайен във Варна
 Говорител на ЕК: Бъдещият център за наблюдение на Черно море се очаква да бъде готов догодина

 дава под наем, Двустаен апартамент, 65 m2 София, Свобода, 598 EUR
 продава, Парцел, 1675 m2 Кавала, 700000 EUR
 продава, Тристаен апартамент, 89 m2 София, Карпузица, 239000 EUR
 продава, Мезонет, 105 m2 Халкидики, 385000 EUR
 продава, Къща, 704 m2 София, м-т Детски град, 820000 EUR

 Защо Nvidia и Дженсън Хуанг са толкова важни за пазарите
 Русия се провали в опита да замени долара с китайския юан
 Приходите на OpenAI за третото тримесечие скачат с близо 50% до $10 милиарда
 Водещи централни банки сигнализират за нови повишения на лихвите
 SoftBank губи 7 милиарда долара след обезценка на AI активи

 Това Porsche 924 е първата полицейска суперкола в Дубай
 Шакил О'Нийл си купи три Rolls-Royce-а заради наранено его
 Боядисването на това Bentley Continental GT отнема 56 часа
 Mercedes дава още 10-15 години живот на ДВГ
 Какви рискове крие дистанционното стартиране на двигателя

 Ремонт променя движението в участък на АМ „Тракия“ до Пазарджик
 Акция в София: Дарете кръв за пострадалите на магистрала "Тракия"
 Присъдата 110.СУ - без парно – четвърти ден, без ток – втори
 Платното от магистрала "Тракия" в посока София е пуснато за движение
 Облачно и слаби валежи днес, започва затопляне
Специални проекти виж още

Най-четени новини
-
Започва първото военно учение на "Коалицията на желаещите", гори рафинерията в Кириши
-
Подготвят се мащабни протести в Европа срещу развитието на центровете за данни
-
Правителството предлага ново данъчно облекчение за детско развитие
-
Възстановяването при Саудитска Арабия доближава петролния добив на ОПЕК до предвоенните нива
-
Гълъб Донев призна, че е обсъждано пренасочване на средства от втория пенсионен стълб
-
Собственикът на два мола в София планира значително разширяване на бизнеса си в Европа
-
Газът в Европа поевтиня с 20% от началото на отоплителния сезон
-
НАП установи нарушения в 60% от проверените медицински и дентални клиники в София и областта
-
Данъчни промени 2027: Прагът по ДДС се увеличава поетапно, нов акциз за мощните автомобили









-
Започва първото военно учение на "Коалицията на желаещите", гори рафинерията в Кириши
-
Киев опитва да спре полета на балистичните ракети, Русия предизвика САЩ с танкери под санкции
-
„Канал Истанбул“: Турция задвижва "лудия" проект на Ердоган за нов канал през Истанбул
-
Москва и Санкт Петербург са под масирани удари, гори петролен терминал в Ленинградска област*
-
По-високите лихви тласнаха одобрените ипотечни кредити във Великобритания до 33-месечно дъно
-
Подготвят се мащабни протести в Европа срещу развитието на центровете за данни
-
САЩ показаха копчето за изключване на Starshield, Киев подновява ударите по рафинерии*
-
Промените за трудовия стаж в Кодекса на труда ще бъдат предложени отново
-
Държавният департамент на САЩ одобри сделка за продажбата на 500 ракети Patriot за Украйна







Коментари
Финанси виж още
-
преди 8 часа
Wall Street затвори със спадове под натиска на разпродажбите на акциите на Nvidia
-
преди 10 часа
Уолър от Фед разпалва дебата за по-голямо повишение на лихвените проценти
-
преди 11 часа
Повечето европейски пазари затвориха на зелено, STOXX 600 отбеляза нов рекорд
-
преди 13 часа
SOFIX се приближава до рекорда от края на октомври
-
преди 14 часа
Новите данни за инфлацията помрачават старта на търговията на Wall Street*
-
преди 14 часа
Николай Стойков: Пазарът винаги изненадва участниците си, дори когато те са на печалба