


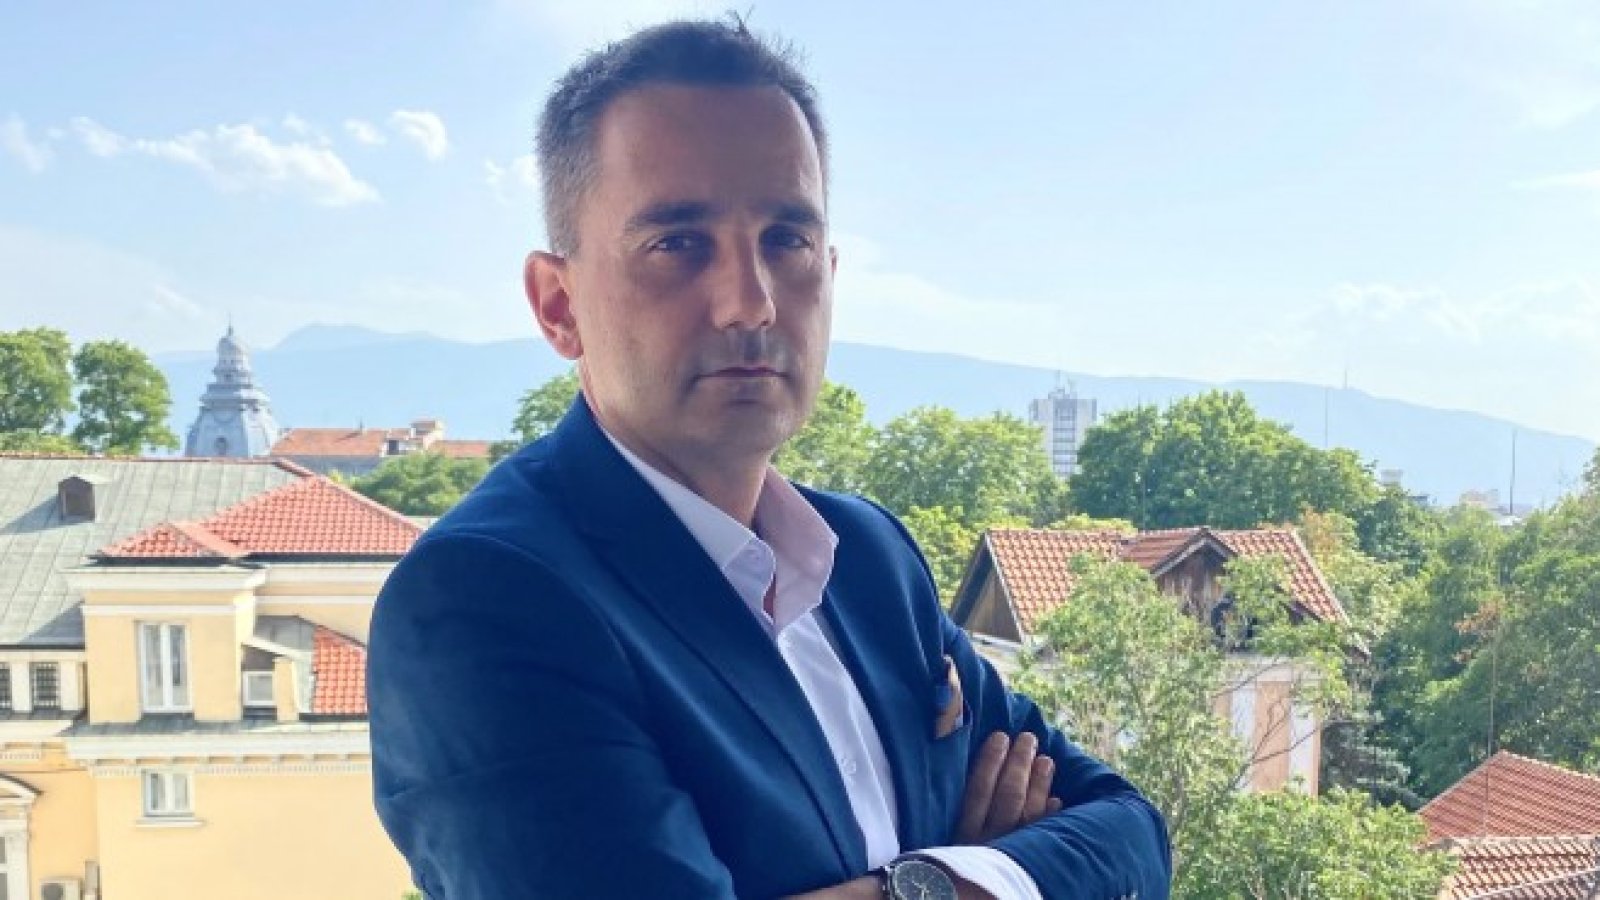


Станислав Атанасов е директор на дирекция „Продажба на спестовни и инвестиционни продукти - Частно банкиране“ в Банка ДСК. Има над 15 години опит в банковата сфера, инвестициите и финансовите пазари, като е работил в няколко от водещите банки и управляващи дружества в България.
Г-н Атанасов, как оценявате икономическата обстановка и финансовите пазари в момента? Кога може да очакваме положителни лихви по стандартните депозитни продукти?
Централните банки приложиха силно експанзивна парична политика в подкрепа на икономиките по време и след Covid-кризата. Подобна парична политика, съчетана, разбира се, и с редица други фактори, е в основата на текущата много висока ликвидност в банковата система и нулевите лихви по депозитите. Също така, по данни на БНБ, в България отново регистрирахме рекорден ръст в спестяванията на гражданите и домакинствата. Този факт е напълно логичен в следствие на безпрецедентните ограничения за социална дистанция, рестрикции за пътуване и всички други мерки, които бяха предприети за овладяване на пандемията през миналата година.
От друга страна, възстановяването, което се наблюдава в развитите икономики и финансови пазари, би трябвало да позволи постепенно намаляване на паричната подкрепа от страна на централните банки. Първо - в поетапно намаляване на програмите за изкупуване на активи, и второ – много плавно повишаване на основните лихвени проценти. Този процес обаче очаквам да е изключително плавен, особено в Европа, и не смятам, че в следващите няколко години можем да видим осезаема промяна на текущите нулеви лихви по стандартните депозити и спестовни продукти.
Какво е по-подходящо в момента – да се инвестира, или да се държат парите на депозит? Къде e подходящо хората да инвестират в момента?
Както казах, имайки предвид текущите пазарни условия и нулеви лихви, не виждам чисто икономически смисъл в депозита и понастоящем той не носи добавена стойност за дългосрочните спестявания на хората. За краткосрочните ни пари, тези, за които знаем, че ще използваме в обозримо кратък период от време, най-удачният вариант е да са ни на разположение – „под ръка“.
За дългосрочните ни спестявания обаче, тези, които сме заделили с определена бъдеща цел - депозитът, спестовната сметка или парите в кеш понастоящем не са добър избор, защото не работят за нас, а дори напротив.
Ще дам един пример, който макар вече да е банален, смятам, че е важно да се припомня по-често. Ако оставим нашите спестявания, например 5 000 лева, в депозит или спестовна сметка при 0% лихва, след 1 година ще имаме отново същите тези 5 000 лева. При около 2% годишна инфлация (целевата инфлация на повечето централни банки е около и под 2%) след една година нашите спестявания ще намалят покупателната си способност именно с тези 2 %. Доколкото инфлацията е управляема и в целевите граници тя е полезна за икономиките. Същевременно обаче, очакванията на много анализатори са за инфлационен натиск и покачваща се инфлация. Ако разширим малко примера и инфлацията се повиши до 3-4 % годишно и се запази за няколко години (примерно 4 години), това респективно ще доведе до около 12-16 % по-малка реална покупателна стойност на нашите 5 000 лева от примера или накратко казано, след време ще може да си закупим по-малко стоки и услуги с нашите пари. Важният извод от това е, че трябва да се замислим как да „накараме парите да работят“ в дългосрочен план и да запазват стойността си във времето.
Инвестицията си остава един от най-предпочитаните варианти за дългосрочни спестявания, както в миналото, така и понастоящем. Разбира се, в текущите пазарни условия инвестицията изглежда още по-полезна. Сама по себе си, думата инвестиция е широко обхватна. Инвестиционните възможности са изключително много: инвестиции във финансови инструменти, в недвижими имоти, злато, суровини, инвестиции в бизнес и др. Няколко основни характеристики най-общо обединяват всички тези инвестиционни алтернативи, а именно - времевият хоризонт на инвестираните средства, в средносрочен и дългосрочен план инвестицията да генерира доход, да покачва стойността си и не на последно място - да е ликвидна. Именно ликвидността или възможността лесно да „излезем“ от инвестицията на реалната и пазарна стойност и да я превърнем в пари, подкрепя допълнително интереса към финансовите пазари. От своя страна договорните фондове, предоставят изключително лесен достъп до финансовите пазари за всеки, дори с малки суми или регулярно с месечни вноски и без необходимост от специални познания и опит в инвестиционната сфера.
Какво най-просто казано представляват договорните фондове?
Договорните фондове, наричани също взаимни или инвестиционни, са изключително популярни продукти в цял свят, като в развитите държави в Европа и САЩ, тези продукти са едни от най-използваните форми за спестяване на хората. Смело мога да кажа, че в последните години тези продукти стават все по-популярни и в България.
Накратко казано, договорните фондове са продукти за колективно инвестиране, с които всеки клиент може лесно да достъпи и да инвестира на световните финансови пазари (акции на компании в различни сектори, държавни ценни книжа, корпоративни облигации и т.н. финансови активи), без необходимост да има съществени познания и опит в тази сфера и без необходимост да има огромни спестявания. Всеки фонд има определена инвестиционна стратегия, която следва. За управлението на фонда и следването на тази стратегия се грижи екип от инвестиционни експерти с необходимите знания и опит, които имат за цел да управляват портфейла по най-подходящия начин за постигане на възможно най-добрия финансов резултат за всички инвеститори в него. За сумата на инвестираните средства клиентът придобива част от фонда под формата на дялове, пропорционална на неговото вложение. Промяната в цената на дял е на практика доходността или постигнатия резултат от инвестицията.
Важни характеристики на фондовете са също диверсификацията, инвестиционният хоризонт и ликвидността на инвестицията. Диверсификацията - обикновено в портфейлите си фондовете имат много на брой и разнообразни финансови активи, което в известна степен намалява риска на инвестицията, сравнено с инвестиция в един финансов актив (например фонд в акции може да бъде инвестиран в акции на много на брой компании в най-различни сектори - здравеопазване, IT, енергетика, потребителски стоки и др., в различни финансови пазари и валути и т.н.). Фондовете посочват също и препоръчителен инвестиционен хоризонт, който се определя в зависимост от профила на продукта и активите в него. Все пак, като говорим за инвестиция, самият термин предполага очакванията ни за добър резултат да са напред във времето. Ликвидността също е изключително важна и предпочитана характеристика на взаимните фондове, тъй като продажбата на дяловете може да се осъществи веднага и в рамките на няколко дни клиентът да разполага със средствата си по сметка.
Какви са основните видове договорни фондове в България според типа на активите и свързания с тях риск?
Както казах и по-горе, в България тези продукти се развиха много през последните години и понастоящем имаме достъп, както до местни договорни фондове, управлявани в България, така и до чуждестранни фондове, които се управляват в Европа, а не малко от тях и в световен мащаб. В тази връзка, разделението на видовете фондове е валидно не само за България, но и като цяло за индустрията в света. Най-общо, основните видове са:
1) консервативни фондове, инвестиращи в ликвидни краткосрочни инструменти на паричния пазар;
2) умерено-консервативни фондове инвестиращи в облигации (държавни ценни книжа, корпоративни облигации, високо-доходни облигации и т.н.);
3) фондове с агресивна стратегия и профил, инвестиращи в акции на различни компании (различни сектори на икономиката, различни географки точки, финансови пазари, валути и т.н. разновидности);
4) балансирани фондове – миксирани портфейли измежду горните видове.
Рискът е понятие, което много хора свързват само и единствено с опасност и неблагоприятно развитие. При инвестициите, рискът представлява и възможност за постигане на добър резултат и колкото повече риск поемаме с инвестицията си, толкова очакваната доходност от нея е по-голяма, и обратно - при малък поет риск очакваната доходност е по-малка.
Пак ще подчертая, че очакванията ни за доходност трябва да са напред във времето и да гледаме дългосрочно на тези продукти, като същевременно достъпът до средствата е „отворен“ във всеки един момент и ако постигнатия резултат е добър, дори и за по-кратък период, можем лесно да продадем дяловете си и да си „вземем“ парите от нашата инвестиция. В крайна сметка, изборът е в ръцете на клиента и трябва да се базира на неговия профил и предпочитания и цел.
Какви инвестиционни продукти предлага Банка ДСК?
Като най-голямата банка в България, Банка ДСК предлага на своите клиенти огромен избор от инвестиционни възможности - договорни фондове, пенсионни фондове, застраховки с инвестиционен характер и други инвестиционни алтернативи за клиенти с различен профил. Продуктовото портфолио е структурирано така, че да посрещнем търсенето, и да отговорим на нуждите и целите на всеки клиент.
По отношение на договорните фондове, клиентите на банката могат да се възползват от над 90 договорни фонда в различни класове активи, валути, пазари, рисков профил на продуктите и други характеристики.
Банката предлага продукти на четири управляващи дружества: ДСК Управление на активи – лидер на българския пазар, с утвърдено име и доказан опит в управлението на активи повече от 15 години; Фондовете на две чуждестранни дружества, които са лидери в Европа и се нареждат в челните позиции в световен мащаб; ОТП Фонд мениджмънт – лидер в управлението на активи в Унгария.
Какво е необходимо да знае и направи човек, за да се възползва от тях?
Стъпките за инвестиране в договорни фондове са изключително облекчени. Това е едно от най-важните предимства за всеки индивидуален инвеститор, който желае да се докосне до финансовите пазари и да използва експертизата и опита на професионалното управление на финансови средства.
В последната година например, именно за да посрещнем търсенето на клиентите към алтернативни инвестиционни решения за техните спасявания, в Банка ДСК изградихме екип от инвестиционни специалисти в цялата страна. Екипът е добре подготвен да предостави цялата необходима информация за предлаганите продукти, за да могат клиентите ни да вземат най-добрите решения. На интернет страницата на банката, в секция Договорни фондове, също може лесно да се достъпи информация за всички предлагани продукти, както и чрез изградената форма да се запише час за среща. Усилено работим и в посока на подобряване на дигитализацията и клиентското изживяване онлайн, като в момента всеки наш клиент има възможност да управлява своята инвестиция чрез интернет банкирането на банката, което допълнително улеснява достъпа до тези продукти.
Какви са Вашите съвети към клиентите, в качеството Ви на професионалист с експертиза в инвестиционните фондове?
Няколко са важните моменти, които всеки клиент трябва да вземе предвид преди да инвестира.
Първо, трябва да си постави цел и ясно да формулира своите очаквания, паралелно трябва да определи и дефинира своя инвестиционен профил и рисков апетит и след това да избере продукти, които максимално се доближават до неговата крайна инвестиционна цел и профил.
Важен съвет, които смятам за много полезен за всеки клиент е: дръжте емоциите си настрани, когато инвестирате. Във финансовия и инвестиционен свят емоционалните и ирационалния действия определено не са добър спътник при вземането на решения.
Настоящият материал не е препоръка за покупка или продажба на дялове.
 13:53 | 14.09.22 г.

 Есента е сезонът в който скритите повреди по автомобила излизат наяве
 Демонстрации по бойни изкуства откриват Дните на японската култура във Варна
 Ново оръжие срещу високата скорост: „Драконовите зъби“ сменят "легналите полицаи"
 Обучава родните моряци за работа с белгийските минни ловци
 Дават по 50 евро за Коледа на най-бедните у нас

 продава, Тристаен апартамент, 220 m2 София, Център, 565000 EUR
 дава под наем, Склад, 280 m2 София, НПЗ Искър, 1300 EUR
 продава, Тристаен апартамент, 86 m2 Русе, Идеален Център, 200000 EUR
 продава, Парцел, 76996 m2 София, Околовръстен Път, 3079840 EUR
 дава под наем, Тристаен апартамент, 86 m2 Хасково, Любен Каравелов, 400 EUR

 Саудитският износ на петрол достигна връх от началото на войната
 Най-трудната част от дигитализацията е промяната в мисленето
 България трупа дълг, но без реформи няма да ускори растежа
 От склада до етикетите и касата: Как AI променя пазаруването във „Фантастико“
 Корпоративният AI преминава от експерименти към работещи решения

 Рядко Bugatti Veyron се продаде за рекордна сума
 Още един германски автомобилен доставчик фалира
 Сърбин зарежда 136 пъти с чужда карта и препродава дизела за 1 евро
 Може ли литиево-йонният акумулатор да убие алтернатора на колата ви
 Единственото BMW M5 с W10 излиза на търг

 Трябва да взимаме отпуска на всеки два месеца, за да намалим стреса
 Случаите на ебола в Конго надхвърлиха 8000
 САЩ връщат танковете Abrams в Литва: новото разполагане засилва натиска върху Руси
 Каква дреха да добавите в гардероба си за есен/2026 според вашата зодия?
 Катрин Зита-Джоунс и Майкъл Дъглас с общ рожден ден и секси снимка






















