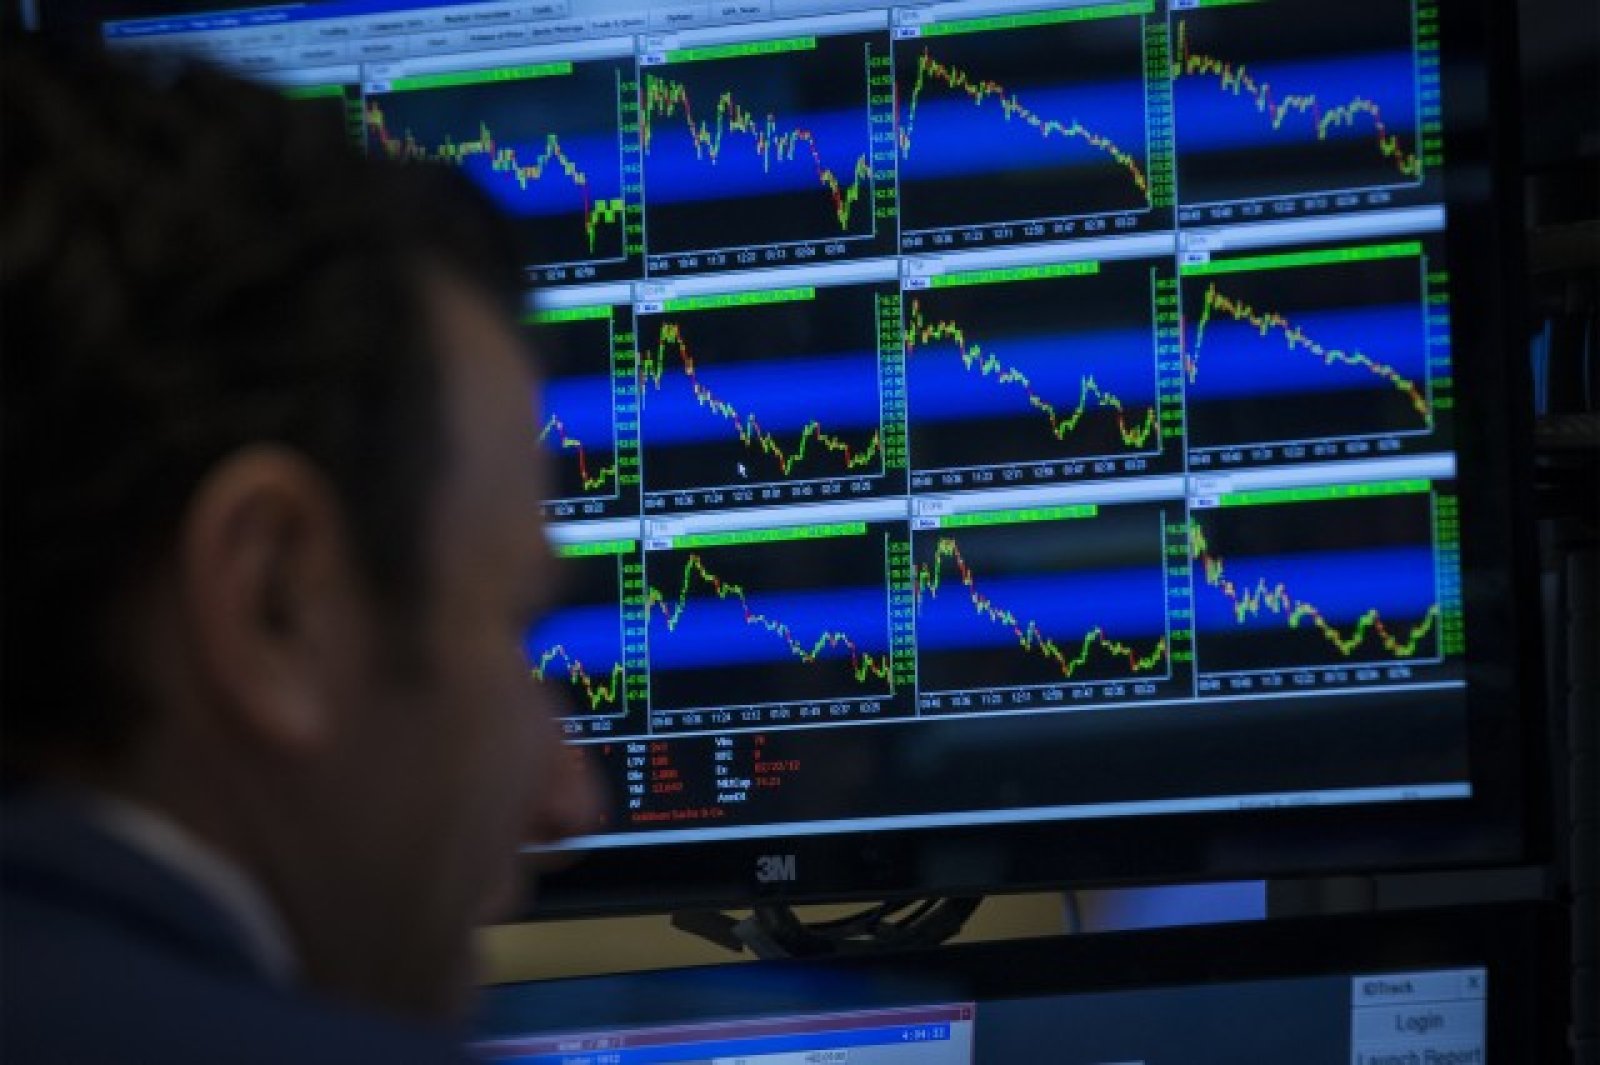


"Последните няколко седмици бяха мъчителни за инвеститорите и изключително болезнени за глупците, които похарчиха всичките си пари в „най-горещите“ акции на биотехнологичните компании и на социалните мрежи", пише в свой коментар колумнистът на MarketWatch Хауърд Голд.
Книжата на Facebook и Tesla Motors изгубиха почти 20% от своята стойност, а популярни компании като Netflix и Amazon изтриха дори повече. Акциите на социалната мрежа за микросъобщения Twitter, която се качи на борсата през ноември миналата година с фанфари, са надолу с 40% от върха си и дори цената се намира там, където бе в първия ден от търговията. Индексът Nasdaq Biotechnology е слязъл със 17% от мартенския си връх.
Но по-широки индекси като технологичният Nasdaq Composite Index и индексът на малките компании Russell 2000 са се понижили с 10% или по-малко. От своя страна широкият S&P 500, който заби нов рекорд миналата сряда, е изгубил само 2,4% от стойността си.
По-рано Хауърд Голд бе писал, че през тази година фондовият пазар ще претърпи най-съществената си корекция от 2011 г. насам. Имайки предвид всичко казано дотук обаче сега той твърди, че това може и да не се случи.
Според него, ако това е корекция, е добре за пазара. Пазарите, които претърпяха прилични корекции или периодични разриви, остават по-стабилни по-дълго в сравнение с тези, които преживяват спукването на мини балони или застой. „Как тогава стигнахме дотук?“, пита Голд.
Никой не очакваше миналогодишното феноменално представяне. S&P 500 напредна с 30%, като и индексът на сините чипове Dow Jones Industrial Average не изоставаше. Годината и за двата индикатора бе най-добрата от 90-те години на ХХ век насам. От своя страна Nasdaq и Russell увеличиха с около 37% стойността си.
Акции на компании като Netflix, Micron Technology и Best Buy поскъпнаха почти тройно. Два от най-добре представящите се борсово-търгувани фондове като PowerShares Nasdaq Internet и iShares Nasdaq Biotechnology се изстреляха с над 60%, удвоявайки печалбите на индекса S&P 500. Ръстовете изглежда си заслужаваха усилията. Dow Jones записа 52 нови исторически рекода, докато S&P 500 – 45.
Но явно нещата се влошиха, когато сменихме календара, пише още Голд. През януари акциите поевтиняха, което е лош технически знак. От началото на 2014 г. до момента търговията е променлива. Стойността на S&P 500 е само с 10% над тази, отчетена към 31 декември 2013 г.
Но въпреки че водещите индекси се представят колебливо, „акциите на деня“ продължиха да поскъпват: Tesla, Netflix, Facebook и биотехнологичният борсово-търгуван фонд задминаха представянето на S&P 500, но само до края на март. По същото време акциите на малките компании в Russell 2000 се търгуват при почти 50 пъти печалбата - над 39 пъти печалбата, при която се продаваха през март 2000 г.
Обаче индивидуалните инвеститори изглежда не внимаваха. Запленени от представянето през 2013 г., те наляха пари в „горещите акции“, точно когато прегряваха.
Сега, по време на разпродажбите, те плащат цената за преследването на печалби, но ни правят и голяма услуга, пише оше Голф. Защото, когато напрежението в определени сектори изчезне, пазарът като цяло ще изглежда по-разумен.
В действителност като реши да изтегли своята нетрадиционна програма за покупки на активи и докато предполагаме, че увеличаването на краткосрочните лихвени проценти все още е далеч, Федералният резерв на САЩ и в лицето на неговия председател Джанет Йелън може би се опитват внимателно да спукат мини балоните на пазара, подхранени от облекчените кредитни условия. И всичко това при положение, че в следващите няколко години възстановяването ще бъде бавно. Това е трудна задача, но би бил един чудесен трик, ако Йелън успее да го изиграе.
Секторите, подхранвани от спекулативна треска и евтини пари – биотехнологичният, социалните мрежи след излизането им на пазара и най-популярните акции – получават своето възмездие. Но като цяло пазарът на ценни книжа има още дълъг път преди дори да навлезе в съществена корекция.
Много неща могат да я причинят - слаби печалби за първото тримесечие, лоши икономически данни и фактът, че навлизаме в две от най-лошите тримесечия за акциите в четиригодишния цикъл на президентски избори.
Но основните причини за истински мечи пазар - предстояща рецесия или дефлация, ултрависоки коефициенти цена/печалба или бързо повишаващи се лихвени проценти - не са на хоризонта.
 14:26 | 05.09.22 г.

 Урсула фон дер Лайен ще се срещне във Варна с Румен Радев
 ВМС отбеляза 114 години от първата българска морска победа
 Контузия попречи на Христо Христов на световното по щанги
 Тъжна вест! Почина д-р Константин Тренчев
 Василев с разкритие по Bulgaria ON AIR: Борисов е предал на Мирчев документа за втория пенсионен стълб

 продава, Тристаен апартамент, 89 m2 София, Младост 4, 220000 EUR
 продава, Парцел, 450 m2 София област, с.Горна Малина, 79000 EUR
 дава под наем, Тристаен апартамент, 125 m2 София, Борово, 830 EUR
 продава, Двустаен апартамент, 86 m2 Стара Загора, кв. Бедечка, 199000 EUR
 продава, Парцел, 5000 m2 Бургас област, гр.Ахелой, 800000 EUR

 Япония протестира срещу изземването на активите на Japan Tobacco от Русия
 Голямото предизвикателство пред Чък Шумър е да овладее деморкатите
 Тръмп унищожава петрола, но светът все още е силно зависим от черното злато
 Херцог ще избира между Айзенкот и Нетаняху за първия мандат
 Бюджет 2027: Дефицит от 3,5% и свиване на администрацията с 15%

 Dacia ще конкурира Fiat Panda Grande с индийско Renault
 BMW изпревари Toyota в класация за надеждност
 Сляп механик продължава да ремонтира автомобили
 Tesla спира производството на Cybertruck
 Евтини автомобили в Европа - да, но само след някои промени

 Светлана и Христиан Гущерови обвинени в измама за близо 300 хил. евро с жилища на зелено
 Храните в Европа поскъпнаха с над 50% за пет години: България е сред най-засегнатите
 "Възраждане": Бюджет 2027 означава трайно обедняване на българския народ
 Black November в Skyoptic: до -70% на над 2000 модела очила през целия ноември
 Щангистът Божидар Андреев получи 4-годишно наказание за употреба на допинг