

Инвеститорите се справяха добре през последните 10 години просто като купуваха компании, чиито продукти се продават добре. Имаше много малка инфлация, така че проблемите с разходите рядко препятстваха рентабилността. Оценъчната дисциплина често пречеше на добрата история.
Това може да не продължи. Недостигът в много вериги за доставки и области на пазара на труда води до покачване на цените. Много компании ще видят печалбите си "изпилени" - нещо, което те и пазарните анализатори нямат навика да предвиждат.
По-високите екологични стандарти също ще причинят инфлация - за много години напред. Вятърното електричество все още е по-скъпо от изгарянето на въглища в много части на света, особено там, където вече има инфраструктура за изкопаеми горива и трябва да вземете предвид разходите за нова централа за зелена енергия.
Огромният дял на Китай в световното изгаряне на въглища показва, че неговият износ реално е субсидиран от замърсяването. Това няма да е приемливо, като по-високите мита върху стоманата и други подобни са неизбежни.
Президентът на САЩ Джо Байдън може в крайна сметка да приложи спрямо Китай политика, подобна на тази на Тръмп, макар и по различни причини. Това ще се отрази на цената на търгуваните стоки. Междувременно китайските пристанища вдигат митата с 10 и повече процента. Трудно е да се види къде и кога инфлацията ще достигне своя връх.
Лихвените проценти се държат ниски, може би заради допускането, че настоящите инфлационни тенденции са преходни. Но централните банки са в трудно положение. Германските пенсионери, които спестяват основно в облигации (носещи почти нищоднес), няма да понасят 6% инфлация за дълго.
Така че догодина ще има много по-голяма вероятност от покачване на лихвите, отколкото се очакваше доскоро - и това ще бъде на фона на доста анемично икономическо възстановяване, подсилено от новия омикрон вариант на ковид. Мисля, че това може да е достатъчно, за да доведе до рецесия в Европа през 2022 г., макар и вероятно не в САЩ.
По-положителен сценарий би бил централните банки да позволят на доходността да се приближи постепенно до нивата на инфлация. Ако това се случи, компаниите на растежа би трябвало да превъзмогнат натиска върху оценките на акциите си, стига първоначално те да не са се търгували на съмнителни оценки.
И така, какви уроци научихме? Като съпоставя най-големите печеливши и губещи в моето портфолио, не мога да не отбележа колко голяма част от печалбите са дошли от дълъг списък с надеждни, много печеливши компании, които изглежда постигат стабилен напредък година след година: Microsoft, Google, Thermo Fisher, Louis Vuitton и Mastercard. Добрите компании постигат добра възвръщаемост и инвестират за бъдещето. Колкото и добри да си мислите че са, те често надхвърлят очакванията ви.
 11:35 | 13.09.22 г.

 Отмениха частичното бедствено положение заради катастрофите на АМ „Тракия“
 Варна е пример за дарителството в България
 Коцев за исканото му отстраняване: Опитват се да подменят вота на варненци
 Огромна опашка от кръводарители се изви в Кръвния център във Варна
 Лекари и експерти обсъждат женското здраве след 40 на форум във Варна

 продава, Къща, 168 m2 София, Бояна, 480000 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Люлин 3, 499 EUR
 продава, Едностаен апартамент, 37 m2 Бургас област, к.к.Слънчев Бряг, 66600 EUR
 продава, Тристаен апартамент, 113 m2 София, Овча Купел, 279000 EUR
 продава, Вила, 37 m2 Солун, 120000 EUR

 Новините в развитие
 ByteDance подготвя AI асистент по модела на Muse, за да настигне САЩ
 Volkswagen отчете рекордни продажби на електромобили в Китай
 Златото поскъпва, пазарите оценяват инфлацията в САЩ и сигналите от Фед
 Всички кораби с руски дизел за САЩ са обърнали курса

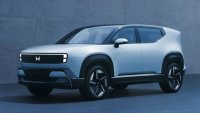 Honda очерта два пътя за бъдещето си
 Защо педалът на спирачката вибрира
 Система за следене на водача вкарва Hyundai в съда
 Mercedes връща забравена защита от кражба на Peugeot и Citroen
 Завладяване: Делът на китайците в България достигна 19.3%

 Песков с остър коментар след арестите на поляци в Русия
 Безплатна психологическа помощ за близките на загиналите при трагедията на „Тракия“
 Преговорите в Абу Даби: Русия ясно заяви, че иска да приключи конфликта по военен път
 Иоанна-Микаела Димитрова става едно от основните лица на "Спортът ON AIR"
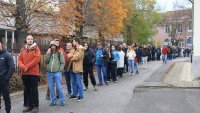 Над 100 души чакат на опашка, за да дарят кръв в София (СНИМКИ)