

Канадската агенция за жилищно настаняване обяви, че ще затегне правилата за квалификация за ипотечен кредит за кредитополучателите с висок риск - противоречив ход, който може да ограничи кредитите в икономиката точно в момента, в който страната се опитва да преодолее дълбокия спад заради пандемията, предава Bloomberg.
Държавната компания Canada Mortgage & Housing Corp., която предлага застраховка по подразбиране за купувачите на жилища с ниски авансови плащания, съобщава, че ще затегне критериите за допустимост от 1 юли. Купувачите ще се нуждаят от по-добра кредитна оценка и по-ниска дългова тежест, за да бъдат одобрени.
Според компанията този ход ще защити новите купувачи на жилища от понижаване на цените и ще намали риска за данъкоплатците до всяка корекция на пазара.
Промените обаче могат да забавят активността на пазара на жилища точно когато федералното правителство, националният банков регулатор и централната банка наводняват икономиката със стотици милиарди долари, за да стимулират кредитирането и възстановяването, коментира информационната агенция.
„Ограничаването на достъпа до кредити в период на икономическа нужда със сигурност е нетрадиционен подход на политиката“, коментира Жан-Франсоа Перо, главен икономист в Bank of Nova Scotia.
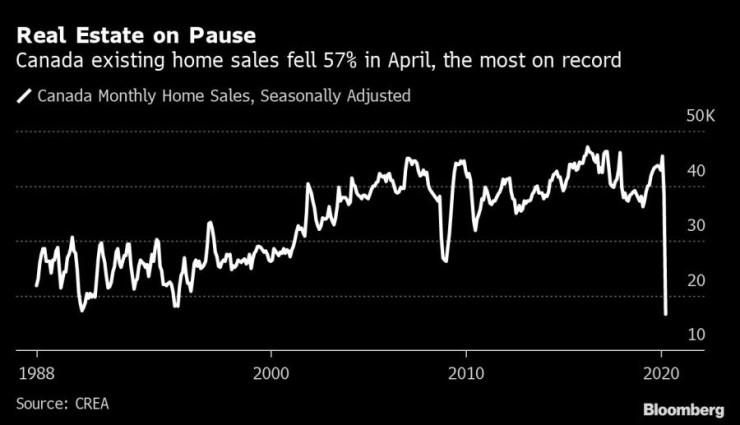
Централната банка на Канада прогнозира, че блокадите заради пандемията могат да свият икономическата активност с до една пета. Около една четвърт от работната сила вече е загубила работните си места или работи на значително намалени часове.
Новите правила предвиждат делът на дохода на кредитополучателя, който отива за обслужване на ипотеката, да не надвишава 35% спрямо 39% преди. Освен това притежателите на ипотечни кредити трябва да имат кредитен рейтинг от 680 или по-висок, което означава поне среден кредитен рейтинг. Изискванията сега са за 600 кредитен рейтинг.
Агенцията също така казва, че необезпечените лични заеми и необезпечени кредитни линии вече няма да се третират като собствен капитал за застрахователни цели. Така ще се ограничи практиката самоучастието на купувачите също да се финансира със заеми.
„Ако правителството пристъпи към това, намаляването на активността на жилищния пазар ще окаже натиск върху икономиката“, коментира Дънинг, икономист, специализиран в анализа на пазара на жилища, в Will Dunning Inc.
Около 13% от авансовите плащания на купувачите на първо жилище през последните 4 години са финансирани със заем, според последното годишно проучване на ипотечния пазар от Mortgage Professionals Canada.
Прогнозите са за спад на средните цени на жилищата от 9% до 18% през следващите 12 месеца.
 07:23 | 13.09.22 г.

 Иновация: GPS ограничава скоростта на шофьори-рецидивисти
 Съдят трима за кражба на медни проводници
 МЗ: Последните 300 000 дози противогрипни ваксини тръгнаха към личните лекари
 Какво показва цветът на антифриза?
 Спипаха само един дрогиран шофьор за последните 24 часа, 7 обаче отказаха тестване

 дава под наем, Двустаен апартамент, 68 m2 София, Гео Милев, 599 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 79998 EUR
 продава, Тристаен апартамент, 84 m2 Пловдив, Кършияка, 194999 EUR
 продава, Тристаен апартамент, 82 m2 София, Бояна, 282500 EUR
 дава под наем, Магазин, 65 m2 София, Хладилника, 1150 EUR

 Въглищата - неочакваният източник на стратегически суровини за България
 К. Фезелов: Основният проблем на Европа е суровинен, не индустриален и финансов
 Преговорите на COP31 разкриват катастрофалния свят без американско лидерство
 Макенти: Европа трябва да участва във всякакви преговори за Украйна
 Макенти: Всеки трябва да участва в защитата на Украйна

 Камион без кабина събра 51 млн долара инвестиции
 Opel Sintra: Американският ван, който се провали в Европа
 Дилър поиска да смени двигател на Toyota, механик реши проблема за секунди
 Никола Цолов ще бъде резерва във Формула 1
 Колите на Mercedes-Benz сами ще потеглят на зелено

 Холивудските приятели на Брус Уилис са го изоставили
 Викове "Оставка!" и "БКП!" посрещнаха Евтим Милошев в НДК
 Оправдаха Лютви Местан за катастрофата със загинало бебе
 Най-смъртоносният морски маршрут в света през 2026 г.: Над 300 атаки и десетки загинали
 Цончо Ганев с критики към бюджета: Управляващите посягат на най-онеправданите