

Преобладаващата част от българските домакинства имат спестявания, които обаче не гарантират финансова стабилност, тъй като размерът на сумата е минимален. Това показва национално представително изследване на агенция „Алфа рисърч“ за възможностите и наличието на спестявания в домакинствата, предпочитаните форми за съхранение, както и нагласите към избора на подфонд във втория пенсионен стълб. Двете теми се разглеждат заедно, защото и в двата случая хората вземат общо решение - как да съхраняват парите си и колко голям риск да поемат.
Близо три пети (59%) споделят, че имат заделени пари, но трябва да се има предвид, че при значимата част от тях размерът на сумата е по-скоро минимален. По данни на БНБ към юни 2026 г. 56% от банковите депозити на населението са в размер до 1000 евро, а други 38% са между 1000 и 25 000 евро. Така общо 94% от депозитите не надхвърлят 25 000 евро (без да обхващат всички видове спестявания и броя сметки на едно домакинство).
Индикатор за финансова тревожност и несигурност е това, че по-малко от половината от домакинствата със спестявания успяват да заделят средства и към днешна дата (28% от всички). Почти равни са дяловете на спестяващите редовно (15%) и на заделящите средства при по-голям еднократен доход (13%). В другата група попадат домакинствата със спестявания, но без възможност да ги увеличават (31%). От тях повечето се справят, без да харчат от заделените пари (18%), докато най-критична остава ситуацията за използващите натрупаните спестявания (13%). Значим остава делът и на онези, за които темата за спестяванията не е актуална, тъй като не разполагат с такива (35%). Сходна картина показват и данните на Евростат за 2025 г.: 42% от българите не могат да покрият неочакван разход със собствени средства при 29% средно за ЕС. Според социолозите и двата показателя сочат към една и съща уязвимост - значителна част от българите не разполагат със спестявания за неочаквани допълнителни разходи или размерът на тези средства е минимален.
По-често спестявания имат мъжете, хората в активната възрастова група 30-65 години, както и тези с по-високи доходи. Като правило (почти) без спестявания са най-младите и най-възрастните. Особено сериозен е проблемът при втората група, тъй като тя трябва да разчита на минимални доходи, а здравословните, социалните и икономическите трудности й се отразяват най-силно. С повишаване на образованието и големината на населеното място расте и делът на заделящите средства. Профилът на спестяващите показва, че заделянето на средства е свързано преди всичко с фактори като доход, жизнен етап, образование и големина на населеното място.
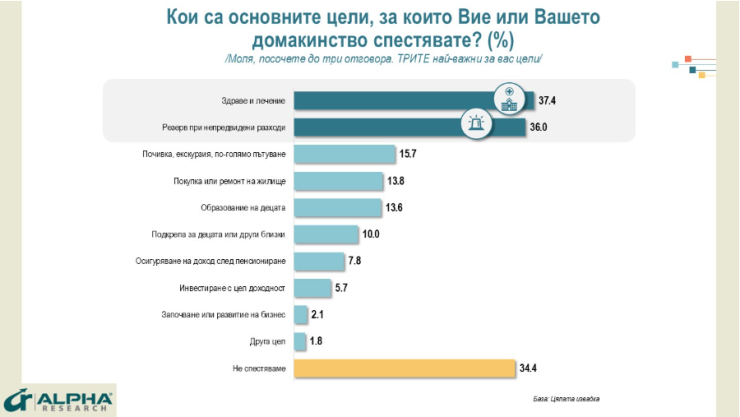
Водещи мотиви за спестяване са здраве и лечение (37%), както и резерв при непредвидени разходи (36%). На втори план остават целите, свързани с по-добро качество на живот – почивки и екскурзии (16%), покупка или ремонт на жилище и образование (по 14%). Следва подкрепата за близки (10%). За разлика от много други страни, където спестяването с цел инвестиции е сред водещите мотиви и правило във финансовото поведение, у нас инвестициите с цел бъдещи приходи - осигуряване на доход след пенсиониране (8%) и инвестирането с цел доходност (6%) – са слабо популярни. Изолирани са случаите на спестяване за стартиране или развитие на бизнес (2%).
 Източник: Алфа рисърч
Спестяванията като цяло са насочени повече към сигурност и преодоляване на рискове, а не към спестяване за инвестиции и дългосрочно натрупване, което е пряк резултат от по-ниските доходи и стандарт на живот, отчита проучването. Изключенията при по-високодоходните групи само потвърждават правилото, че е необходимо определено равнище на доходи, за да се спестява с цел инвестиции, а мнозинството от българските домакинства не могат да го постигнат. По-ниският дял на спестяващите за бъдещ доход показва, че осигуряването на старини рядко е водеща цел на личното спестяване.
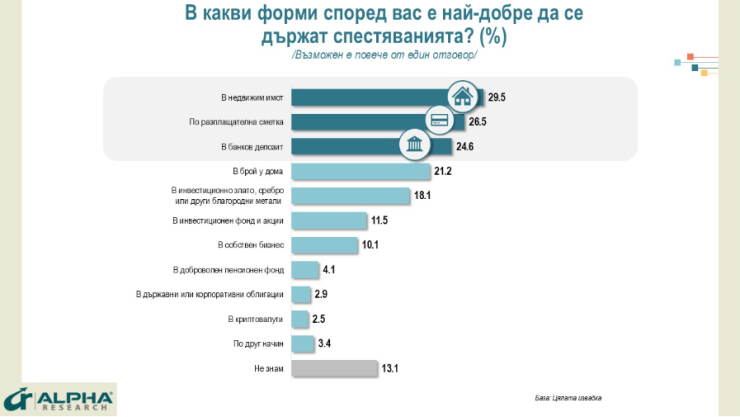
Според българите най-подходящата форма за съхранение на спестяванията остава традиционното разбиране за инвестиране в недвижим имот (30%). Непосредствено след него се нареждат две банкови услуги – съхранение по разплащателна сметка (27%) и в депозит (25%). На четвърто място се нарежда спестяванията в брой у дома (21%). Въпреки излизането на светло на сериозни суми в периода към прехода към еврото, тази практика не е отмряла, подхранвана от ниско доверие в банките, наличие на нерегламентирани доходи или с нуждата от бърз достъп до средства.
Групата, спестяваща с инвестиционна цел, остава по-малко популярна, въпреки че вече си пробива път като възможна алтернатива. 18% са на мнение, че е най-добре да се спестява в инвестиционно злато, сребро или други благородни метали, в инвестиционен фонд или акции (12%), в доброволен пенсионен фонд (4%), в държавни или корпоративни облигации и криптовалута (по 3%). Интерес представлява по-различния подход за съхраняване на спестяванията чрез инвестиране в собствен бизнес (10%). Популярността на различните форми за държане на спестяванията отразява разбирания, които са по-консервативни и не отчитат новите и по-съвременни начини на инвестиране. Очаквано, най-големите почитатели на криптовалутите са най-младите, а на доброволните пенсионни фондове – хората в предпенсионна възраст.
Структурата на спестяванията очертава две стратегии, които са се формирали в отговор на най-често срещаните проблеми пред българите. Едната е за дългосрочна защита – тук водещото място е на имотите, които са първи по предпочитания. Другата стратегия е за покриване на неочаквани разходи. Тук водещото място е на парите в брой и в банкови сметки, които са следващите две по популярност. Финансовите инструменти са назад в предпочитанията, което е свързано с по-слаба финансова грамотност и ниско доверие към тях. В резултат от слабото инвестиране във финансови инструменти и частният капитал се оказва с по-ограничени възможности в развитието на българската икономика, обобщават социолозите.
 Източник: Алфа рисърч
Промените във втория пенсионен стълб от 1 януари 2027 г., които позволяват избор между динамичен, балансиран и консервативен подфонд, засягат около две трети от пълнолетните българи (69%). За останалите 31% въпросът не е на дневен ред, тъй като не работят, или не са осигурени във втория пенсионен стълб. Сред засегнатите, малко над половината (55%) вече могат да посочат кой вариант биха избрали. Въпреки че срокът за избор е края на ноември все още почти всеки трети (32%) не може да прецени без допълнителна информация, а 13% приемат служебното разпределение според възрастта. Високият дял на хората, които малко преди крайния срок не могат да преценят без допълнителна информация, показва, че разясненията за трите варианта все още не са достигнали до значима част от осигурените. Сред посочилите конкретен избор преобладава балансираният вариант (59%), следван от динамичния (24%) и консервативния (17%).
Служебното разпределение следва логика, че колкото по-близо е пенсията, толкова по-нисък трябва да е рискът. До 50-годишна възраст средствата се насочват към динамичния подфонд, след това към балансирания, а през последните три години преди пенсионната възраст към консервативния. Предпочитанията на хората по възраст следват същата посока, но не съвпадат напълно с нея. Във всички възрастови групи преобладава балансираният вариант, като има и специфики. Работещите до 50 години, и особено най-младите, по-често избират динамичния подфонд. При 50–65-годишните изборът на балансирания е най-категоричен, а сред хората в пенсионна възраст е по-голям делът на консервативния.
Хората със спестявания по-често могат да посочат кой подфонд биха избрали. Вероятно опитът им с финансовите решения улеснява и този избор. Вероятно спестяващите проявяват по-висока чувствителност към темата за пенсионните средства и по-голяма готовност сами да изберат подфонд. Така нагласите към спестяването и към избора на подфонд показват едно и също предпочитание към сигурността и умерения риск. Това личи и в преобладаващия избор на балансирания вариант и в предпочитанието към имоти, банкови сметки и пари в брой като най-подходящи форми за съхранение на спестяванията.
Проучването е проведено съвместно със сайта Таралеж.бг, с който „Алфа рисърч“ ще следи периодично нагласите на общественото мнение по актуални социални и икономически въпроси.
Проучването е представително за пълнолетното население на страната, реализирано чрез пряко стандартизирано интервю с таблети по домовете на анкетираните лица в периода 19 - 30 октомври 2026 г. сред 1000 пълнолетни българи. Използвана е двустепенна извадка с подбор на респондентите по квота въз основа на признаците пол, възраст и образование.
 15:03 | 16.11.26 г.

 Арестуваха десетки в Турция за измами с обещания за брак с българки
 Организират спортен празник за Деня на християнското семейство във Варна
 Моряците от товарния кораб BETUL 8 са в добро състояние
 „Активни потребители“: С 1,7% са поскъпнали храните във веригите за година
 Пак аварира магистралният водопровод "Варна - Златни пясъци"

 дава под наем, Двустаен апартамент, 40 m2 София, Люлин 1, 450 EUR
 дава под наем, Тристаен апартамент, 85 m2 София, Медицинска академия, 600 EUR
 дава под наем, Двустаен апартамент, 60 m2 София, Белите Брези, 790 EUR
 дава под наем, Тристаен апартамент, 96 m2 София, Люлин 10, 700 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Център, бул. Мария Луиза, 499 EUR

 Къри: Ормуз стана Проливът на Шрьодингер
 Джеф Къри: Само китайците купуват злато сега
 Джеф Къри: Суровините са водени от недостиг и дибейсмънт
 М. Дойчев: Русия не иска мир, а Европа трябва да засили натиска върху Путин
 Новините в развитие

 Кошмарът Takata продължава: Toyota изтегля 314 000 коли
 В Италия тестват иновативна пешеходна пътека
 Легендарен производител направи мотоциклет с подвижни калници
 Заслужава ли си употребявано Audi A8 (D5)?
 Защо някои гуми имат зелени капачки на вентилите

 Цензурираха Пушкин за трети клас в Русия
 Русенец изгоря с 900 евро капаро за покупка на каравана
 Как ОАЕ станаха водещ посредник в украинската война?
 Украйна залага на автономни роботи, но войната поставя технологията пред тежко изпитание
 Имоти за милиони в основата на убийството на професора, открит на "Жолио Кюри"