




От това хипотетично упражнение следват няколко заключения. Първо, то показва защо пенсионните фондове се изкушават от преимуществата на частния капитал. Ако се мъчите да изпълните обещанията си пред членовете, ще искате всеки паунд или долар да работят максимално усилено.
Независимо от това, преди да се увлечете, заслужава да се отбележи и източникът на това превъзхождащо представяне, което идва благодарение изцяло на финансовия инженеринг, а не от по-доброто ръководене на компаниите.
Далеч не е ясно дали това оправдава три пъти по-високите такси, които пенсионният фонд търпи с Acme B.
Също така си струва да се помни, че допълнителната възвръщаемост не е безплатен обяд, както изглежда, а идва с цената на повишена волатилност. Частният капитал твърди, че допълнителният надзор, включен в неговите ангажименти за управление, му позволява да се справи с по-високите финансови рискове. Но предпочитанието му към дълга може да предизвика големи социални разходи, като фалит и загубена производителност чрез свитите инвестиции в бизнеса.
И накрая, има голям загадка около кредита, който поддържа тези инвестиции в частен капитал. По-голямата част от печалбата идва от капиталовия ливъридж, а не от „данъчния щит“ на приспадаемата лихва по дълга. Мащабът на трусовете, свързани с ливъриджа, повдига въпроса дали банките наистина печелят достатъчна възвръщаемост по време на цикъла за рисковете, които понасят при заемите си за непублични инвестиции.
Ако това не е така, то тогава разходът е за всички граждани (включително членовете на пенсионните фондове), като се има предвид подкрепата на данъкоплатците, от която се ползват банките. Най-ясните и най-големи бенефициенти от щедростта на кредиторите са получателите на надути транзакции и такси, свързани с частния капитал.
Разбира се, всичко това е хипотетично. В реалния свят, използвайки справедливи сравнения чрез публичния пазар, частният капитал не носи значително по-добра възвръщаемост въпреки предимството на ливъриджа. При по-новата плеяда фондове той в общи линии съответства на резултатите на публичния пазар.
Което поставя важен въпрос, ако частният капитал е напът да превземе фондовия пазар: наистина ли непубличните компании са по-добре управлявани?
 13:27 | 12.09.22 г.

 КЗП заплаши енергото: Ако надпишете сметките, ще използваме целия обем на правомощията си срещу вас
 Осъдиха мнима хазяйка, отдала чужд имот във Варна на 10 различни души
 Русия и Украйна се договориха за мащабна размяна на военнопленници
 Общината обяви поръчката за сметопочистването на Варна за следващите 5 г.
 Отмениха частичното бедствено положение заради катастрофите на АМ „Тракия“

 продава, Къща, 168 m2 София, Бояна, 480000 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Люлин 3, 499 EUR
 продава, Едностаен апартамент, 37 m2 Бургас област, к.к.Слънчев Бряг, 66600 EUR
 продава, Тристаен апартамент, 113 m2 София, Овча Купел, 279000 EUR
 продава, Вила, 37 m2 Солун, 120000 EUR

 Шефът на Porsche отхвърли шоуто на Roadster
 Хакерите създадоха мемекойни, за да изперат плячката от Binance
 Пърдю: Опитваме се да диверсифицираме, не да се отчуждим
 Ставридис: Трябва да приемем сериозно случая с Nvidia
 САЩ и Китай водят голяма надпревара за Космоса

 Топ 10 на най-бързо ускоряващите коли в света
 Honda очерта два пътя за бъдещето си
 Защо педалът на спирачката вибрира
 Система за следене на водача вкарва Hyundai в съда
 Mercedes връща забравена защита от кражба на Peugeot и Citroen

 Кола блъсна възрастна жена на кръстовище в Перник
 Потвърдиха доживотна присъда за мъж, убил четиригодишно дете
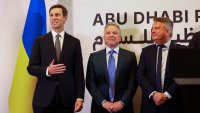 Преговорите между Украйна и Русия в Абу Даби приключиха
 Над 300 училища в Италия са евакуирани след получени заплахи за бомби
 След ваш сигнал: Прокуратурата погва приюта за безстопанствени животни в Русе




















преди 7 години няма по хубаво нещо за икономиката, а и за техническия прогрес от фалита на компании с вековна традиции ;) отговор Сигнализирай за неуместен коментар
преди 7 години Бе ясно е, че съвсем изтрещеха, ама нема вечно щастие - ше има Видовден ... и смрад и ужасТ... ;) :lol: Нали им виде пос раните мутри през 2008 - следващия път ше е х10... отговор Сигнализирай за неуместен коментар
преди 7 години Икономическият отп***дък WeWork, който не е генерил и 1$ печалба щеше да бъде предложен на инвеститорите за цели 47 млрд. $. Това е повече БВП на много от страните по света, а да не говорим много повече от компании с вековна история. Човек би си помислил, че това е някаква ултра-иновативна компания с невероятен невиждан бизнес модел, а те просто дават споделени офиси под наем и лъжат, че са технологична компания... Това всеки фонд може да го направи, а WeWork няма абсолютно никакви иновации, нито скъпи активи(имоти) и тя беше оценена на 47 милиарда $. За щастие обаче разумът надделя и WeWork отп***дъка се срина до 8 млрд $, но и това е много за подобен бизнес. Следващия спад ще доведе WeWork до няколко $... Благодарение на безумния финансов инженеринг вече е много трудно да се разбере реалната цена на всичко, от грозни мац***ници струващи стотици милиони $, до кухи компании с CEO грандоман като WeWork и като ДЦК на фалирали държави Италия и Испания с отрицателна лихва т.е ти им плащаш за да ги кредитираш и като кухи б***мки като DB, които на хартия имат активи десетки трилиони евро, а практика нямат пощти нищо... отговор Сигнализирай за неуместен коментар