


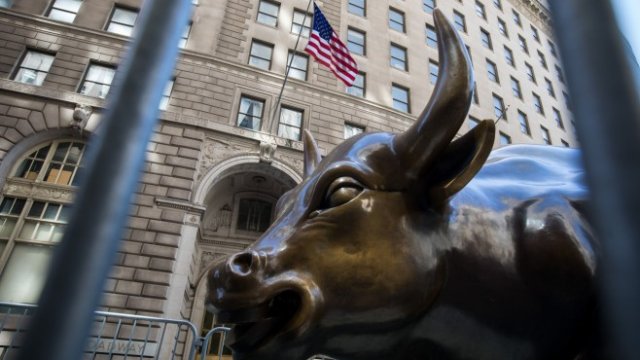


Когато един вид макрофинансов риск заема вниманието на инвеститорите, те могат да пропуснат нещо друго, пише Майкъл Макензи за Financial Times.
Упорито по-високите темпове на инфлация и много по-високите лихвени проценти се смятат за вероятно наследство от огромните стимули от страна на централните банки и правителствата в отговор на пандемията.
Но какво, ако резултатът се окаже по-малко обсъждан и много нежелан сценарий - по-малко впечатляващо възстановяване, след като пандемичните стимули избледнеят, което оставя дълговото бреме да виси като воденичен камък на врата на икономиката?
Този сценарий несъмнено се счита от някои за отдалечен, като се има предвид мащабът на възстановяването на икономическата активност, което се развива в момента. Действията на правителствата и централните банки през последните 15 месеца породиха очаквания за устойчиво възстановяване на глобалната икономика и решителна промяна в посока нагоре от скромната експанзия, характерна за предишното десетилетие.
Всъщност наскоро Федералният резерв на САЩ повиши прогнозата си за темпа, с който американската икономика ще се разшири през 2021 г. от 6,5 на 7 процента, като запази солидна оценка за растеж над 3 процента през 2022 г. След финансовата криза американската икономика не успя да постигне този темп на разрастване до избухването на пандемията.
Не е чудно, че по време на последната среща на Фед имаше промяна в тона. Централната банка сигнализира, че „вдигането“ на близо нулевата й основна лихва ще започне през 2023 г. вместо през 2024 г. Подробностите за намаляването на текущите покупки на облигации от Фед за 120 млрд. долара месечно, които се използват за поддържане на ниските лихви, трябва да бъдат обявени през следващите няколко месеца, като действията най-вероятно ще започнат в началото на следващата година.
Осъзнаването, че силните очаквания за икономиката ще изискват по-малко монетарни лекарства след тази година, раздвижи финансовите пазари. Всъщност последната промяна при Фед е закъсняло признание за това, което много инвеститори смятат, че е основният сценарий за пазарите и икономиката през следващите няколко години.
Последното ежемесечно проучване сред фонд мениджърите на Bank of America отчита, че инвеститорите са „позитивно настроени за постоянен растеж, преходна инфлация и мирно оттегляне на подкрепата от Фед“. Проучването също така показва предпочитание към финансовите активи, които са подпомагани от по-висок и устойчив темп на икономически растеж, включително суровини, енергетика, индустриални и финансови компании.
От този бичи списък за растеж обаче липсват непрекъснато повишаващи се дългосрочни лихви в САЩ - важен показател за здравословното и устойчиво възстановяване. Обикновено, ако има силни дългосрочни очаквания за растеж и перспектива за по-устойчива инфлационна среда, доходността на 10-годишните и 30-годишните облигации би трябвало да се покачва.
 05:31 | 09.09.22 г.

 Ново изискване в ЕС: Колата да не стартира, ако шофьорът пренебрегва повреда
 Иновация: Климатиците предотвратяват разпространението на вируси в колата
 ГДБОП: Черният петък крие големи измами
 Здравният министър: Противогрипните ваксини пристигат до дни
 Мащабна симулация за спасяване при инцидент с плавателни съдове утре по Дунав

 дава под наем, Етаж от къща, 85 m2 София, Симеоново, 850 EUR
 продава, Къща, 280 m2 София област, с.Бракьовци, 165000 EUR
 дава под наем, Тристаен апартамент, 98 m2 София, Симеоново, 680 EUR
 дава под наем, Двустаен апартамент, 73 m2 София, Банишора, 600 EUR
 дава под наем, Мезонет, 79 m2 София, Слатина, 550 EUR

 Климатичните промени поставят под натиск енергийната сигурност на Европа
 Пенсионната реформа ще насочи повече капитали към българския фондов пазар
 Ел Ниньо ще засили глобалните горещини през следващите месеци
 Nvidia ускорява надпреварата за ново поколение трансформатори
 Страхът от маслата от семена донесе над $1 млрд. от продажби в САЩ

 VW Amarok беще превърнат в истинско офроуд чудовище
 Офиси на BYD са претърсени заради обвинения от Land Rover
 Мъск призна, че ще връща пари за поръчани Cybertruck
 Lamborghini изпрати две уникални Revuelto в Саудитска Арабия
 Уникално Ferrari се появи след десетилетия забрава

 Преди преговорите: Зеленски координирал позицията си с ЕС
 НАСА обяви приема за астронавти, които ще летят до Луната и Марс
 $4,2 млрд. за американското производство на боеприпаси: Чешка компания с ключова роля
 Грък на 75 години пробяга Атинския маратон бос и с антични военни доспехи
 Стрелбата в Краков поставя болезнени въпроси за радикализацията
















преди 5 години на никой не му пука вече за растеж, мастеж... печатницата бичи, акциите и те... растежа ако има, има... ако неме ще го натъманим с грантове и политически протекции.. отговор Сигнализирай за неуместен коментар
преди 5 години и ковид.. недостатъчно чипирани ... опс.. ваксинирани отговор Сигнализирай за неуместен коментар
преди 5 години и ковид.. недостатъчно чипирани ... опс.. ваксинирани отговор Сигнализирай за неуместен коментар
преди 5 години и ковид.. недостатъчно чипирани ... опс.. ваксинирани отговор Сигнализирай за неуместен коментар
преди 5 години и ковид.. недостатъчно чипирани ... опс.. ваксинирани отговор Сигнализирай за неуместен коментар
преди 5 години и ковид.. недостатъчно чипирани ... опс.. ваксинирани отговор Сигнализирай за неуместен коментар
преди 5 години и ковид.. недостатъчно чипирани ... опс.. ваксинирани отговор Сигнализирай за неуместен коментар
преди 5 години Жалко е докъде стигна света, но истината е че следващите поне 20-30 години, постоянно някой ще се изненадва, понеже светът ще преживее чувствително намаление на стандартът на живота, предизвикан от климатичните промени. Няма вече живи хора които да помнят някакви сериозни кризи, но мисля че ако светът не действа синхронизирано, ще има много много изненади и изненадани и то в почти всички случаи неприятно. отговор Сигнализирай за неуместен коментар