




Асоциацията на индустриалния капитал в България (АИКБ) подкрепя тезата за необходимостта от въвеждане на методика за определяне размера на имуществените и неимуществени вреди в случаите на увреждане на здравето на лицата, които са пострадали от непозволено увреждане.
Подкрепяме и въвеждането на законови лимити за определяне на размера на неимуществените вреди на близките на починало лице от непозволено увреждане.
Това става ясно от писмо на АИКБ, изпратено до председателя на парламентарната Комисия по бюджет и финанси Менда Стоянова, относно обсъжданите в момента промени в Кодекса за застраховането.
Според бизнеса има трайна тенденция на постоянен ръст на сумите, които се присъждат от българския съд за неимуществени вреди на близки на починало лице. В съчетание с разширяването на кръга на правоимащите лица в съответствие с Тълкувателното решение на ВКС, лицата, причинили неимуществени вреди, несъмнено ще бъдат ангажирани със значително по-големи размери на дължимите обезщетения, коментират от АИКБ.
Работодателите отчитат липсата на методика, в съответствие с която да се определят размерите на обезщетенията за неимуществени вреди, както и липсата на законов лимит на техния размер, макар че в останалите държави членки на ЕС има решения в тази насока.
„Така се създава невъзможност да бъдат обосновавани размерите на присъжданите обезщетения, а това е предпоставка за неизбежна субективност и предпоставка за създаване на социална несправедливост“, коментират от АИКБ.
Според бизнеса високите застрахователни лимити предопределят нуждата от високи по размер застрахователни премии, за да могат застрахователните компании да посрещат плащанията по застраховките. „Повече от сигурно е, че немалка част от многомилионния автомобилен парк у нас няма да бъде изобщо застрахован при необходимия в пъти по-висок размер на застраховките“, пише в писмото до Менда Стоянова.
От АИКБ примат за достоверни предварителните актюерски разчети, огласени от Асоциацията на българските застрахователи (АБЗ), според които излиза, че „ако кръгът на новите правоимащи лица за смъртните случаи, причинени в ПТП през последните 5 години, се увеличи средно с 2,5 души, при средния размер на присъжданите обезщетения през 2017 г. от 95 хил. лв. на увредено лице, то това ще означава допълнителни 800 млн. лв. да бъдат заделени като застрахователни резерви само за покриване на претенции по минали събития“.
Според бизнеса вероятността тази прогноза да се сбъдне е изключително висока. „Ясно е, че изчислената очаквана нова цена на застраховката „Гражданска отговорност“ на автомобилистите ще бъде посрещната „на нож“, без значение до къде ще се простира спонтанното недоволство на застрахованите и докъде – възможните спекулации на заинтересувани среди“, коментират от АИКБ, като допълват, че не очакват разбиране от застрахованите.
В писмото е приложен и част от анализа на АБЗ по данни на „Insurance Europe“, в който се посочва опита на 11 държави членки на ЕС, в която е дадена информация за практиката и законодателните подходи в различни европейски страни при определяне на обезщетения за неимуществени вреди в случаи на пътни инциденти.
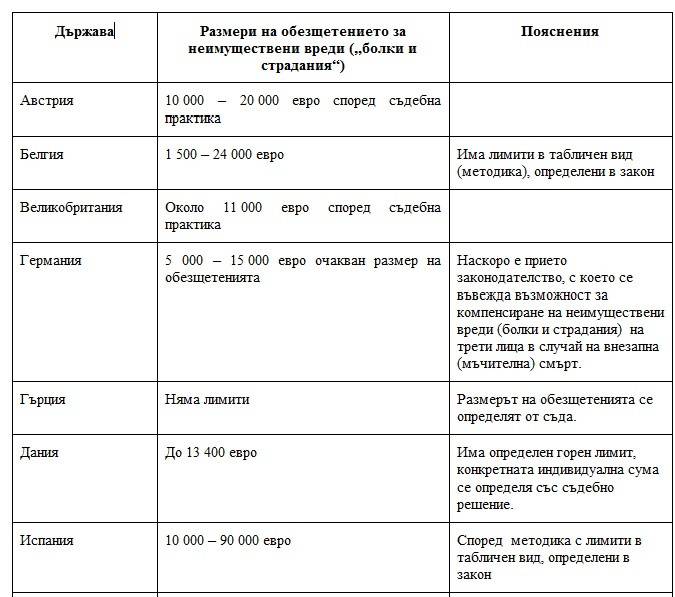 аикб1
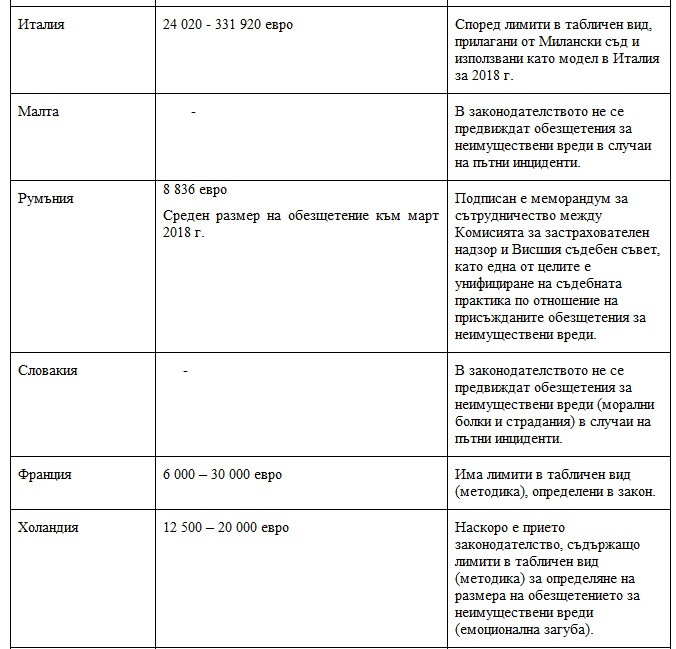 аикб2
Работодателите предлагат освен Методика за определяне размера на обезщетенията за имуществени и неимуществени вреди и въвеждането на лимити, да се съгласува Кодекса за застраховането и Закона за задълженията и договорите относно определянето на размера на обезщетенията за неимуществени вреди (морални болки и страдания) за близките на починал, за които би могъл да бъде задължен причинителят на непозволеното увреждане (виновният водач) и неговият застраховател по застраховка „Гражданска отговорност“ на автомобилистите.
АИКБ подкрепя и предложението Гаранционният фонд да изготви проект на методика, която да отчита както най-добрите международни практики, така и българската правна традиция и система на българското право. Методиката би трябвало да бъде утвърдена със съвместна наредба на КФН, Министерство на здравеопазването и Министерство на труда и социалната политика.
Във връзка с изложеното дотук АИКБ подкрепя вече направените предложения за изменения в Кодекса за застраховането.
 09:51 | 14.09.22 г.

 ДАНС разбиха секта, шаманът упоявал последователите
 Ралф Шумахер: Дайдет шанс на Никола Цолов във Формула 1
 Папа Лъв призовава френските епископи да „се борят“ срещу сексуалното насилие от Църквата
 Йотова: Българската позиция е час по-скоро преговори за мир в Украйна
 ЦИК: Машинният отчет позволява резултатите да бъдат обработени по-бързо и точно

 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR
 продава, Зала, 165 m2 София, Враждебна, 2200 EUR
 дава под наем, Къща, 300 m2 Варна, Виница, 1800 EUR
 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR

 Ще съхрани ли ЕС либералния си икономически проект?
 Безплодната среща между Тръмп и Си Дзинпин тревожно напомня за 30-те години
 Водещи централни банки водят двойствена монетарна политика
 Иран няма да смекчи исканията си, след като САЩ отхвърлиха предложението му
 Космосът трябва да бъде последната граница, а не поредното сметище

 93-годишен продаде огромната си колекция от страхотни коли
 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр
 Сбогом на легналите полицаи - идва ново оръжие срещу високата скорост

 Мъж от Исперих си купи маратонки от TikTok, получи... носни кърпички
 Поредна убедителна победа, но какво ще направи с нея параноичният Путин?
 Кремъл предупреди: Използването на Starlink за удари по Русия е безразсъдно
 Предлагали на Папи Ханс да прави музика за предизборни кампании
 Николай Попов: Не зная дали всички осъзнават каква трагедия е това!





















преди 7 години Вместо да въвеждате лимити , пререгистрирайте продавачите на ГО и отсейте такива недоразумения чиито ПРЕЗАСТРАХОВАТЕЛИ се явяват чужди дружества, като Олимпик. Кога на пазара ни ще се появят чужди застрахователи с име , които да ПРЕЗАСТРАХОВАТ онази част от риска която е над лимитираната ??РАЗБИРА СЕ, ЧЕ ИСТИНСКИ ПРЕЗАСТРАХОВАТЕЛИ ЩЕ СЕ ПОЯВЯТ САМО ТОГАВА, когато системата ни заработи като тази каквато е на техните пазари , където се застрахова ОТГОВОРНОСТТА НА ВОДАЧА , а не ОТГОВОРНОСТТА НА АВТОМОБИЛА както е при нас. ВЯРНО Е , ЧЕ ПРЕМИЙНИТЕ ПРИХОДИ ОТ ГРАЖДАНСКА ОТГОВОРНОСТ ЩЕ НАМАЛЕЯТ ДРАСТИЧНО , НО С ВЪВЕЖДАНЕТО НА СИСТЕМАТА БОНУС - МАЛУС ЩЕ СПАДНЕ ДРАСТИЧНО И БРОЯ НА ЩЕТИТЕ. Разбира се , че при такъв процес на пререгистрация ще бъдан отсети от пазара много застрахователи превърнали ЗАСТРАХОВАНЕТО ВЪВ ФИНАНСОВА ПИРАМИДА..ДЕСЕТИ НОЕМВРИ Е !!ВРЕМЕ Е ЗА ПРОМЯНА И ТО ИСТИНСКА , А НЕ БАКАЛСКА С ВДИГАНЕ НА СМЕТКИТЕ ЗА ТОК , ВОДА , ЗАСТРАХОВКИ , ЗДРАВЕОПАЗВАНЕ! отговор Сигнализирай за неуместен коментар