




От 30 юни Българската народна банка ще прилага „Насоки за управление на необслужвани и преструктурирани експозиции“, издадени от Европейския банков орган. Централната банка ще изисква от банките да прилагат надеждни практики за управление на риска на лошите заеми и активи от придобити обезпечения от необслужвани експозиции, съобщи пресцентърът на БНБ.

С друго решение управителният съвет на БНБ прие, че от 31 декември кредитните институции са длъжни да се съобразят с образците на Европейския банков орган (ЕБО), когато разкриват информация за необслужвани и преструктурирани експозиции.
Управление на риска
Целта на насоките от ЕБО е банките да разполагат с надеждни правила за управление, които включват ясна организационна структура с точно определени, прозрачни и последователни нива на отговорност, ефективни процеси за установяване, управление, наблюдение и сигнализиране за рисковете, на които са изложени или могат да бъдат изложени. Кредитните институции трябва да имат адекватни механизми за вътрешен контрол, е записано в насоките на европейския надзор.
Сред конкретните мерки, които трябва да вземат банките към некоректните кредитополучатели, е да обмислят действия по преструктуриране на дълга със срок, не по-голям от две години. Това става при условие, че за лошия длъжник се знае, че вече има временни ликвидни ограничения. Оценката по тези критерии е в съответствие с европейска директива за кредити за жилищни недвижими имоти за потребители.
Отписвания на необслужвани експозиции
Когато кредитната институция не разполага с разумни очаквания за възстановяване на договорения паричен поток от рисковата експозиция, тя трябва да я отпише, съветват от ЕБО. Отписването ще доведе до отказ от законното право за събиране на дълга от страна на банката. Решението на дадена кредитната институция да се откаже отправния иск върху дълга представлява опрощаване на дълг.
Банките трябва да имат вътрешни политики с насоки, които да идентифицират навреме обезценките и отписванията, като отчитат външните обстоятелства и фактори, например текущите съдебни процедури.
 12:03 | 14.09.22 г.

 41 млади пианисти ще се състезават в международен конкурс във Варна
 Какво време ни очаква в четвъртък?
 Можеше ли бъде предотвратена трагедията на АМ „Тракия"? Говори министър Шишков в „Денят ON AIR“
 Атанас Божилов е готов за победа на SENSHI 34 Grand Prix на 5 декември
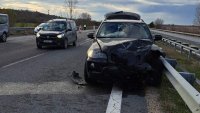 3 верижни катастрофи затвориха „Хемус“ в двете посоки край Шумен (СНИМКИ)

 дава под наем, Тристаен апартамент, 90 m2 София, Иван Вазов, 950 EUR
 продава, Многостаен апартамент, 171 m2 София, Център, 620000 EUR
 продава, Тристаен апартамент, 90 m2 София, Център, 599000 EUR
 продава, Къща, 136 m2 Добрич област, с.Дуранкулак, 92700 EUR
 продава, Двустаен апартамент, 59 m2 София, Люлин 6, 169000 EUR

 Новият данък за богатите в Италия изпраща тревожен сигнал към инвеститорите
 Криптосекторът ускорява плановете за търговия с акции въпреки съпротивата
 AI разпродажбата поставя под изпитание навика на Уолстрийт да купува при спад
 Войната с Иран държи петрола между $85 и $100 за барел
 Строителният бум в България може скоро да се забави

 Хиперкола, за която едва ли сте чували, отива на търг
 Тoyota възроди марката Scion с много евтин пикап
 Този Citroen има шест колела, баня с биде и ускорява като спортна кола
 Новата Dacia Sandero ще е електрическа, с над 400 км пробег
 Дори здравият хибриден двигател на Toyota има слабо място

 Про-палестински протестиращи нападнаха Джо Байдън (ВИДЕО)
 Ред Бул иска Цолов да влезе във Формула 1 веднага
 Можеше ли бъде предотвратена трагедията на АМ „Тракия?: Говори министър Шишков в „Денят ON AIR“
 Каква е последната информация за ранените в мелето на АМ "Тракия"?
 Над 8 млн. пътувания дневно: Как Атина се превърна в град на постоянните задръствания






















преди 7 години "Отписването ще доведе до отказ от законното право за събиране на дълга от страна на банката. Решението на дадена кредитната институция да се откаже отправния иск върху дълга представлява опрощаване на дълг. "... и тъй като не съм чувал за банкер, който да иска да опрости дълг - най-вероятно процедурата по продажба на лоши кредити ще бъде ускорена преди да изтече този срок и други институции ще свършат "мръсната работа" по събирането му... за които все още ясни регулации в България липсват... и лобито на банковата асоциация ще продължи успешната си дейност ... иначе казват, че интересите на клиента са на първо място :) отговор Сигнализирай за неуместен коментар