

Войната в Близкия изток и прекъсването на доставките на втечнен природен газ (LNG) през Ормузкия проток предизвикаха сериозно сътресение на глобалните газови пазари през 2026 г. Макар че през октомври преминаването на танкери през стратегическия воден път частично се възстанови, сигурността на корабоплаването остава под въпрос, а последиците от кризата продължават да се отразяват върху цените, потреблението и енергийните стратегии на отделните държави.
Според актуалния доклад на Международната агенция по енергетика (МАЕ) – Global Gas Security Review 2026, публикуван на 3 ноември, очаква се глобалното потребление на природен газ да се свие с около 1,5% през тази година, или с близо 65 млрд. куб. метра. Това би бил третият годишен спад на търсенето през настоящото десетилетие. Същевременно се очаква глобалното предлагане на втечнен природен газ да намалее с 3%, или с почти 20 млрд. куб. метра – най-големият годишен спад в историята на пазара, пише investing.com.
Основните причини за свиването на потреблението са по-високите цени, намаленото използване на газ в промишлеността и замяната му с въглища в производството на електроенергия в редица азиатски държави. В Европа допълнителен фактор е увеличеното производство на електроенергия от възобновяеми източници.
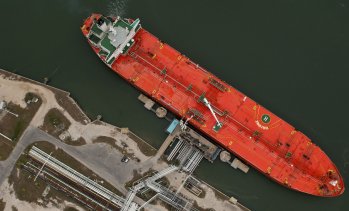
Въпреки частичното възстановяване на доставките през Ормузкия проток рисковете за глобалния пазар остават значителни. През октомври през пролива са преминали 31 натоварени танкера с втечнен природен газ – най-много от началото на конфликта през февруари. За сравнение, през септември броят им е бил 23, показват данни на S&P Global Energy, цитирани от Ройтерс.
От общо 31 танкера 23 са натоварени в Катар, а осем – в Обединените арабски емирства (ОАЕ). Въпреки увеличението транзитът на катарски газ остава под предвоенните равнища. Според анализатора на S&P Global Energy Ерик Йеп преминаването на танкери от ОАЕ вече се е върнало до нивата отпреди войната, докато това от Катар е надхвърлило 30% от тях, пише Ройтерс.
Развитието на корабоплаването обаче остава непредвидимо. На 12 ноември Ройтерс съобщи, че иранските военни са обявили, че четири петролни танкера са засегнати от експлозии в Ормузкия проток в рамките на два дни. Информацията за причините за инцидентите не е независимо потвърдена от агенцията. Отделно британската организация UK Maritime Trade Operations съобщи за плавателен съд, ударен от неидентифициран снаряд край ОАЕ. Според данните на Washington Institute for Near East Policy, цитирани от агенцията, през октомври са регистрирани 37 атаки срещу плавателни съдове, а през първите десет дни на ноември – още поне 10 инцидента.
Така възстановяването на част от доставките не означава непременно нормализиране на пазара. Продължаващите рискове за корабоплаването създават несигурност около бъдещите доставки и могат да поддържат ценовото напрежение.
Внедряването на възобновяеми източници се ускорява
Газовата криза засилва натиска върху държавите да диверсифицират енергийния си микс и да намалят зависимостта си от вносни изкопаеми горива. Възобновяемите енергийни източници продължават да увеличават дела си в световното производство на електроенергия, като слънчевата и вятърната енергия са сред основните двигатели на промяната.
Според доклада Global Electricity Review 2026 на аналитичния център Ember световното производство на електроенергия от слънчеви мощности се е увеличило с 636 тераватчаса през 2025 г. Това е 18 пъти повече от увеличението при природния газ, което възлиза на 36 тераватчаса.
Слънчевата и вятърната енергия вече осигуряват общо 17,3% от световното производство на електроенергия през 2025 г. спрямо 4,5% през 2015 г. Делът на нисковъглеродните източници, включително ядрената енергия, достига 42,6%.
Същевременно делът на природния газ в световното производство на електроенергия намалява за пета поредна година – от пиковите 23,9% през 2020 г. до 21,8% през 2025 г. Макар абсолютното производство на електроенергия от газ да достига рекордно равнище, растежът му изостава значително от увеличението на общото търсене на електроенергия.
Тези тенденции показват, че възобновяемите източници постепенно ограничават необходимостта от използване на природен газ за производство на електроенергия. Това обаче не означава, че газовите мощности губят изцяло значението си. Те продължават да осигуряват гъвкавост на електроенергийните системи при колебания в производството от слънце и вятър, както и при недостатъчно производство от други източници, пише investing.com.
Развитието през лятото на 2026 г. в Европа показва именно тази двойственост. Според мониторинговия доклад на Европейската агенция за сътрудничество между регулаторите на енергия (ACER) производството на електроенергия от газ в ЕС се е увеличило с близо 9% през летния газов сезон спрямо същия период на 2025 г. През август ръстът достига 20%. Причините включват горещите вълни, засушаването и ограниченията пред производството на електроенергия от водноелектрически и ядрени централи.
Европа навлиза в зимата с ограничени газови запаси
Европейският пазар е сред най-силно засегнатите от сътресенията в доставките на втечнен природен газ. Освен по-високите цени, регионът е изправен и пред предизвикателството да попълни газовите си хранилища преди отоплителния сезон.
Според МАЕ газовите запаси в Европейския съюз навлизат в зимата на 2026-2027 г. на най-ниското си равнище от 2013 г. насам. Това намалява буфера срещу евентуални прекъсвания на доставките и увеличава зависимостта на региона от вноса на втечнен природен газ.
(Продължава на следващата страница)
 20:59 | 13.11.26 г.

 Времето във Варна на 14 ноември
 Тръмп ще се срещне с Путин и Си Дзинпин
 Георги Лазаров с дебют за националния отбор
 Честваме паметта на свети апостол Филип и на свети Григорий Палама
 Срам! Футболните национали паднаха с 0:5 от Исландия в Пловдив

 продава, Къща, 100 m2 Пловдив област, с.Ръжево, 125000 EUR
 продава, Къща, 160 m2 Халкидики, 280000 EUR
 продава, Тристаен апартамент, 124 m2 София, Оборище, 297000 EUR
 продава, Парцел, 980 m2 Пазарджик област, с.Костандово, 17000 EUR
 продава, Тристаен апартамент, 124 m2 София, Подуене, 297000 EUR

 Бастиян: Не сме се отказали от разходите за AI
 Delta: Цените са високи не само заради горивото
 От върха на AI индустрията до пълен срив: Последните дни на Хуанг в Nvidia
 Украински ракетен стартъп ще търси 300 млн. чрез IPO във Франкфурт
 Путин поставя Европа пред нов тест за единство заради преговорите с Украйна

 Larte Design преобрази новата седмица на BMW
 Audi обеща ексклузивни модели за своите VIP клиенти
 Volkswagen показа най-мощния T-Roc
 Производството на Mini спря заради войната в Украйна
 ZF направи електромотор с 30 000 об/мин и 3500 Нм

 Камион удари два буса на път Е-79 край Монтана, един човек е загинал
 Температурите падат чувствително, ще е облачно и ще вали днес
 След няколкочасово спиране: САЩ отвориха отново въздушното си пространство
 Защо България бе най-силно засегната от Чернобил?
 Исландия разгроми България в Пловдив