

Растящите лихви предизвикват съвсем различни реакции сред европейските собственици на жилища – испанците бързат да изплатят ипотечните си кредити, докато германците забавят темпото, пише Bloomberg.
През първите пет месеца на 2023 г. предсрочните плащания са се увеличили с 24% в Испания и с 23% в Португалия, сочат изчисления на Bloomberg на база данни от Европейската централна банка (ЕЦБ). За сравнение, те са намалели с 39% в най-голямата икономика в Европа и с 42% в Нидерландия.
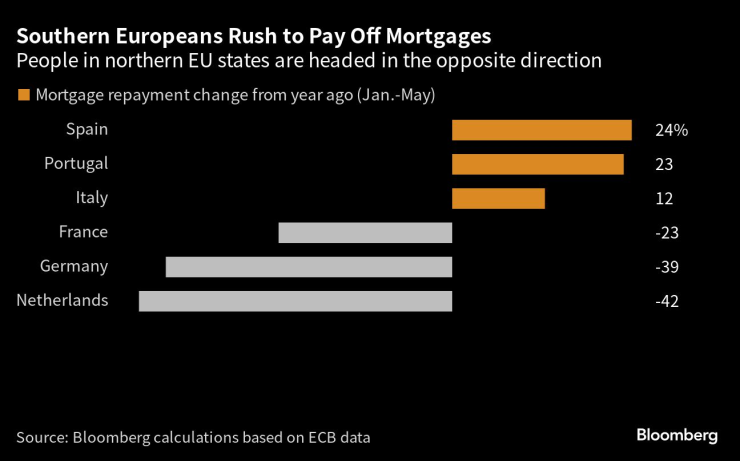 Жителите на южноевропейските страни бързат да изплатят ипотечните си кредити. Графика: Bloomberg LP
Разликата до голяма степен се обяснява с преобладаващите плаващи лихви.
Ипотечните плащания в Южна Европа обикновено варират с определяните от ЕЦБ лихви. Едногодишният Euribor – референтната ставка за повечето испански ипотечни кредити с плаващ лихвен процент, е нараснал до над 4% спрямо под нулата от средата на миналата година и някои кредитополучатели в региона сега трябва да плащат три пъти по-висока лихва, отколкото преди едва 12 месеца. Условията са сходни и в Португалия.
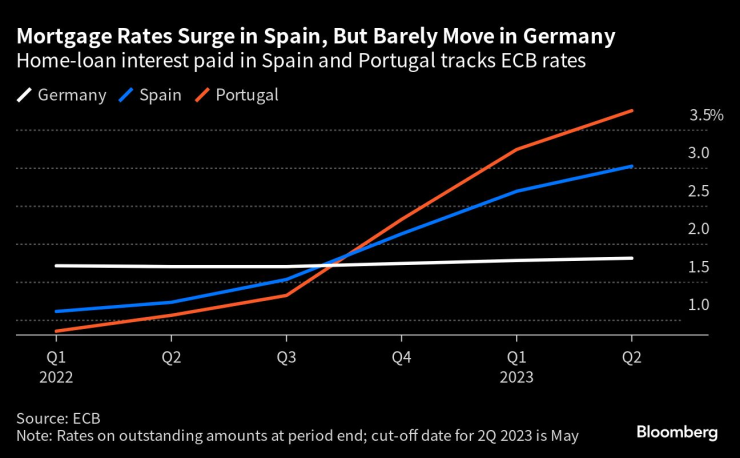 Лихвите по ипотечните кредити растат в Испания, но почти не са помръднали в Германия. Графика: Bloomberg LP
В испанския град Гранолерс Хауме Ескудеро е един от многото собственици на жилища в Южна Европа, които са предприели действия. 48-годишният ръководител на химическа компания е използвал част от заделените си за инвестиции средства, за да намали заема си за 200 хил. евро до само 80 хил. евро.
Ходът намалил вноската по жилищния му кредит до около 800 евро на месец спрямо два пъти по-висока сума, ако не беше направил нищо.
„Всяко спестено евро, което имам, сега отива за амортизиране на ипотечния ми кредит. Това е страхотна инвестиция“, коментира Ескудеро.
За собственици на жилища с плаващи лихви „е много разумно от финансова гледна точка да изплатят малко от ипотеката си, ако имат заделени пари“, казва Анхел Талавера, ръководител на отдела за европейски икономически политики в Oxford Economics в Лондон.
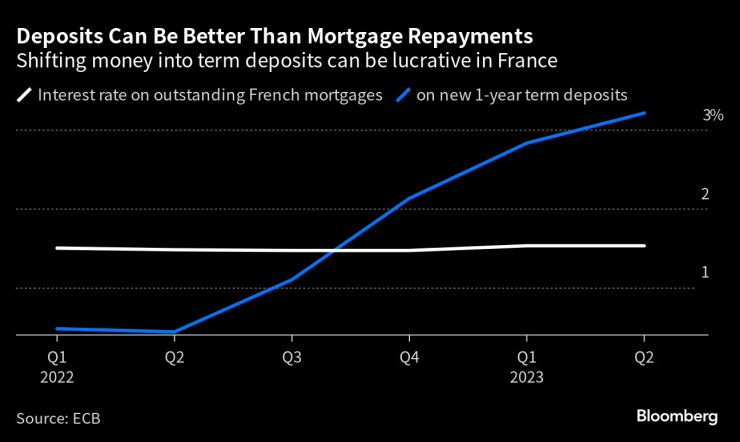 Влоговете може да са по-добри от изплащането на ипотечни кредити. Графика: Bloomberg LP
Положението е различно в страни, където фиксираните лихви са по-обичайни. В Германия, например, повечето собственици на ипотечни кредити са заключили нивата на лихвите си за десет или повече години. Това означава, че повишаването на лихвата от ЕЦБ няма непосредствено въздействие и във време, когато бюджетите се свиват заради растящите цени, притесненията за жилищните заеми по-лесно могат да бъдат отложени във времето.
За хората със заделени средства влагането на пари в спестявания вместо в изплащане на евтини заеми е логичен ход. Спестовници във Франция имат средна лихва от над 3% по едногодишни банкови влогове и 2,6% в Германия.
Тези различни стимули имат голямо въздействие. През първите пет месеца на 2023 г. плащанията по ипотечни кредити във Франция, Германия и Нидерландия са намалели с общо 59,5 млрд. евро спрямо същия период година по-рано, сочат публикувани данни. За сметка на това те са нараснали с 8,9% в Италия, Португалия и Испания. Данните са приблизителни и са получени след изваждането на коригирани нетни кредитни потоци от общата сума на отпуснатите заеми.
„Когато лихвите растат, хората в Германия обикновено не изплащат заемите си, защото могат да спечелят повече от влог, отколкото от това, което плащат за ипотечния си кредит с фиксиран лихвен процент. Това виждаме сега“, коментира Валерия Дингер, преподавател по икономика, специализирана в банкирането, в университета в Оснабрюк.
 18:35 | 17.07.23 г.

 Климатът на България се променя: Хиляди жертви и над 1 млрд. евро загуби
 Български учени разкриха ключ към рядко генетично заболяване
 България е сред последните в ЕС по изучаване на втори чужд език
 Гилфойл натиска България за американския газ - на срещата с Йотова присъства и лобист на гръцка компания
 Ето какво ще е времето в понеделник

 продава, Парцел, 476 m2 София област, гр. Драгоман, 37000 EUR
 дава под наем, Двустаен апартамент, 68 m2 София, Център, 650 EUR
 дава под наем, Двустаен апартамент, 70 m2 София, Лозенец, 750 EUR
 продава, Двустаен апартамент, 67 m2 София, Кръстова Вада, 191491 EUR
 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR

 Изкуственият интелект ще позволи правни услуги на по-приемлива цена
 Асоциираното членство на Канада в ЕС изглежда изгодно за тях, но повдига въпроси
 Данъчна заплаха е вдигнала изплащанията от британските непублични фондове
 Енергийната инфлация в Европа създава печеливши и губещи акции
 Лондон е заплашен с жилищна криза през идните години

 Най-скъпият Rolls-Royce струва повече от 30 нови Ferrari
 93-годишен продаде огромната си колекция от страхотни коли
 Как да „спасите“ акумулатора в извънредна ситуация
 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр

 "Късметът може да изчезне": Защо атомната бомба не е пример за управление на ИИ?
 ГДБОП: Българите търсят алтернативи след края на Zamunda, ArenaBG и Zelka
 Русия порази централата на най-големия мобилен оператор в Украйна
 Омбудсманът: Никой не знае какъв ще бъде размерът на минималната заплата
 В кадър: Вучич подаде оставка като президент на Сърбия