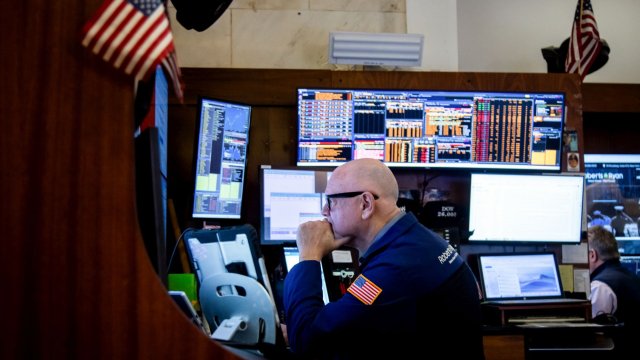


Първоначалният шок на американския фондов пазар след тежкото изборно поражение на републиканците в САЩ постепенно отстъпва място на по-умерен оптимизъм. Въпреки това сътресенията при технологичните акции, несигурността около инвестициите в изкуствен интелект и перспективите за ново затягане на паричната политика поставят под въпрос устойчивостта на възстановяването.
Историята показва, че американските акции обикновено поскъпват през годината след междинните избори и често ръстът е значителен. Дали този път ще бъде различно?
Ако вторият мандат на президента на САЩ Доналд Тръмп ни е научил на нещо, то е, че много от икономическите допускания и пазарните модели, които формират мисленето на инвеститорите от десетилетия, може вече да не са валидни, пише Ройтерс.
Първоначалната реакция на инвеститорите към убедителната победа на демократите на междинните избори на 3 ноември беше повече от показателна. В четвъртък, 5 ноември, Уолстрийт загуби около 3 трлн. долара от пазарната си капитализация, а индексът на компаниите за полупроводници Philadelphia Semiconductor се срина с над 12%. Nasdaq Composite отчете най-големия си еднодневен спад от април 2025 г. и навлезе в техническа корекция, след като падна с повече от 10% спрямо октомврийския си връх. Причината бяха опасенията, че контролираният от демократите Конгрес може да затегне регулациите за изграждането на центрове за данни и да забави инфраструктурния бум, свързан с изкуствения интелект.
Последвалото възстановяване обаче показа, че инвеститорите не са готови да се откажат от технологичните акции. През седмицата до 13 ноември S&P 500 нарасна с 2,5%, Dow Jones – с 2,1%, а Nasdaq Composite – с 2,3%. Така основните американски индекси записаха първата си седмица на ръст от началото на октомври. В последната сесия за седмицата обаче S&P 500 загуби 0,4%, а Nasdaq – 0,9%, под натиска на технологичните акции и несигурността около Nvidia.
Затова въпросът вече не е само дали първоначалният спад е предвестник на по-продължителна разпродажба, а дали възстановяването е достатъчно устойчиво, за да преодолее структурните рискове пред американския пазар.
Историческата перспектива
Ако историята има склонност да се повтаря, то перспективите за годината след междинните избори би трябвало да са положителни. През 12-те месеца след всеки междинен вот от 1950 г. насам индексът S&P 500 отчита ръст, който средно достига около 15%.
Може да се възрази, че фондовият пазар поскъпва през почти всеки 12-месечен период. Това е вярно, което налага по-задълбочен анализ на данните.
Според анализатори от Deutsche Bank, от Втората световна война насам индексът S&P 500 е отчитал ръст в 71% от календарните години, като средното повишение е малко над 9%, а медианният ръст – 11,6%.
Какво се случва през 12-те месеца след междинните избори? В периода между 1946 и 2022 г. пазарът неизменно отчита ръст след изборите, като средното повишение възлиза на 14,4%, а медианната възвръщаемост е 13,7%. Това представлява предимство от средно 4 до 5 процентни пункта, а при медианните стойности – около 2 процентни пункта.
На какво се дължи това? Отчасти причината се крие в събитията, които обикновено предшестват междинните избори. Според Кийт Лърнър, главен инвестиционен директор в Truist Wealth Advisory, от 1949 г. насам индексът S&P 500 отбелязва среден ръст от едва 8,4% през годините на междинни избори. Несигурността около вота, промените в баланса на силите и потенциалните последици за държавната политика нарастват преди изборите и могат да окажат негативно влияние върху възвръщаемостта.
След приключването на изборите тази несигурност на теория отпада, а разделеното управление и политическата безизходица намаляват вероятността от мащабни, радикални промени в политиката. Инвеститорите обикновено възприемат това положително.
Лърнър посочва и един любопитен факт, който обяснява по-доброто представяне на пазара след междинните избори. От 1950 г. насам американската икономика никога не е изпадала в рецесия през третата година от президентския мандат – т.е. календарната година, която следва междинните избори.
По изчисления на Лърнър средната възвръщаемост на S&P 500 през тези години е 20,9% – значително повече, отколкото през първата, втората и четвъртата година от президентските цикли. Макар да няма един-единствен конкретен фактор, стимулиращата фискална политика, приложена през първите две години, често се нуждае от време, за да прояви ефекта си. Същевременно повишаването на лихвените проценти от страна на Федералния резерв исторически не оказва съществен негативен натиск точно в този период.
Тази историческа закономерност обаче не означава, че инвеститорите могат да разчитат на автоматично повторение на предишните резултати. Настоящият пазар се характеризира с необичайна концентрация на капитал, огромни инвестиции в изкуствен интелект и инфлационни рискове, които могат да променят поведението на централната банка.
Пукнатини в стандартния сценарий
И все пак няма два напълно еднакви периода. Има съществени разлики между настоящата икономическа и пазарна обстановка и тези от предишни години на междинни избори. Няколко от тях заслужават специално внимание.
На първо място, фондовият пазар се представя силно през тази година на междинни избори. Въпреки корекцията след изборите S&P 500 остава на положителна територия за годината. Към 13 ноември бенчмаркът се повишава с 10,5% от началото на 2026 г. Това означава, че част от очакванията за силно представяне вече са отразени в цените на акциите.
От друга страна, потенциалът за допълнителни корекции остава значителен. Nasdaq вече навлезе в техническа корекция, а последните седмици показаха колко бързо негативните новини около технологичния сектор могат да предизвикат разпродажби. Преди следизборното понижение максималният спад (drawdown) на S&P 500 за годината възлиза на 9%. Според данни на JPMorgan това е около половината от типичния максимален спад за година на междинни избори, който обикновено е в рамките на 18%-19%.
Това е от значение, тъй като американският фондов пазар никога досега не е бил толкова концентриран. Независимо дали става въпрос за т.нар. „Великолепна седморка“ – групата технологични гиганти, за „хипермащабиращите“ компании (hyperscalers), които стоят в основата на революцията в изкуствения интелект, или за десетките фирми, свързани с AI екосистемата, факт е, че печалбите, възвръщаемостта, пазарната капитализация и инвестициите никога не са били съсредоточени около толкова малък брой компании.
Както стана ясно през последните седмици, дори само няколко технологични гиганта да не успеят да оправдаят високите очаквания, вече заложени в текущите цени, основните борсови индекси могат да претърпят рязък спад. Въпреки частичното възстановяване технологичните компании продължават да изпитват сериозен натиск. Особено показателен е случаят с Nvidia. Акциите на компанията отбелязаха шест поредни седмици на спад – най-дългата подобна серия от октомври 2012 г. насам. Допълнителна несигурност предизвика и оттеглянето на главния изпълнителен директор Дженсън Хуанг заради скандал с извънбрачните му връзки, като временното ръководство на компанята пое финансовият директор Колет Крес.
Според данни на LSEG, цитирани от Ройтерс, пазарната капитализация на Nvidia се е свила от около 5,8 трлн. долара в началото на октомври до 3,9 трлн. долара към 13 ноември. Това е особено важно за целия пазар, тъй като компанията има централна роля в AI екосистемата, а движението на акциите ѝ оказва влияние върху широк кръг технологични компании и борсови индекси.
Както отбелязва Ройтерс, пред инвеститорите предстоят две важни изпитания – финансовите резултати на Nvidia и очакваното първично публично предлагане на Anthropic. Резултатите на производителя на чипове могат да покажат дали огромните инвестиции в инфраструктура за изкуствен интелект продължават да се превръщат в съответстващ ръст на приходите и печалбите. Публичното предлагане на Anthropic, от своя страна, ще даде допълнителна представа за готовността на инвеститорите да оценяват AI компаниите на изключително високи пазарни нива.
Инвестиционен бум
В основата на тази концентрация стои най-големият инвестиционен бум в историята. Астрономическите суми, насочвани към сферата на изкуствения интелект, които според някои прогнози ще надхвърлят 10 трлн. долара в периода между 2025 и 2032 г., повишават цените на акциите и богатството на домакинствата до рекордни нива. Според много наблюдатели това води до надуването на огромен балон.
Трудно е да не се направят паралели с бума и последвалия срив по време на дотком ерата. Интернет промени света и даде началото на много от днешните технологични гиганти с пазарна капитализация на стойност трилиони долари. Този процес е съпътстван и от прекомерни разходи, самонадеяност и „ирационален ентусиазъм“ – фактори, които доведоха до зрелищния пазарен срив преди четвърт век.
Дали мащабните разходи за изкуствен интелект и нарастващият дълг, натрупан за тяхното финансиране, не представляват още по-сериозно неправилно разпределение на капитала?
Накрая, перспективите пред лихвените проценти. През септември Федералният резерв повиши лихвите с четвърт процентен пункт, а финансовите пазари залагат на ново увеличение с половин процентен пункт през следващата година, което би довело до общо затягане на паричната политика със 75 базисни пункта. За сравнение, според Федералната резервна банка на Чикаго средният цикъл на затягане от 1954 г. насам възлиза на 400 базисни пункта и продължава 23 месеца.
С други думи, пазарите в момента очакват най-умерения цикъл на затягане в историята на Федералния резерв. Това е доста оптимистична прогноза, особено като се има предвид, че инфлацията се задържа над целевото ниво вече близо шест години. Макар че забавянето в сектора на изкуствения интелект може да натежи върху икономическия растеж, Фед може също така да се изправи пред заплахата от стагфлация, ако конфликтите в Близкия изток и Украйна поддържат цените на енергоизточниците високи.
Уолстрийт изглежда неподготвен за по-агресивни действия от страна на Федералния резерв. Историята не дава особени поводи за успокоение: политиката на Фед след междинните избори не следва единен модел – в различни цикли централната банка е повишавала лихвите, намалявала ги е или ги е запазвала непроменени.
Риск от обрат
Ако моделът, наблюдаван след междинните избори, се повтори и САЩ избегнат рецесия през 2027 г., инвеститорите могат да се радват на изключително успешна година, но това далеч не е сигурно.
Рецесията не е основният сценарий, който мнозина очакват за предстоящата година, но сътресенията, на които са подложени технологичните акции в момента, крият риск от по-дълбок икономически трус. Като се има предвид колко ключов е инвестиционният бум в изкуствения интелект за Уолстрийт и за финансовото благополучие на страната, един спад или внезапен обрат може бързо да постави въпроса за рецесията на дневен ред.
Що се отнася до мрачните исторически прецеденти, единствените две изключения от тенденцията за по-добро представяне на пазарите след междинните избори (в рамките на почти един век) са 1930 и 1938 г. Периодите от 12 месеца, последвали тези години, са белязани, съответно, от Голямата депресия и подготовката за Втората световна война.
 08:09 | 15.11.26 г.

 Ето къде няма да има ток днес във Варна
 Какво ще е времето в неделния ден?
 Черно море Navibulgar се раздели с Къртис Джоунс
 Тъжна вест! Отиде си дългогодишната солистка на Държавна опера–Варна Стоянка Кавалджиева
 Черно море се върна към победите в баскетболната лига

 продава, Офис, 97 m2 София, Изток, 410000 EUR
 продава, Двустаен апартамент, 97 m2 София, Изток, 410000 EUR
 продава, Тристаен апартамент, 110 m2 София, Изток, 498000 EUR
 продава, Тристаен апартамент, 150 m2 София, Изток, 675000 EUR
 продава, Многостаен апартамент, 259 m2 София, Изток, 1173000 EUR

 SpaceX постигна историческо хващане на кораба Starship
 Историята зове Европа да поеме ролята си по отношение на Украйна
 Зеленски: САЩ предлагат членство в НАТО срещу Донбас
 Технологичните гиганти ще плащат повече за ток след победата на демократите
 Ferrari залага на ексклузивността в епохата на масовите електромобили

 До месец Tesla започва да продава кола без волан и педали на клиенти
 Защо над 60,000 италианци вече карат с "българската врътка"?
 21-годишен VW Golf се продаде на половината от оригиналната цена
 Как работи променливото предавателно число при новите волани
 AI може да парализира автомобилната индустрия

 Ники Михайлов с гневно писмо към БФС: Баща ми беше виновен 20, а сега кой е?
 В знак на протест: Обръщат българското знаме заради войната по пътя
 Скандал: ДАНС следи Ива Михайлова, заплашват я да ѝ спрат рехабилитацията?
 От днес започват Коледните пости
 Нови три жертви на пътя: Кола се удари в дърво и се разцепи