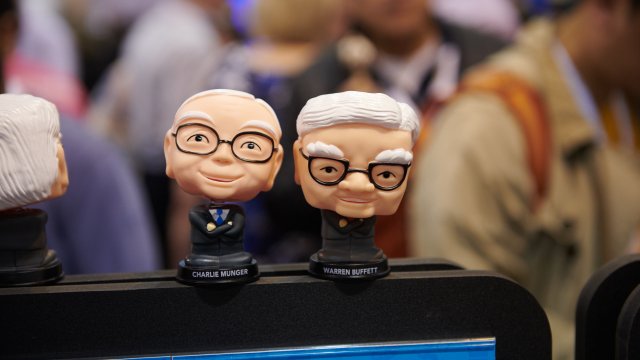
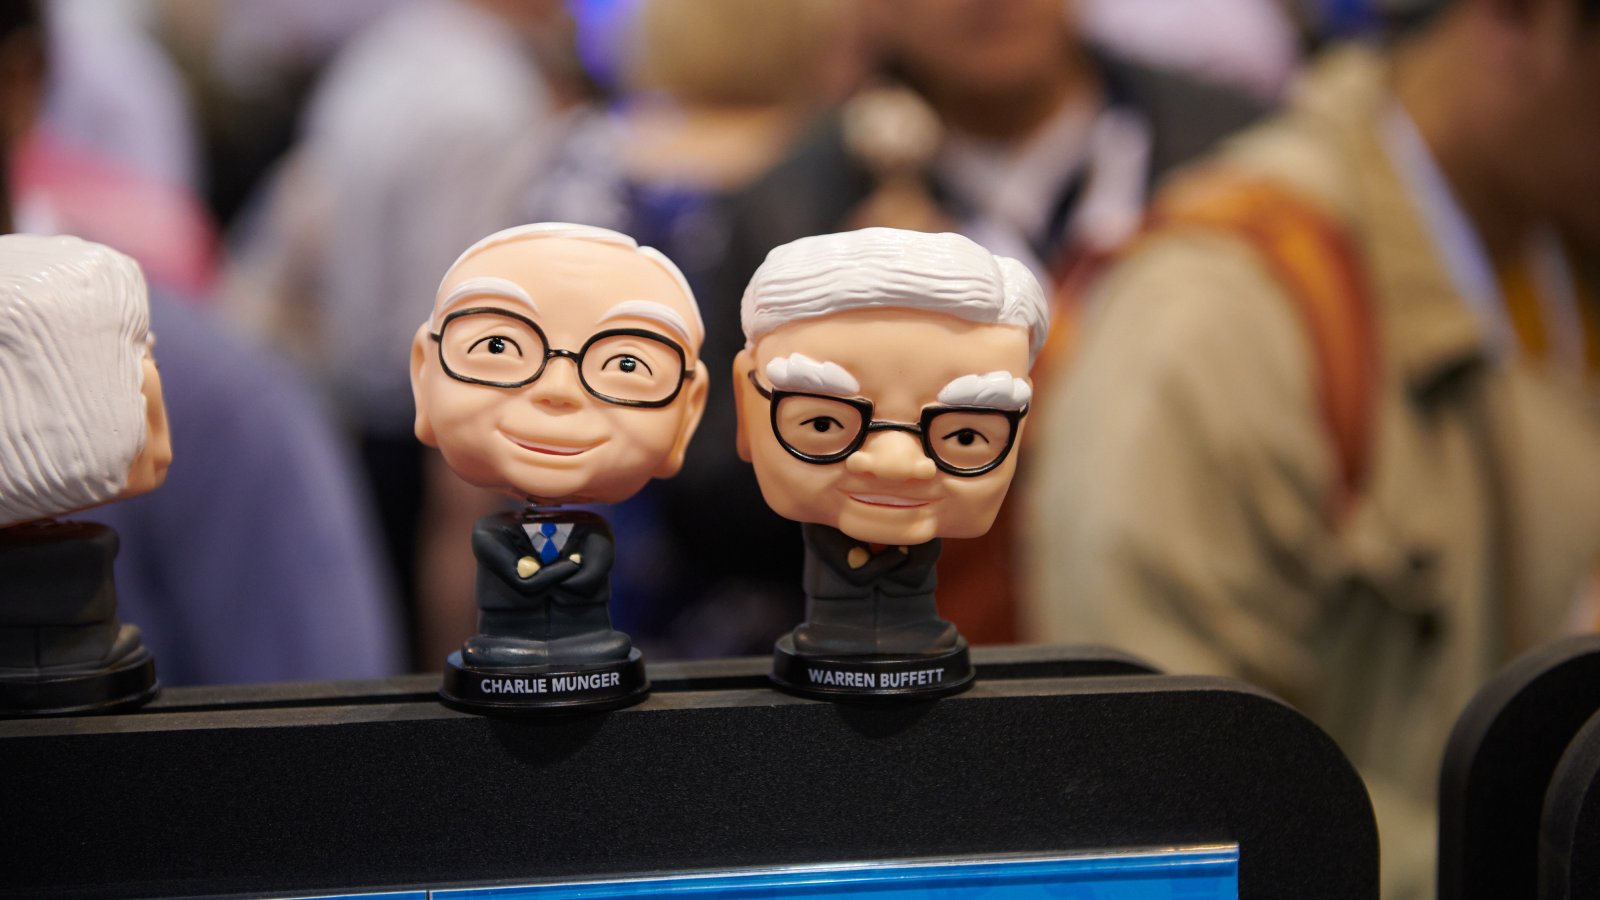


Сега всички ние сме Уорън Бъфет и Чарли Мънгър.
Често се сещам за това емблематично дуо с напредването на изкуствения интелект (АІ), който завладява пазарите и създава ново богатство, пише колумнистът на Bloomberg Нир Кайсар в материал. Връщам се мислено към 90-те години на миналия век и си представям как двамата наблюдават с изумление появата на интернет, създавайки нов свят, нов език и огромни богатства, добавя той.
Много инвеститори преживяват нещо подобно и днес с навлизането на изкуствения интелект. Бъфет, който по-рано тази година се оттегли от поста председател на Berkshire Hathaway, и Мънгър, който почина през 2023 г., разбира се, вече не могат да бъдат активни примери. Но има някои полезни уроци в начина, по който те преминаха през предходната технологична революция – и в това какви се оказаха решенията им след всичките тези години.
Проблемът на Бъфет и Мънгър беше, че искаха да надминат пазарните резултати, което бе почти невъзможно в края на 90-те години, без човек да инвестира в технологични и конкретно свързани с интернета акции. Но, подобно на повечето инвеститори, те не бяха нито програмисти, нито инженери. Както самите те открито признаваха, не разбираха напълно какво се случва и накъде отиват нещата. Затова решиха да стоят настрана от интернет сектора и както можеше да се очаква, по време на „дот-ком“ бума пазарът като цяло и технологичният сектор отбелязаха много по-висок ръст от цената на акциите на Berkshire.
Вместо това, те останаха верни на стратегията си да инвестират в стабилни и високорентабилни бизнеси. Това на практика изключи интернет компаниите за сметка на утвърдени гиганти като American Express, Coca-Cola, Freddie Mac, Geico, Gillette и Wells Fargo. Тези компании не бяха евтини – качествените бизнеси рядко са. Като група, акциите на Berkshire се търгуваха при оценка с около 50% по-висока от тази на индекса S&P 500, но същевременно бяха и два пъти по-печеливши. Днес тази стратегия е известна като „инвестиране в качеството“.
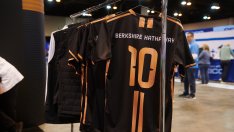
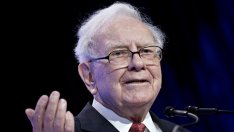
Привързаността на Бъфет и Мънгър към качеството се оказа отличен ход, когато през 2000 г. интернет балонът се спука. Показателно е, че докато индексът S&P 500 загуби половината от стойността си по време на последвалия мечи пазар, а технологично ориентираният Nasdaq 100 се срина още по-драстично, Berkshire успя да направи пари. Представянето на Berkshire беше още по-удивително, като се има предвид, че индексът MSCI USA Quality също отбеляза спад през този период. Бъфет и Мънгър знаеха как да избират.
Времето обаче не беше толкова благосклонно. Някои от тези интернет стартъпи се превърнаха в мощни машини за печалба – като Alphabet (компанията майка на Google) и Amazon.com. Бъфет и Мънгър ги забелязаха със закъснение, което им струваше скъпо. От 1996 г. насам акциите на Berkshire се движат в крак с индекса S&P 500, но изостават от индекса за качествени компании с 1 процентен пункт годишно, а от Nasdaq 100 с повече от 3 процентни пункта.
Първата значима технологична инвестиция на Berkshire се появи много по-късно – през 2011 г. в International Business Machines (IBM) – избор на самия Бъфет. След това, през 2016 г., последва инвестиция в Apple, инициирана от заместниците му Тод Комбс и Тед Уешлър, а още по-наскоро и в Alphabet. Делът на технологичните компании в портфейла на Berkshire остава сравнително малък в сравнение със S&P 500 и индекса за качествени компании на MSCI. Berkshire няма дялове в Microsoft, Nvidia или Meta Platforms – три от петте най-големи компании в индекса за качество.
Гледайки назад, на Бъфет и Мънгър не им е било нужно да знаят повече за интернет; просто е трябвало да се придържат към своята стратегия. Технологичният сектор доминира, тъй като се превърна в най-печелившия. Ако бяха продължили да следват печалбите, щяха да притежават много повече отлични технологични компании още по-рано.
Но не и твърде рано. Стремежът към висока и стабилна рентабилност – какъвто Бъфет и Мънгър демонстрираха през 90-те години и какъвто е заложен в самата същност на инвестирането в „качествени“ компании – означава да се пожертват част от ранните печалби, за да се избегнат нови бизнеси, които така и не успяват да достигнат желаното ниво. Същото не може да се каже за Nasdaq 100. Този индекс обединява най-ценните нефинансови компании на борсата Nasdaq независимо от тяхната рентабилност, което го прави по-рисков залог в сравнение със стратегията, фокусирана върху качеството. От времето на интернет бума насам Nasdaq е доминиран от технологичния сектор; това се оказа печелившо, тъй като технологиите надделяха, но нещата можеха да се развият и по съвсем различен начин.


Ефектът на „качествените“ инвестиции за ограничаване на риска ясно личи в цифрите. През последните три десетилетия индексът за качествени компании е бил с около 40% по-малко волатилен от Nasdaq 100 и с 25% по-малко волатилен от акциите на Berkshire. Когато се отчете рискът, резултатите са значително по-добри от тези на S&P 500, Nasdaq и Berkshire – която се представя най-слабо по този показател.
Въпросите относно АІ са почти същите, които инвеститорите са задавали навремето за интернет. Ще създаде ли той работни места, или ще ги унищожи? Ще отиде ли добавената стойност при потребителите, или при компаниите? И най-важното за инвеститорите: кой ще прибере печалбите? Днес отговорите не са по-лесни, отколкото са били за Бъфет и Мънгър преди три десетилетия.
Въпреки това изборът пред инвеститорите остава същият. SpaceX, Anthropic и OpenAI – вероятно трите водещи компании в АІ сферата – са изправени пред несигурно бъдеще. SpaceX все още не генерира постоянна печалба, а Anthropic и OpenAI трупат огромни загуби, така че рентабилността далеч не е гарантирана. И все пак, SpaceX вече е значим участник в индекса Nasdaq 100; очаква се Anthropic да се присъедини след публичния си дебют по-късно този месец, а OpenAI вероятно няма да изостане много след тях. Nasdaq ще получи ранен достъп до успеха им и сериозен тласък, ако триото все пак спечели АІ надпреварата.
По-сигурният подход е да се изчака и да се види кой реално ще реализира печалбите. Много от най-качествените компании вече са АІ лидери, включително Nvidia, Microsoft, Alphabet, Amazon и Meta. С развитието на технологиите към този списък ще се присъединят и други, като е възможно сред тях да попаднат и някои от днешните обещаващи, но все още непечеливши фаворити в сектора.
Тази стратегия се представя по-добре от пазара още от зората на интернет ерата. Тя залага предимно на най-печелившите технологични компании, но без онази екстремна волатилност, която обикновено съпътства инвестициите в технологии. Има голяма вероятност същият подход да се окаже също толкова ефективен и в ерата на изкуствения интелект. Бъфет и Мънгър знаеха как да опазят парите си.
 17:18 | 14.11.26 г.

 Митрополит Йоан: Религиозното образование не е принудително налагане на вяра
 Девня и Аксаково направиха 1:1 в Трета лига
 Румъния вдигна по спешност два изтребителя
 Рокада в националния отбор за последния мач
 Олимпик (Варна) победи Септември (Тервел) в 2:1 като гост

 дава под наем, Двустаен апартамент, 60 m2 София, Банишора, 525 EUR
 дава под наем, Двустаен апартамент, 62 m2 София, Суха Река, 580 EUR
 дава под наем, Четиристаен апартамент, 160 m2 София, Център, 750 EUR
 дава под наем, Двустаен апартамент, 58 m2 София, Симеоново, 400 EUR
 дава под наем, Тристаен апартамент, 60 m2 София, Редута, 600 EUR

 Зеленски: САЩ предлагат членство в НАТО срещу Донбас
 Технологичните гиганти ще плащат повече за ток след победата на демократите
 Ferrari залага на ексклузивността в епохата на масовите електромобили
 Инвеститорите в центрове за данни подценяват климатичните рискове
 Китай разположи над 100 военни кораба около Тайван преди посещението на Тръмп

 21-годишен VW Golf се продаде на половината от оригиналната цена
 Как работи променливото предавателно число при новите волани
 Al може да парализира автомобилната индустрия
 Повечето шофьори забравят правилото за 3 секунди
 Larte Design преобрази новата седмица на BMW

 Гумено пате с автомат разбуни Германия: Военният магазин на Бундесвера се превърна в хит
 Иван Янев увери: Децата с увреждания винаги ще получават подкрепа
 Трус с магнитуд 3,7 край Смолян: Къде е усетено земетресението?
 Четирите плана на Путин за победа над Украйна: Защо два от тях вече се провалят?
 Защо 550 млн. лева за пътна безопасност не стигат до опасните пътни участъци?