


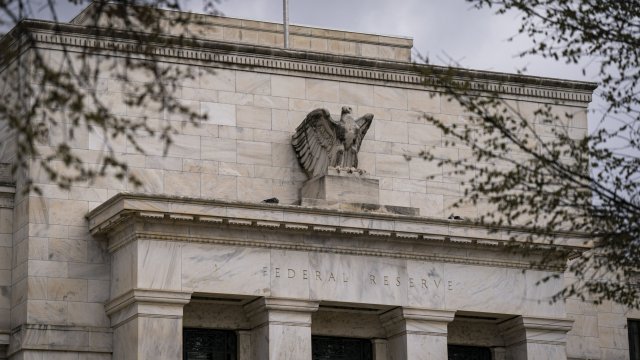
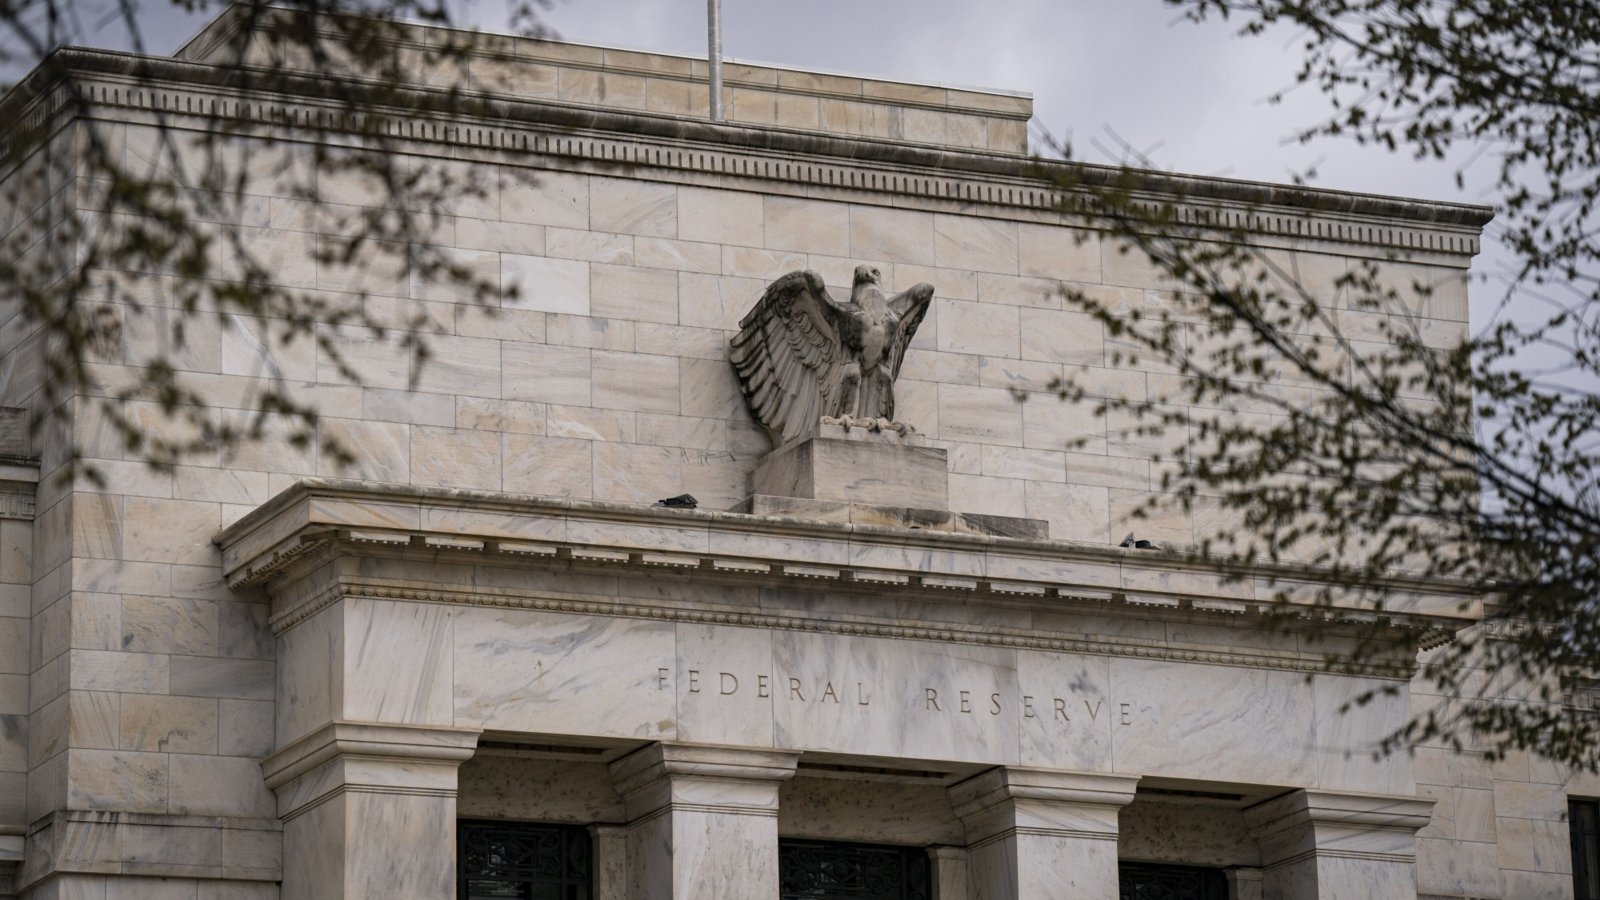


Най-големите американски банки ще загубят 541 млрд. долара в хипотетичен апокалиптичен икономически сценарий, но все пак ще имат повече от достатъчен капитал, за да поемат загубите. Това е изводът от годишните стрес тестове, проведени от Федералния резерв, предава Financial Times.
Текущите оценки, дадени от Фед на банки, сред които JPMorgan Chase и Goldman Sachs, подкрепят твърдения на ръководители от Wall Street и регулатори, че системно важните банки могат да понесат тежки загуби.
Резултатите ще помогнат също да се определи колко капитал трябва да заделят банките през следващите 12 месеца. След като банките изпълнят или превишат изискванията, те ще бъдат освободени от ограниченията на Фед за това колко капитал могат да насочват към дивиденти за акционерите и обратно изкупуване на акции.
Анализатори прогнозираха, че капиталовите изисквания към институции като Goldman, JPMorgan, Morgan Stanley и Bank of America ще намалеят благодарение на резултатите. Те засилиха надеждите за по-високи дивиденти или повече обратно изкупуване на акции, като тласнаха нагоре книжата на банките с около 1,5% в следборсовата търговия в сряда.
Резултатите бяха обявени само месеци след като три от най-големите банкови фалита в американската история - на Silicon Valley Bank, Signature Bank и First Republic, предизвикаха регионална банкова криза. По-малки банки, които са подложени на натиск от инвеститорите след срива на SVB, включително PacWest и Comerica, не бяха включени в стрес тестовете.
„Днешните резултати потвърждават, че банковата система остава силна и устойчива“, заяви заместник-председателя на Фед, отговарящ за надзора, Майкъл Бар в комюнике.
В намек за неотдавнашната криза Бар предупреди, че стрес тестовете са „само един начин да измерим тази сила“ и допълни, че регулаторите „трябва да останат смирени пред възможността за възникване на рискове“.
Стрес тестовете на Фед се правят ежегодно съгласно изискванията на финансовите регулации Дод-Франк, въведени след кризата през 2008 г. Те измерват дали капиталовите съотношения за поемане на загуби от банките биха останали над минималните изисквания в случай на икономическо бедствие.
Тази година банките трябваше да покажат, че могат да издържат при ръст на безработицата до 10%, срив на цените на бизнес имотите с 40%, на цените на жилищата с 38% и на краткосрочните лихви почти до нула.
От преминалите стрес тестовете 23 банки американският филиал на Deutsche Bank е понесъл най-големия капиталов удар, следван от UBS Americas.
Капиталовите нива на Goldman са спаднали най-много сред банките с централа в САЩ, следвана от Morgan Stanley. Бизнесите и на двете банки залагат повече на търговията с ценни книжа в сравнение с конкурентите, а тя е класифицирана като по-рискова от Фед.
Тестовете са показали, че всички включени в тях банки, включително Bank of America, Citigroup, State Street и Wells Fargo, ще отговорят на минималните капиталови изисквания въпреки прогнозираните загуби от 541 млрд. долара. 424 млрд. долара от тях са дошли от загуби на заеми, а 94 млрд. долара – от търговия с ценни книжа и загуби при партньори по договори.
Осем от най-големите банки ще загубят близо 80 млрд. долара от търговия с ценни книжа при сценарий с трайно висока инфлация, изискваща рязък ръст на лихвите, среда, която не се различава от настоящите перспективи пред икономиката.
Резултатите от стрес тестовете ще помогнат да се определи т. нар. стрес тест капиталов буфер за всяка банка. Това е капиталът от първи ред, който те трябва да притежават над минималните регулаторни изисквания, съотнесен към рисковопретеглените им активи.
Стресовият капиталов буфер е комбинация от максималните загуби на капитал от първи ред по време на стрес теста и плановете на банката за връщане на капитал към акционери чрез дивиденти за следващите 12 месеца.
Тестваните банки ще могат публично да потвърдят индикативния си стресов капиталов буфер, започвайки от петък, когато може да обявят планове за обратно изкупуване на акции или дивиденти.
По-късно това лято Фед и други американски банкови регулатори ще публикуват нови международни стандарти за изчисляване на рисковопретеглени активи, известни като регулаторна рамка Базел III.
Анализатори и банкови ръководители очакват, че тези правила, с които САЩ ще се съобразят с международните стандарти, ще означават, че американските банки ще трябва да заделят повече капитал от първи ред.
Форумът за финансови услуги (FSF), базирана във Вашингтон лобистка група на най-големите американски банки, съобщи, че резултатите показват, че кредиторите имат достатъчно капитал и по-строги изисквания не са необходими.
„Реформите в периода след Дод-Франк постигнаха целите за по-силна, по-безопасна банкова система“, отбеляза FSF в комюнике.
Очаква се американските регулатори да разширят също новите правила от Базел, за да включат средни по размер банки, сходни на Silicon Valley Bank, Signature Bank и First Republic.
Списъкът с банки, подложени на стрес тестове от Фед, е следен по-засилено след срива на SVB заради експозицията ѝ към прекомерен риск от притежаваните нехеджирани облигации.
Според сегашните правила, които бяха наложени през 2019 г. след законодателство, което разхлаби регулациите за средните по размер кредитори, първият официален стрес тест на SVB няма да се състои до 2024 г.
Но дори ако SVB беше подложена на стрес тестове от Фед , тя вероятно щеше да ги премине, защото сценарият не включваше толкова рязко покачване на лихвите, което да предизвика срива на кредитора.
 13:47 | 29.06.23 г.

 Теодор Кабакчиев спечели Roof of Africa
 Тежка катастрофа във Варненско взе жертва
 Ето къде няма вода във Варна днес
 Варна отбелязва 100 години въздушна поща в България с публична лекция
 Повечето зеленчуци и плодове поскъпват на борсите у нас

 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR
 продава, Заведение, 400 m2 София, Център, 6449 EUR
 продава, Двустаен апартамент, 49 m2 София, Център, Идеален Център, 249000 EUR
 дава под наем, Тристаен апартамент, 180 m2 София, Лозенец, 1900 EUR

 Microsoft излиза от надпреварата при AI асистентите, прави Copilot универсален
 Когато магазинът още не знае какво му трябва, AI може да го предвиди
 Фабрики за фалшиви цигари наводняват Европа
 Ниското ниво на Рейн принуждава индустрията да се адаптира
 Bentley представи първия си електромобил - луксозен SUV с мериносова вълна

 Opel Monza GSE: Забравеният магистрален звяр
 Сбогом на легналите полицаи - идва ново оръжие срещу високата скорост
 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron
 Всъдеходите с най-скъпи разходи за ремонт

 Вече цял месец в кв. "Дружба" няма топла вода, никой не казва кога ще я пуснат
 Как "президентът, който обича папата" отново бе пренебрегнат от Ватикана?
 Самолет на Луфтханза кацна аварийно заради странна миризма в кабината
 Есента идва с ново поскъпване на зеленчуците
 Българинът Теодор Кабакчиев е първи в най-старото действащо хард ендуро в света





















преди 3 години До: mr. Yoda Йодо, гледай си джедайлъка и не се включвай с коментари по непонятна за тебе материя... отговор Сигнализирай за неуместен коментар
преди 3 години Стрес тестът на Фед потвърди, че големите щатски банки могат да устоят на тежки загуби, ако се напечатат 10 влакови композиции от 100 долара и последните не дерайлират по пътя. Че ЖП линиите са плачевни. отговор Сигнализирай за неуместен коментар
преди 3 години Вдигайте лихвите има много плява която трябва да бъде отсята.Една от тях е абсурдните цени на имотите и брокерите.Те заслужават най-много да страдат. отговор Сигнализирай за неуместен коментар
преди 3 години Т.е. да разбираме, че предстоят още увеличения на лихвите! ;-) Щом са сметнали, че системно значимите ще издържат, останалите - колатерал дамиджд. отговор Сигнализирай за неуместен коментар