

Как се структурират инвестиционни продукти, за да останат дългосрочно печеливши, как можем да избегнеп заразни спадове и каква е ролята на изкуствения интелект при използването на дигитални платформи за дистрибуция. Тези и още теми коментира Кирил Андреев, инвестиционен консултант в „ЦКБ Асетс Мениджмънт“ ЕАД. Той ще е сред участниците на Investor Finance Forum 2026. Форумът ще се проведе на 17 ноември в София, а пълната програма може да разгледате на сайта Investor Media Pro, където може да се регистрирате за присъствие.
– Г-н Андреев, променят ли се портфейлните стратегии на дружествата, които управляват колективни инвестиционни схеми (КИС)?
– Инвестиционната стратегия на всеки фонд е ясно определена в неговите правила и проспект и не се променя често. Тя е ангажимент към инвеститорите и всяка съществена промяна изисква спазване на регулаторни процедури и информиране на притежателите на дялове.
В рамките на заложената инвестиционна политика управляващите дружества имат възможност да променят разпределението между отделните класове активи, срочността на облигационните портфейли, секторните и географските експозиции, както и ликвидната позиция на фондовете. Такива тактически решения обикновено се вземат в отговор на промените в лихвените нива, инфлацията, икономическия растеж, геополитическата среда и оценките на отделните пазари.
В обобщение, фондовете спазват инвестиционната си стратегия и политика, а тактическите решения им позволяват да реагират при пазарни и макроикономически промени. Във всички случаи приоритет остава постигането на заявените инвестиционни цели в рамките на допустимия риск, като се защитават интересите на притежателите на дялове.
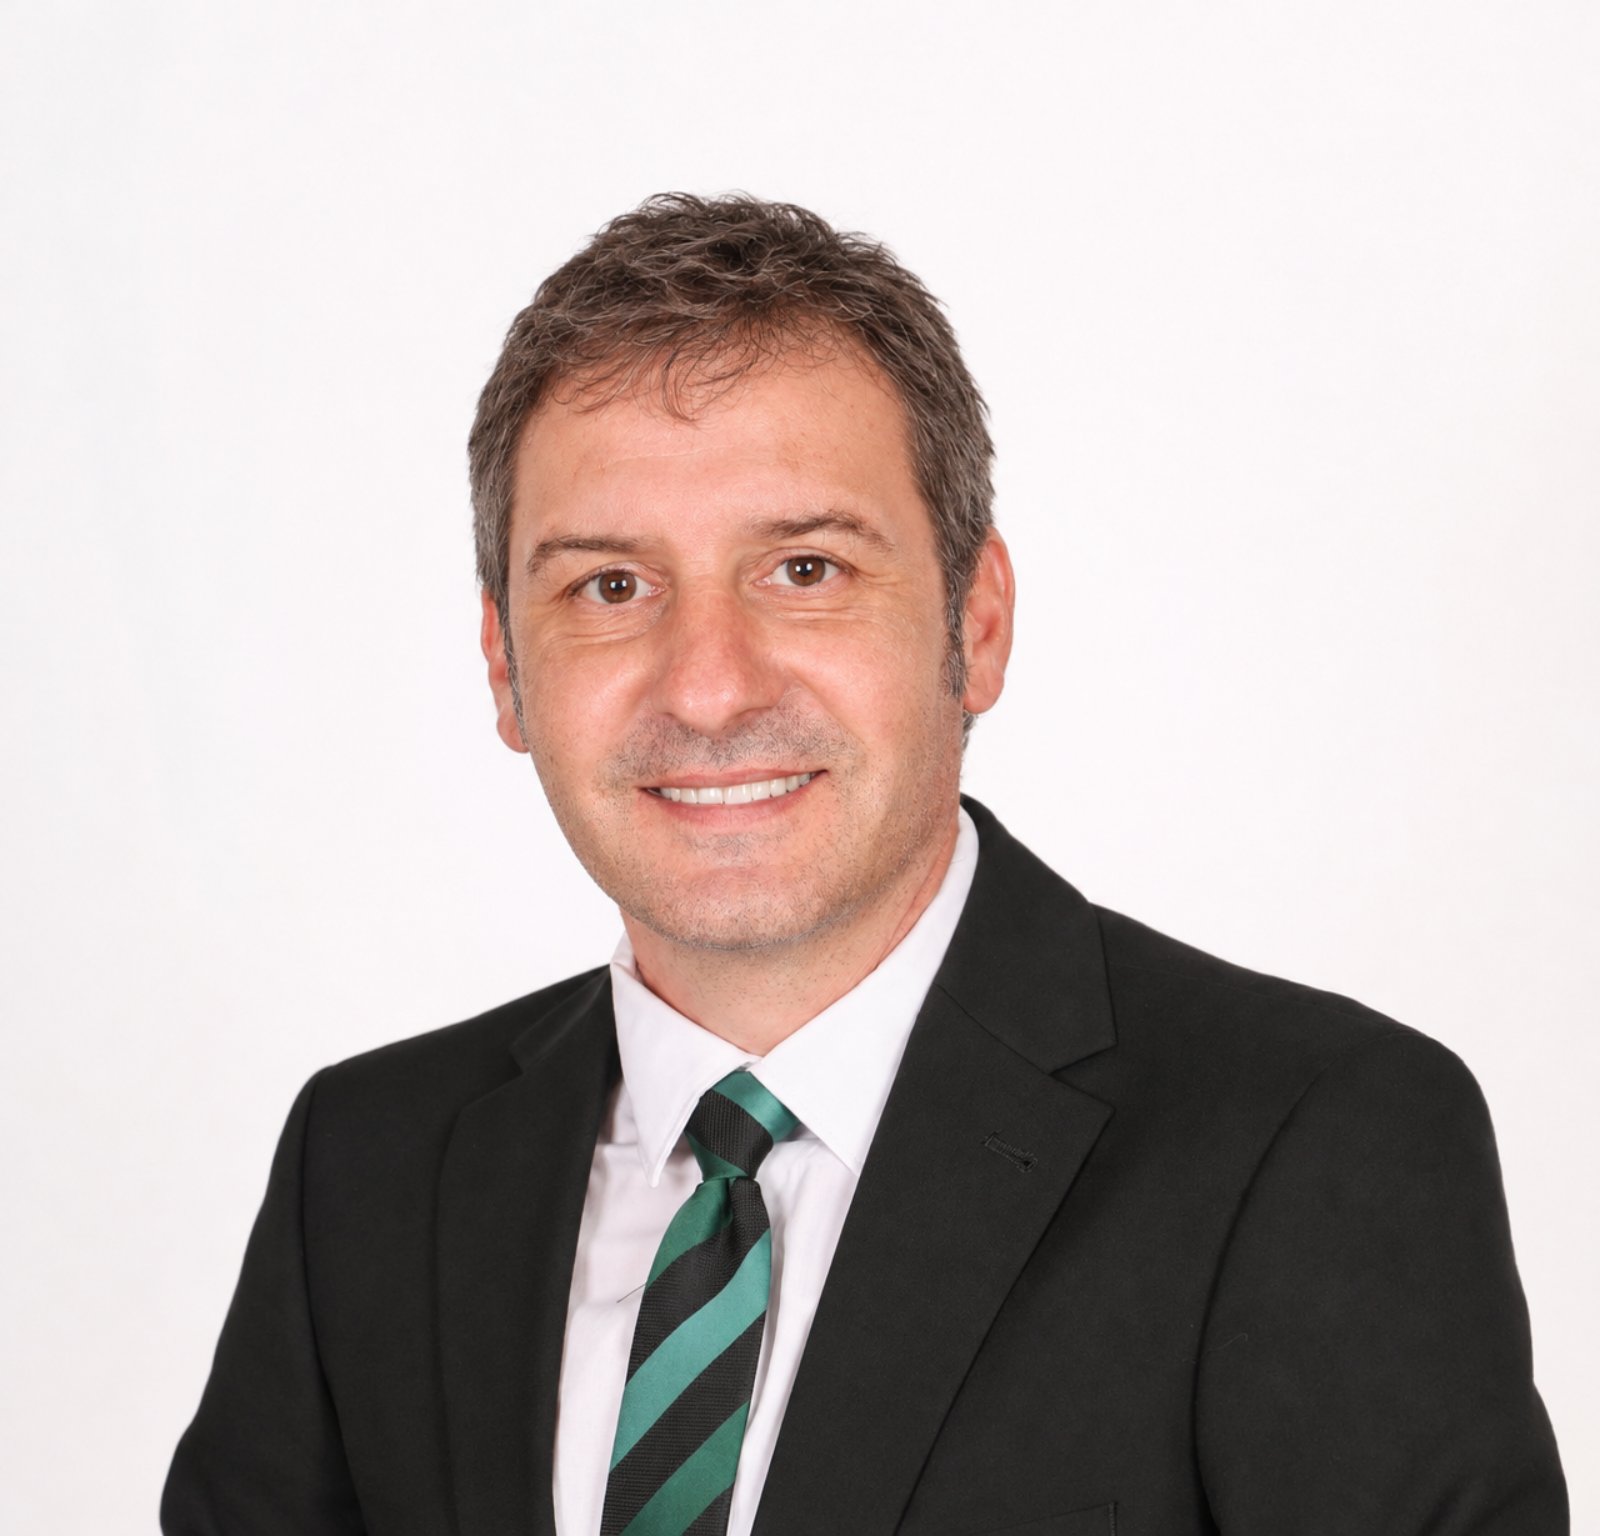

Кирил Андреев е инвестиционен консултант в „ЦКБ Асетс Мениджмънт“ ЕАД от 2020 г.
Има над осем години професионален опит в областта на инвестиционното банкиране и експертиза в анализа и оценката на финансови инструменти, управлението на портфейли, финансовото моделиране и оптимизирането на капиталовата структура на компании.
Притежава сертификат за инвестиционен консултант, издаден от Комисията за финансов надзор. Успешно е преминал второ ниво на програмата CFA (CFA Level II).
– Как структурирате инвестиционните си продукти, за да останат печеливши в дългосрочен план?
– Структурирането на всеки инвестиционен продукт започва с ясно определяне на неговите инвестиционни цели, хоризонт и рисков профил. Така всеки фонд е насочен към конкретна група инвеститори и не се стреми да отговори на всички очаквания едновременно. „ЦКБ Асетс Мениджмънт“ управлява четири договорни фонда с различни инвестиционни хоризонти и рискови профили. По този начин се стремим да осигурим възможност на инвеститори с различни потребности и предпочитания да изберат продукт, който съответства на техните инвестиционни цели и готовност за поемане на риск.
При структурирането на портфейлите се търси подходящ баланс между потенциалната доходност и риска, като се отчита ролята на отделните класове активи и тяхното поведение при различни пазарни условия.
Съществено значение има диверсификацията, както между различните класове активи, така и по отношение на отделните емитенти, сектори и географски пазари. Тя ограничава зависимостта на портфейла от представянето на отделна инвестиция или пазар и създава по-добри предпоставки за постигане на устойчиви резултати в дългосрочен план.
Не по-малко важно е управлението на риска. Дори добре структуриран портфейл изисква постоянен анализ и оценка на отделните позиции, за да се преценява доколко те продължават да съответстват на инвестиционната стратегия.
Разбира се, нито един инвестиционен продукт не може да гарантира положителна доходност във всички пазарни условия.Затова целта е чрез дисциплиниран инвестиционен процес и постоянно наблюдение на риска да се създадат предпоставки за устойчиво представяне в дългосрочен план.
– Какво съветвате клиентите си в турбулентни времена при волатилност на активите? Как избягвате пазарните спадове?
– От съществено значение е инвеститорът да избере продукт, който е подходящ за неговия профил и отговаря на инвестиционните му цели и готовността му да поема риск. В периоди на повишена волатилност е добре инвеститорите да не вземат решения под влияние на емоциите. Подобни периоди са неизбежна част от инвестирането, а опитите да се улучи точният момент за излизане и последващо връщане на пазара често крият риск от пропускане на най-силните дни на възстановяване.
Пазарните спадове не могат да бъдат напълно избегнати, но чрез диверсификация и управление на риска и ликвидността въздействието им може да бъде ограничено. При неблагоприятна промяна в пазарните условия са възможни тактически промени в структурата на портфейлите, доколкото това е допустимо съгласно инвестиционната политика на съответния фонд. Това може да включва промяна в дюрацията на облигационните портфейли, промяна в разпределението между различните класове активи и ликвидната позиция. Целта е портфейлите да се адаптират към променящата се пазарна среда и да се ограничи неблагоприятното отражение на пазарните движения. Решенията за предприемане на такива действия са селективни, тъй като не всяка корекция налага промяна в портфейлите.
– Законодателните промени изискват въвеждането на по-строги инструменти за управление на ликвидността (LMT). Какви инструменти за ликвидност стават задължителни за КИС? Срещат ли фондовете трудности при тяхното изпълнение?
– Изискването е всеки фонд да избере най-малко два подходящи инструмента за управление на ликвидността, съобразени с инвестиционната стратегия, ликвидния профил и политиката за обратно изкупуване. Законът предвижда набор от възможности, като ограничение за обратно изкупуване, удължаване на сроковете на предизвестие, такса за обратно изкупуване, променливо ценообразуване, двойно ценообразуване, такса за запазване на стойността на базовите активи и обратно изкупуване в натура. Само в изключителни случаи, ако обстоятелствата го налагат и е в интерес на притежателите на дялове, колективните инвестиционни схеми имат възможност да използват и други инструменти за управление на ликвидността, като спирането на записването, обратното изкупуване и откупуването и механизъм за разделяне на активи.
Не бих казал, че срещаме трудности, но следва да направим обстоен анализ на целесъобразността на допустимите инструменти и да създадем условия за ефективното им прилагане. Ние не разглеждаме инструментите само като регулаторно изискване, а като част от цялостната рамка за управление на ликвидния риск. Целта е да продължим да осигуряваме ефективно управление на ликвидния риск и справедливо третиране на притежателите на дялове.
– Какви са предизвикателствата пред дружествата, които управляват КИС?
– Едно от основните предизвикателства остава управлението на портфейлите в динамична и често несигурна пазарна среда. Колебанията в лихвените нива, инфлацията и геополитическата обстановка изискват дисциплиниран инвестиционен процес, внимателно управление на риска и ликвидността и постоянна готовност за адаптиране към променящите се условия. Приоритет е постигането на заявените инвестиционни цели при поемането на допустимия риск.
Друго предизвикателство е дигиталната трансформация. Инвеститорите очакват лесен и бърз достъп до информация, обслужване и инвестиционни продукти, което налага развитие на технологичните решения и същевременно поставя по-високи изисквания към киберсигурността и защитата на данните.
Не по-малко важно е изграждането и поддържането на дългосрочно доверие. Това изисква добро разбиране на потребностите на клиентите, ясно представяне на възможностите и рисковете на инвестиционните продукти и последователност и отговорност при вземането на инвестиционни решения.
–Каква е ролята на изкуствения интелект при използването на дигитални платформи за дистрибуция? Помага ли на клиентите автоматизираното управление при вземане на инвестиционни решения?
Изкуственият интелект, както във всяка друга сфера, навлиза много бързо и в инвестиционния мениджмънт. Той променя начина, по който инвестиционните продукти достигат до пазара, и механизма, по който клиентите вземат решения. В основата на тази промяна са постигането на персонализация и осигуряването на достъпност. Интегриран в дигиталните платформи, изкуственият интелект може да анализира предпочитанията на клиентите в реално време и да предвижда техните нужди. Автоматизираното управление има за цел да превърне инвестирането в по-достъпно, интуитивно и персонализирано, като предлага на клиентите бързи решения. Въпреки това тази помощ не бива да се приема безкритично.
Наред с тези възможности обаче автоматизацията и анализът чрез изкуствен интелект са свързани и със сериозни рискове. Генерираните препоръки могат да се основават на остаряла, непълна или неточна информация, а начинът, по който работят някои алгоритми, не винаги е напълно прозрачен. Това създава риск от подвеждащи инвестиционни решения и финансови загуби. Допълнително внимание изискват защитата на личните и финансовите данни, както и нарастващият брой платформи, които предлагат инвестиционни идеи и обещават необосновани прогнози за движението на пазарите.
Затова инвеститорите е добре да проверяват дали платформата или услугата, която използват, е лицензирана и подлежи на надзор от компетентния орган, както и кой носи отговорност за генерираните препоръки, на каква информация се основават те и как се формират инвестиционните решения.
– Какви са тенденциите в европейската индустрия на инвестиционните фондове при развитието на управляваните активи, инвестиционните потоци и променящите се предпочитания на инвеститорите?
– Европейската индустрия на инвестиционните фондове продължава да се развива и да привлича значителни средства. По данни на EFAMA към края на август 2026 г. общите нетни активи на колективните инвестиционни схеми и алтернативните инвестиционни фондове в Европа достигат 27,9 трилиона евро. Ръстът на управляваните активи се дължи както на представянето на финансовите пазари, така и на положителните нетни потоци към фондовете. През първото тримесечие на 2026 г. нетните покупки на фондове от европейските домакинства нарастват значително, като основен принос имат инвеститорите от Германия, Испания, Швейцария, Белгия и Италия.
Що се отнася до предпочитанията на инвеститорите, през 2025 г. борсово търгуваните фондове продължават да набират популярност и за трета поредна година отчитат рекордни нетни потоци. Силно е търсенето и на облигационни фондове, които привличат значителни нетни средства. Паричните фондове запазват ролята си на алтернатива на паричните средства в условията на повишена несигурност. Домакинствата разчитат почти изцяло на инвестиционните фондове за пряка експозиция към капиталовите пазари, като директните покупки на облигации от индивидуалните инвеститори намаляват, а инвестициите в борсово търгувани акции остават незначителни.
– Защо подкрепяте Investor Finance Forum?
Investor Finance Forum има важна роля за развитието на инвестиционната култура и финансовия пазар в България. Форумът събира професионалисти от финансовия сектор, инвеститори и представители на бизнеса и създава среда за обмен на идеи. Особено ценно е, че поставя във фокуса актуални теми и насърчава по-широк разговор за възможностите, рисковете и тенденциите на финансовите пазари. Вярваме, че достъпът до качествена информация и експертни гледни точки е важна предпоставка за вземането на по-информирани инвестиционни решения.
Материалът не е препоръка за взимане на инвестиционно решение!
 01:14 | 11.11.26 г.

 58 пожара са ликвидирали огнеборците в страната за изминалото денонощие
 Вицове на деня - ноември 2026
 Задържан е шофьорът, от който тръгва верижната катастрофа на АМ „Тракия”
 Спортът по телевизията днес (11 ноември)
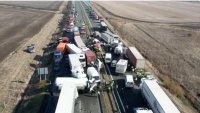 Отвориха АМ "Тракия" в участъка на двете тежки верижни катастрофи, но отново има гъста мъгла

 дава под наем, Двустаен апартамент, 65 m2 София, Свобода, 598 EUR
 продава, Парцел, 1675 m2 Кавала, 700000 EUR
 продава, Тристаен апартамент, 89 m2 София, Карпузица, 239000 EUR
 продава, Мезонет, 105 m2 Халкидики, 385000 EUR
 продава, Къща, 704 m2 София, м-т Детски град, 820000 EUR

 Твърде силен за възпиране ли е Мъск? Зависи от Конгреса на САЩ
 Петролът се лута в неопределеност – войната с Иран приключи, но мир все още няма
 Уолстрийт бърза с мегасделките преди края на ерата на Тръмп
 Защо Nvidia и Дженсън Хуанг са толкова важни за пазарите
 Русия се провали в опита да замени долара с китайския юан

 Защо цветът на антифриза не е прищявка
 Искаш Alfa Romeo за 3 милиона евро - чакаш 3 години
 Шефът на Geely предупреди за бъдещ проблем с батериите
 Това Porsche 924 е първата полицейска суперкола в Дубай
 Шакил О'Нийл си купи три Rolls-Royce-а заради наранено его

 Шефът на АПИ за "Тракия": Мъглата е основната версия за катастрофата
 Захарова: Защо европейците са пристигнали на преговорите за Украйна?
 Ивкова: Само бързата реакция на институциите предотврати още жертви
 Задържаха румънски шофьор за смъртоносната катастрофа на "Тракия"
 Нямало е сигнал на 112 за мъгла преди катастрофата