


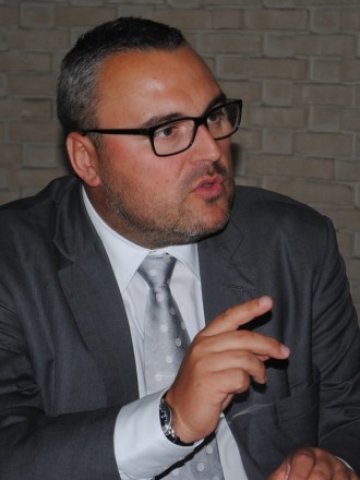
Основният проблем на развитите пазари е задлъжнялостта, като само Финландия и Люксембург понастоящем покриват Маастрихтските критерии, заяви Петр Зайц – старши портфолио мениджър за акции на развиващите се пазари в Pioneer Asset Management, Виена по време на семинар, посветен на капиталовите пазари и инвестициите.
Съотношение общ дълг (публичен плюс частен) към БВП за САЩ, Япония, Великобритания, Италия и Франция приблизително се е удвоило в периода 1980-2012 г., като и за петте държави надхвърля 250%. Ако се вземе предвид настоящата стойност на бъдещите здравни и пенсионни задължения на правителствата, то съотношението дълг/БВП скача значително.
В страни като САЩ, Великобритания, Италия и Испания безработицата в периода 2000-2013 г. приблизително се е удвоила. Отговорът на регулатори беше печатането на пари, посочва Зайц. Докато в края на 2009 г. балансите на централните банки на САЩ, еврозоната, Япония и Великобритания бяха между 7% и 22% от БВП, то в момента те са в диапазона 22-30%.
Очакваме икономическо възстановяване през втората половина на 2013 г. - първо в САЩ, а после и на развиващите се пазари, където има потенциал за намаляване на лихвите. Очакваме в периода 2012-2015 г. растежът в САЩ да се ускори до 2,4% от 0,5% в периода 2007-2011 г., в Япония от 0% до 2,2%, в еврозоната – от 0,5% на 0,6%, а в Китай да спадне от 10,5% на 7,7%.
САЩ са най-важната за наблюдаване икономика, тъй като възстановяването трябва да започне оттам, откъдето дойдоха проблемите, каза портфолио мениджърът. Нетното богатство на домакинствата в САЩ вече е на нивото отпреди кризата.
В еврозоната може да се отбележи, че 75% от фискалната консолидация вече е факт. Разликите в циклично изгладените първични бюджетни баланси към БВП в периода 2013-2015 г. се очаква да бъдат много по-малки, отколкото в периода 2011-2012 г.
Може би най-важното развитие в Европа е уеднаквяването на разходите за труд, като това е посоката, в която трябва да се върви. Балансите по текущите сметки спрямо БВП също се сближават, констатират от Pioneer.
На развитите пазари предпочитаме акциите заради ниските им коефициенти. В Европа циклично изгладеното съотношение цена/печалба (P/E) e малко над 10 при средно към 15 за периода от 1989 г. досега при пик от 30 по време на дотком балона. В САЩ съотношението е 15 при средно 18 и пик от над 30.
На развиващите се пазари предпочитаме някои кредитни пазари, които предлагат значителен спред. Компаниите там са много по-стабилни от правителствата, затова предпочитаме корпоративните облигации вместо ДЦК. Очакваме волатилността на развиващите се пазари да продължи още 2-8 месеца, след което, ако има стабилност, увереността на инвеститорите ще нарасне и тези пазари ще продължат да растат.
Волатилността на развиващите се пазари произтича от два фактора. От една страна лихвите вероятно ще се увеличат заради оттеглянето на ликвидност от Федералния резерв на САЩ. От друга страна обаче това вероятно ще е предизвикано от по-силна американска икономика.
Историята показва, че с увеличаването на лихвите развиващите се пазари могат да поемат както надолу, така и нагоре – между 1994 и 1996 г. те спадат със 70%, но между 2004 и 2006 г. нарастват с 30-35%.
 10:57 | 14.09.22 г.

 Следи от стенописи на повече от две хилядолетия откриха в Провадия
 Първите амфибийни десантни машини AAV-7 влизат на въоръжение в румънските военноморски сили
 Илин Димитров: TUI ни гарантира двойно увеличение на туристите
 Марковски за убийството на Георги Кузев: Такава жестокост и такъв садизъм не съм виждал досега
 Безплатен вход за деца на музикалната среща с Етиен Леви в Екопарк Варна днес

 дава под наем, Търговски обект, 83 m2 София, Симеоново, 996 EUR
 продава, Зала, 165 m2 София, Враждебна, 2200 EUR
 дава под наем, Къща, 300 m2 Варна, Виница, 1800 EUR
 дава под наем, Къща, 300 m2 София, Драгалевци, 2323 EUR
 продава, Едностаен апартамент, 35 m2 Стара Загора, Широк център, 57000 EUR

 Иран няма да смекчи исканията си, след като САЩ отхвърлиха предложението му
 Космосът трябва да бъде последната граница, а не поредното сметище
 Агент на OpenAI в защитена среда е получил достъп до интернет
 Microsoft излиза от надпреварата при AI асистентите, прави Copilot универсален
 Когато магазинът още не знае какво му трябва, AI може да го предвиди

 Plug-in хибридите с най-голям електрически пробег
 Opel Monza GSE: Забравеният магистрален звяр
 Сбогом на легналите полицаи - идва ново оръжие срещу високата скорост
 Porsche патентова автоматик с фалшив педал на съединителя
 Шампион във Формула 1 се сдоби с най-скъпото Bugatti Veyron

 Димитров: За България вече не трябва да се говори като за евтина дестинация
 Борисов: Единственият изход е "Прогресивна България" и Радев да си ходят
 Възможно е Вселената да е с форма на поничка
 Възраждане на "Ръката на мъртвеца": Путин подготвя огромен бункер за ядрени удари
 Адв. Марковски: Прокурорския син може да получи доживотна присъда в Гърция





















преди 13 години Atraktivni, atraktivni, ama riskovi. Koi shte si vloji parite v Turcia i Russia kato znae, ce utreshnia den ne se znae koi shte e na vlast i kakvo moje da se sluci? Politiceskiat risk e goliam. отговор Сигнализирай за неуместен коментар