


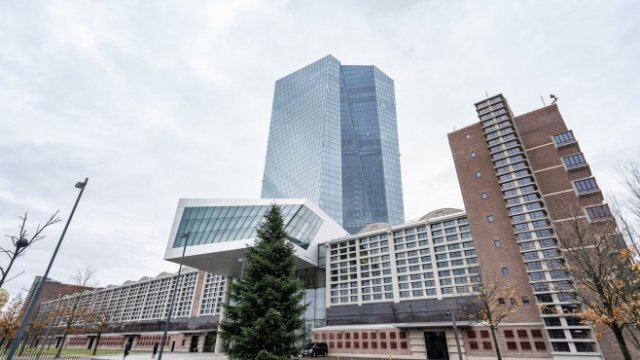
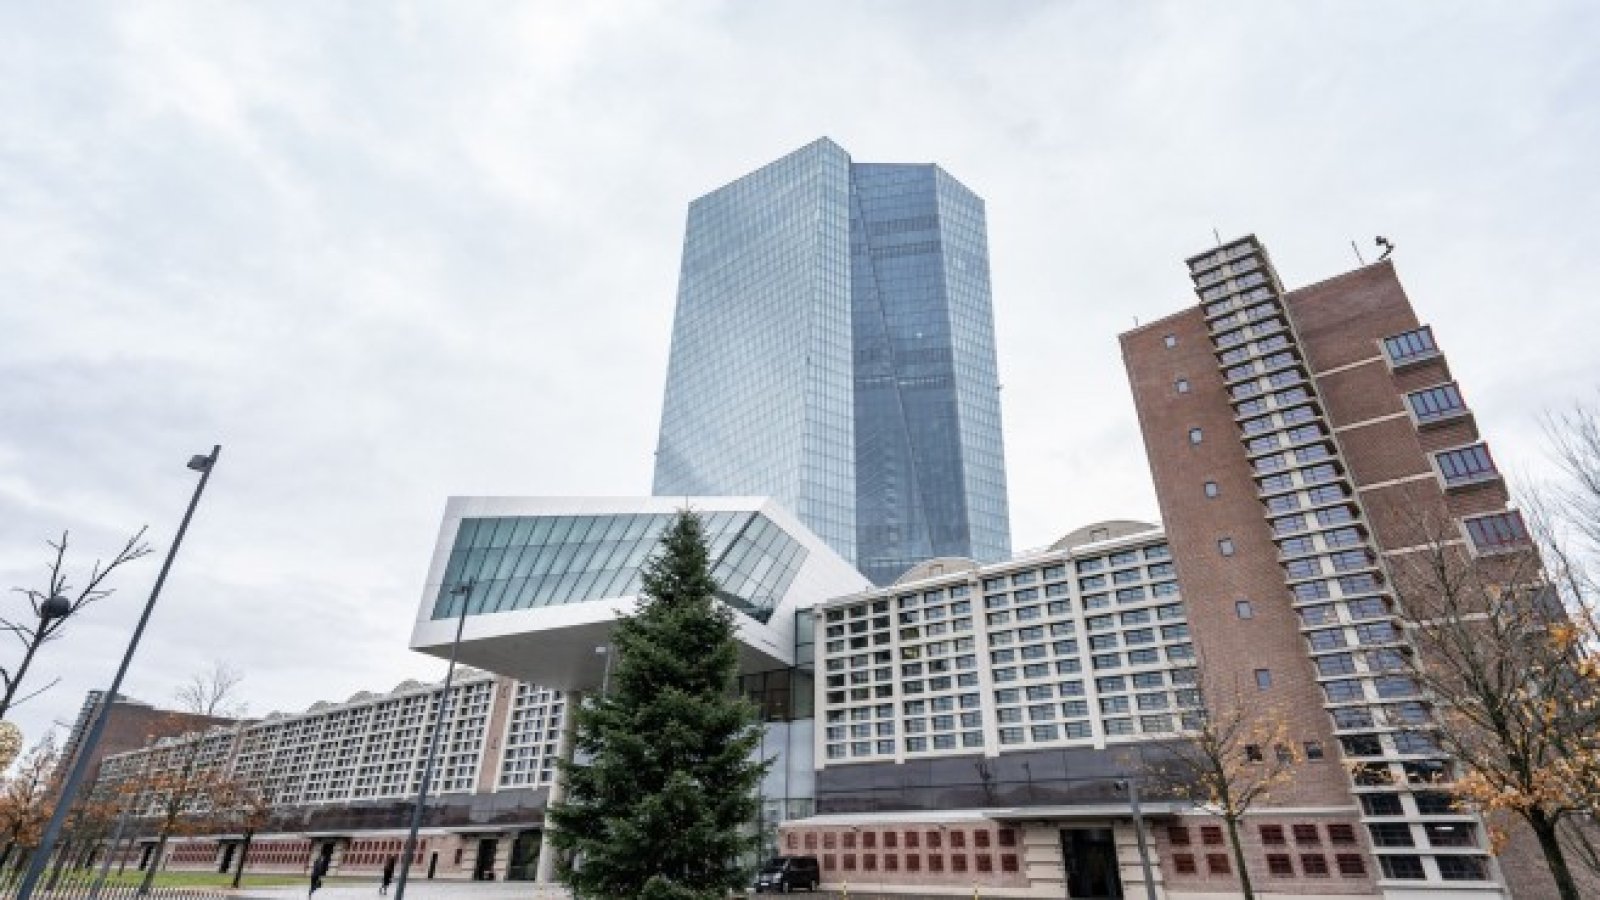


Европейската централна банка ще съобщи по-късно днес дали ще предприеме повече стъпки за противодействие на икономическия шок от пандемията. Докато страните от еврозоната продължават да отварят икономиките си, все още съществува голяма несигурност относно втора вълна на Covid-19 и това каква форма ще приеме възстановяването. Така че ЕЦБ би било разумно да се застрахова и да продължи да подкрепя еврозоната, като разшири схемата си за закупуване на активи, пише Фердинандо Джулиано за Bloomberg.
-
ЕЦБ има само един възможен ход, за да избегне борсов шок
-
Изабел Шнабел: ЕЦБ е готова за още стимули, ако перспективите се влошат
-
ЕЦБ се готви за най-лошото - живот без Бундесбанк
-
Франсоа Вилроа дьо Гало открехна вратата за още стимули от ЕЦБ
-
ЕЦБ вероятно ще предостави още стимули за икономиката в началото на юни
Това свиване оказа значително влияние върху инфлацията, която се плъзга опасно към нулата. Нивото на цените в еврозоната се покачи с едва 0,1% през май на годишна база, като Испания и Италия регистрират дефлация. Намалението на инфлацията до голяма степен се дължи на рязкото понижение на цените на енергията, което е видно от основната инфлация (премахваща по-волатилните позиции), която изглежда стабилна на ниво от 0,9%. Но дори този показател е значително по-нисък от целта на ЕЦБ за инфлация под, но близо до 2% в средносрочен план.
В нормални времена би имало убедителен аргумент за изчакване преди да се предприемат още стимули. ЕЦБ вече стартира гъвкава програма за закупуване на активи в размер на 750 милиарда евро, целяща смекчаване на ефектите от пандемията, както и много щедра схема за евтини заеми за банковата система.
Все още не е ясно какво ще е необходимо по-нататък: Икономическата карантина постепенно се облекчава, без досега да води до траен ръст в новите случаи от Covid-19. Учените дори обсъждат дали вирусът SARS-CoV-2 е загубил сила и дали по-топлото време спомага за намаляване на риска от заразяване. Отговорът на тези въпроси е от решаващо значение за разбирането колко бързо и цялостно можем да се отворим отново икономически. Несигурността прави много по-трудно за икономистите да дават смислени прогнози, а регулаторите да вземат решение за следващите стъпки.
Но, разбира се, това не са нормални времена. Еврозоната е вносител на петрол, така че ниските цени на енергията са нетен положителен резултат за икономиката. Ако обаче това доведе до ниска инфлация прекалено дълго, то би имало потискащ ефект върху преговорите за заплати, тъй като работниците ще искат само умерено повишение. Подобни вторични ефекти могат да тласнат икономиката близо до явна дефлация - резултат, който ЕЦБ се стреми да избегне от известно време.
Централната банка също трябва да има предвид финансовата стабилност. Благодарение на нейната намеса доходността на държавните облигации в страни като Гърция, Италия и Испания спадна през последните седмици, въпреки че се очаква техните правителства да поддържат много големи бюджетни дефицити. Както президентът на ЕЦБ Кристин Лагард научи през март, много малко е нужно, за да се изплашат пазарите. Увеличаването размера на антикризисната схема за закупуване на активи с да речем 500 милиарда евро и удължаването й след 2020 г. ще даде сигнал на инвеститорите, че ЕЦБ се ангажира с трайно успокояващо присъствие.
Има две възможни политически възражения срещу този курс на действие. Първо, Конституционният съд на Германия постанови миналия месец, че ЕЦБ не успява да обоснове пропорционалността на конвенционалната си програма за количествено облекчаване. Въпреки че съдът не изрази мнение относно схемата, свързана с пандемията, двете очевидно са свързани. Второ, правителствата на ЕС обсъждат „фонд за възстановяване“ на стойност 750 милиарда евро, за да помогнат на страните, които са пострадали най-много от пандемията. Евентуалните действия на ЕЦБ рискуват да намалят стимула за тези преговори, осуетявайки нещо, което би било историческа иновация във фискалната политика.
И все пак ЕЦБ би навлязла в опасни води, ако лимитира действията си в резултат на решението на Конституционния съд на Германия, тъй като това би представлявало тежко и необосновано ограничение на независимостта на нейната парична политика. Нещо повече, ЕЦБ трябва да се ръководи от своя мандат, а не да участва в игра на кой ще мигне пръв с политици относно фонда за възстановяване. Докато инфлацията остава доста под целта на централната банка, наистина няма основателна причина да се чака.
 11:39 | 13.09.22 г.

 Иновация: GPS ограничава скоростта на шофьори-рецидивисти
 Съдят трима за кражба на медни проводници
 МЗ: Последните 300 000 дози противогрипни ваксини тръгнаха към личните лекари
 Какво показва цветът на антифриза?
 Спипаха само един дрогиран шофьор за последните 24 часа, 7 обаче отказаха тестване

 дава под наем, Двустаен апартамент, 68 m2 София, Гео Милев, 599 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 79998 EUR
 продава, Тристаен апартамент, 84 m2 Пловдив, Кършияка, 194999 EUR
 продава, Тристаен апартамент, 82 m2 София, Бояна, 282500 EUR
 дава под наем, Магазин, 65 m2 София, Хладилника, 1150 EUR

 Въглищата - неочакваният източник на стратегически суровини за България
 К. Фезелов: Основният проблем на Европа е суровинен, не индустриален и финансов
 Преговорите на COP31 разкриват катастрофалния свят без американско лидерство
 Макенти: Европа трябва да участва във всякакви преговори за Украйна
 Макенти: Всеки трябва да участва в защитата на Украйна

 Камион без кабина събра 51 млн долара инвестиции
 Opel Sintra: Американският ван, който се провали в Европа
 Дилър поиска да смени двигател на Toyota, механик реши проблема за секунди
 Никола Цолов ще бъде резерва във Формула 1
 Колите на Mercedes-Benz сами ще потеглят на зелено

 Защо водените от САЩ преговори с Русия и Украйна не доведоха до съществен пробив?
 Домашна ракия само у дома, иначе глоба 1000 евро
 Британи и Патрик Махоумс чакат четвъртото си бебе!
 Холивудските приятели на Брус Уилис са го изоставили
 Викове "Оставка!" и "БКП!" посрещнаха Евтим Милошев в НДК






















преди 6 години От поредицата безсмислени статии с елементи на съждение... отговор Сигнализирай за неуместен коментар