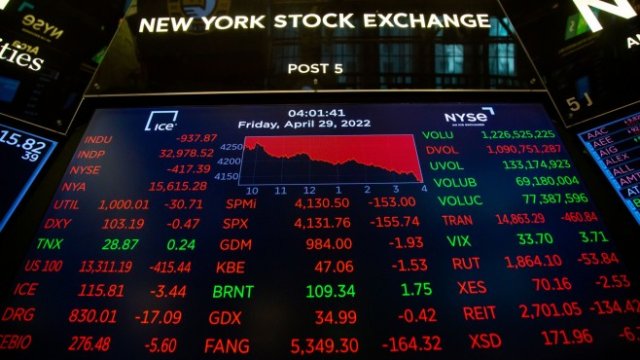
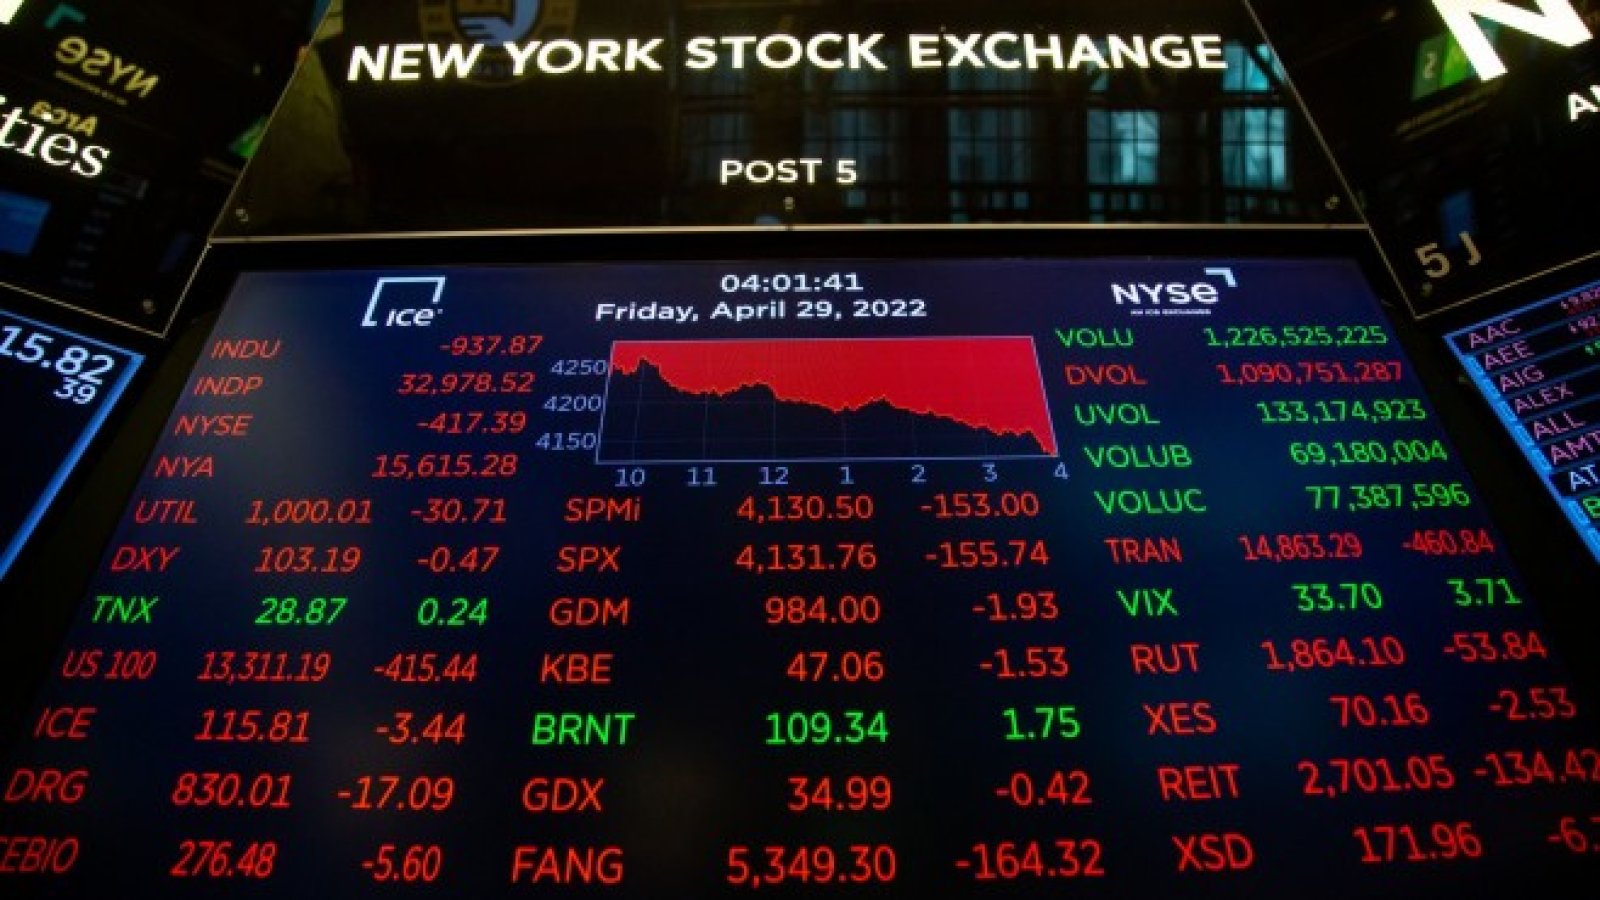


Често ми се случва да не се радвам, че вече не съм младият човек в стаята. Този месец обаче бях щастлива от това. Ако обитавате пазарите само от, да речем, 15 години, виждате колапса на всичко, което ви е казано, че е истина и също така сте забелязали, че това става и на пазарите, пише за Financial Times Мерин Самърсет Уеб, главен редактор на MoneyWeek.
Оказва се, че качествените акции на растежа невинаги са най-добре представящите се; че Федералният резерв не винаги ще се намесва, за да защити вашето богатство; че инвестирането в ESG практики (отчитащи екологичните, социалните и управленските фактори – бел. прев.) не е автоматичен път към благосъстояние; и че цените на акциите на растежа във вашето портфолио отдавна са по-скоро функция на хлабавата парична политика, отколкото на безценната природа на иновативното мислене.
И накрая, оказва се, че идеята да се придържаме към дългосрочен портфейл, състоящ се от 60 процента акции и 40 процента облигации, не означава, че всичко винаги ще бъде наред. От началото на годината щяхте да загубите почти същото, ако бяхте инвестирали в ETF iShares 20+ Treasury Bond (борсово търгуван фонд за щатски ДЦК с матуритет от 20 или повече години) или в S&P 500 (американския индекс на големите компании) – около 18 процента. Облигациите с по-кратък падеж биха ви донесли по-малка загуба, но в Обединеното кралство няма облигационен фонд, който да е надолу с по-малко от 7 процента.
Глобалните фондове също не изглеждат много добре. Глобалният индекс за корпоративните облигации на Vanguard се е понижил с над 12 процента от началото на годината, което прави представянето му не толкова различно от това на световния индекс на MSCI, който е спаднал с 13 процента. Толкова за чудото на диверсификацията между класовете активи.
Проблемът тук е очевиден. Защитата, която би трябвало да получите от облигациите, включва спадането на доходността (респективно покачването на цените им) в лоши времена. Това е логично. В повечето случаи, когато нещата изглеждат трудни на фондовите пазари, има причина (или централните банки поне успяват да намерят такава) да се намалят лихвените проценти, за да се намери решение.
Единственият път, когато това не може да се случи, е, когато инфлацията вече очевидно е извън контрол - и никакво безпокойство относно пазарен срив или задаваща се рецесия не може да позволи на централните банки дори да започнат да изглеждат така, сякаш не са напълно фокусирани върху връщането й под контрол.
И така, ето ни в това, което Андрю Лапторн, ръководител на количествените изследвания за акциите в Société Générale, нарича „необичайната“ позиция да виждаме, че пазарите на акции и облигации потъват едновременно: те са загубили около 23 трлн. долара от пика си през последната година.
Това са големи загуби. Какво следва? Отговорът зависи изцяло от инфлацията. Някои смятат, че тя не е далеч от достигане на връх в Обединеното кралство и САЩ. Може да са прави. В Обединеното кралство, например, имаше доста еднократни индикации в данните - 54-процентното покачване на тавана на цената на енергията, ДДС за сектора на гостоприемството, който се връща до 20 процента, и рязко покачване на цената на горивата.
Но дори ако потребителската инфлация скочи до 10% (от 9% от миналия месец) и след това започне да отстъпва, е много малко вероятно тя да се върне към целевите нива на централните банки (предимно 2%, поради причини, които се изгубиха във времето) или близо до това. След 30 години на годишна инфлация в Обединеното кралство, която се движеше предимно около 2%, това е нещо, което много малко хора все още признават като възможно, да не говорим за вероятно. Но е - и причините за това не са тайна.
 05:45 | 14.09.22 г.

 Петима убити при стрелба в Полша
 Край! Варненката Елица Янкова се развежда с Алекса заради друга участничка в "Игри на волята"
 Черно море взе точка от Славия в София
 Аксаково взе точка с късен гол
 Гълъб Донев отрича обвиненията относно втория пенсионен стълб

 продава, Двустаен апартамент, 63 m2 София, Малинова Долина, 180000 EUR
 продава, Промишлен имот, 32000 m2 Търговище област, с.Васил Левски, 800000 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Владиславово, 152000 EUR
 продава, Тристаен апартамент, 74 m2 Варна, Владиславово, 149900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Витоша, 520 EUR

 Ще стане ли някога „Произведено в Китай“ символ на качество?
 Ел Ниньо може да доведе до рекорден скок на въглерода в атмосферата догодина
 Фед трябва да комуникира по-добре, за да контролира лихвените очаквания
 AI разпродажбата стопи $18 млрд. от богатството на азиатски милиардери
 Microsoft поставя под риск AI амбициите си със съкращаването на служители

 BYD атакува Rolls-Royce с новия Altior
 Това е първият пикап с емблемата на Lexus
 Забравената Targa на Lamborghini празнува 50-годишен юбилей
 80 собственици на Tesla са арестувани за използване на автопилот
 Голяма мощност и малко проблеми: Най-надеждните 3,0-литрови германски дизели

 3 зодии ще имат съвършено различен живот по това време догодина
 Необичайна гледка в Синеморец: Чували с червен пипер изплуваха на брега
 Д-р Брестничка: Няма концепция за Националната детска болница
 Славия завърши наравно 0:0 на свой терен срещу Черно море
 МВФ: Централните банки да вземат предвид забавяне на растежа, свързан с ИИ