

Високодоходните азиатски облигации се очертават като изненадващ глобален победител на пазарите на облигации, тъй като все по-евтините пари в Китай изгарят финансите на емитентите.
Доларовите джънк облигации от Азия са върнали 4,3% досега тази година в сравнение със само 1,8% за американските. Представянето им надминава и двайсетина ключови глобални индекса за дълга през периода, показват данни, събрани от Bloomberg.
Азиатските облигации, от които китайските са най-голям дял, продължават да се представят по-добре през последния месец, тъй като разликата между доходността по китайските и американските бенчмарк облигации е най-голямата в историята.
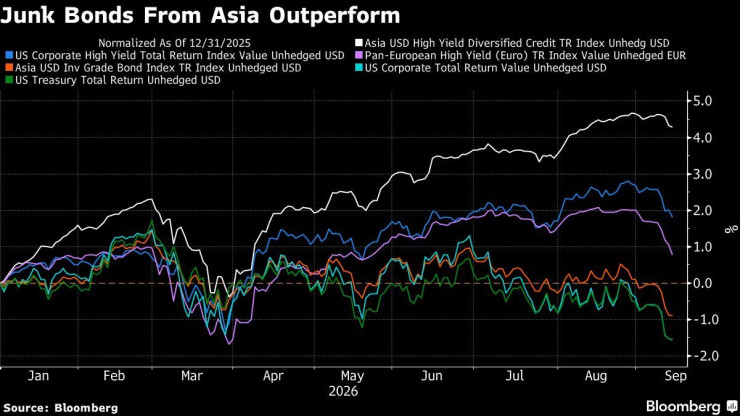 Джънк облигациите от Азия се представят по-добре. Графика: Bloomberg
Доминирането на азиатските джънк облигации се свежда до по-силни фундаменти: близо рекордно ниски лихви по заемите в Китай и по-бърз икономически растеж в региона, което води до по-малко неизпълнения.
Премиите за доходност по ценните книжа се свиха до рекордно ниско ниво през миналата седмица, дори когато препятствията се натрупаха с тогава все още очакваното повишаване на лихвите от Федералния резерв на САЩ тази седмица и поскъпването на петрола заради конфликта в Близкия изток.
Опасенията за възобновяване на ускоряването на инфлацията също води до нарастваща наличност от глобален дълг на червено.
„По-голямата част от емитентите на високодоходни облигации в Азия също така имат достъп до финансиране в местна валута, което е сравнимо или по-евтино от офшорното финансиране в щатски долари“, казва Мел Сю, ръководител на отдела за публични кредити за Азия в Muzinich & Co. „Настоящото ниво на кредитни спредове изисква инвеститорите да останат бдителни“, добавя анализаторът.
Според доклад на Moody's Ratings за портфолиото от компании, които оценява, има 43 корпоративни фалита на емитенти в САЩ тази година до юли, 20 в Европа, Близкия изток и Африка и само един в Азиатско-тихоокеанския регион.
Покачването на доходността по американските облигации и на лихвите от Федералния резерв биха увеличили натиска върху азиатските централни банки извън Китай да вдигнат лихвите, за да спрат отлива, което ще направи заемите по-скъпи за фирмите.
На някои пазари като Австралия, където лихвените проценти са по-високи, отколкото в САЩ, неотдавнашният колапс на австралийския строител Bathla Group е потенциален предвестник на по-широк стрес.
Китайските джънк доларови облигации са спечелили 0,2% досега този месец, докато азиатските високодоходни облигации като цяло са загубили 0,4% през периода. Това е по-добре от повечето други класове облигации, където загубите са по-големи, въпреки че заемите с плаваща лихва, обвързани с ливъридж, се представят по-добре през септември, показват данни, събрани от Bloomberg.
„Инвеститорите могат да започнат да мигрират нагоре по кредитната крива, като предпочитат кредити с по-висок рейтинг, където доходността остава привлекателна, без да се изисква от тях да поемат същото ниво на риск от неизпълнение“, казва Мелвин Чан, директор на облигациите с фиксиран доход за Азия в UOB Asset Management.
Двигател на по-доброто представяне е и възстановяването на облигациите на затруднени кредитополучатели, включително хонконгския предприемач New World Development Co., и по-малкият обем на емисиите, отколкото в други региони.
Има и признаци на възстановяване на емисиите, макар и от ниска база. Продажбите на джънк облигации в американска валута в Азия, освен Япония, от нефинансови фирми са се увеличили с 20% до около 12 млрд. долара тази година спрямо предходния период. Това се сравнява с над 220 млрд. долара предложения с висока доходност в САЩ.
„Можете да започнете да виждате как пазарът на високодоходни облигации наистина се възстановява през следващата година“ в Азия за емитиране, ако фундаментите останат непокътнати, казва Риши Джалан, ръководител пазари на дългов капитал в Азиатско-Тихоокеанския регион на Citigroup Inc. „Технологичните и центровете за данни биха могли да бъдат добра област, където се очаква висока доходност“, добавя Джалан.
По-ниските азиатски емисии на джънк облигации отчасти отразяват срива в жилищния сектор на Китай и отстъплението на китайските предприемачи в областта на недвижимите имоти. Те някога доминираха на пазара, като продаваха високодоходни облигации на стойност над 50 млрд. долара в пика си през 2019 г.
Сега дори китайски компании с по-нисък рейтинг могат да продават краткосрочни облигации на около 1,7%, показва кредитен индикатор в местна валута, тъй като втората по големина икономика в света се бори с дефлационен натиск.
Японските емитенти също стават все по-голяма част от по-широкия пазар на спекулативни облигации. SoftBank Group Corp. планира предлагане на дълг на стойност 10 до 20 млрд. долара, съобщават запознати с въпроса.
За някои инвеститори азиатските високодоходни облигации са пренебрегнати и все още има място за намиране на изгодни сделки.
„Продължаваме да прогнозираме висока едноцифрена доходност за тази и следващите години, като се имат предвид достатъчно възможности“, казва Дхирадж Баджадж, главен инвестиционен директор за азиатския сектор за инструменти с фиксиран доход и акции в Lombard Odier Investment Managers.
„Повечето азиатски инвеститори във високодоходни облигации може би са твърде предпазливи и се придържат към дългосрочно установени кредити, което води до голяма налична стойност“, добавя той.
 07:53 | 18.09.26 г.

 137 пожара са изгасени през денонощието у нас
 Виц на деня - 18 септември
 Мачовете по ТВ днес (18 септември)
 Без ток във Варна на 18 септември 2026
 Времето във Варна на 18 септември 2026

 дава под наем, Тристаен апартамент, 115 m2 София, Лагера, 950 EUR
 продава, Тристаен апартамент, 111 m2 София, Симеоново, 410000 EUR
 продава, Парцел, 265 m2 София област, гр. Костинброд, 18550 EUR
 продава, Двустаен апартамент, 51 m2 София, Люлин 3, 112900 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Обеля, 550 EUR

 Руските атаки срещу Европа стават все по-нагли и опасни
 Френският облигационен пазар се включи плахо в президентските избори
 ЕС заяви готовност за твърди мерки срещу търговския дисбаланс с Китай
 Русия планира удари срещу съюзниците на Украйна в НАТО, предупреди Полша
 Педро Санчес: Центровете за данни не трябва да поглъщат енергията ни

 Huawei ще помага за електрическите Maserati
 Колекция от ретро автомобили беше открита в изоставен гараж
 САЩ разрешиха разреден бензин заради кризата с горивата
 Невидим асистент във фаровете автоматично почиства стъклата
 Евтин акумулатор най-често оставя електромобил на пътя

 Мицкоски с ново послание за ЕС: На същото място сме, където бяхме преди 26 години
 Сестрата на Ким Чен Ун предупреди за твърд отговор на американски военни учения
 Засилен трафик на две ключови граници: Къде се образуват опашки за камиони
 Международният военен турнир по стрелба „Точен прицел 2026“ на „Црънча“
 Лукашенко: Беларус ще се изправи пред украински сценарий, ако се отдели от Русия