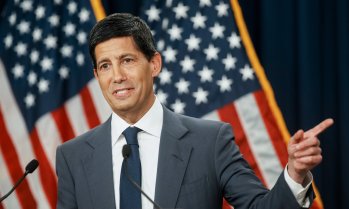


Ако председателят на Федералния резерв Кевин Уорш не е разбрал посланието на избирателите, последният доклад за индекса на потребителските цени в САЩ би трябвало да му го покаже пределно ясно: инфлацията е твърде висока. За Уорш няма да е достатъчно нищо по-малко от ново повишение на лихвените проценти, когато след четири седмици централните банкери се съберат за следващото си заседание по паричната политика. Дори това обаче може да не е достатъчно, за да се овладее ценовия натиск, пише Джонатан Левин за Bloomberg.
Във вторник Бюрото по трудова статистика на САЩ (BLS) съобщи, че потребителските цени са се повишили с 0,4% през октомври спрямо септември - повече от прогнозирания от икономистите ръст от 0,3%. Според изчисленията на Bloomberg Economics това означава увеличение от 3,9% на годишна база. Целта на Фед е да поддържа инфлацията на равнище от 2%.
Последните данни потвърдиха правотата на „синьото цунами“ от избиратели на междинните избори, които прехвърлиха контрола над Камарата на представителите и Сената към демократите. Една от причините за този резултат е недоволството на гражданите от трайно високите разходи за живот. Подробностите в доклада за индекса на потребителските цени показват защо американците са толкова разочаровани: поскъпването е широкообхватно и най-силно се усеща именно в категориите, които засягат най-тежко домакинствата с ниски доходи.
Инстинктите на Уорш би трябвало да го насочат в правилната посока. По време на предишния си мандат като член на Управителния съвет на Фед между 2006 и 2011 г., както и впоследствие в частния сектор, той многократно е демонстрирал склонност към по-строга парична политика.
Протоколите на Фед от ноември 2010 г. показват, че той категорично не е бил съгласен с тогавашния председател Бен Бернанке относно втория кръг от изкупуване на облигации с цел стимулиране на икономиката - мярка, известна като количествени улеснения (QE). Уорш критикуваше също така политиката на евтини пари на Фед по време на пандемията от Covid-19, както и умерените понижения на лихвените проценти от страна на централната банка през 2024 г.
Склонността му към по-строга парична политика го прави изненадващ избор за президента Доналд Тръмп, който го посочи за поста и който настоява не просто за по-ниски лихви, а за безотговорно мека парична политика. Предизвикателството пред Кевин Уорш сега е да намери смелостта да се противопостави на държавния глава и да предприеме второ повишение на лихвите в рамките на четири месеца.
Дори ако числата бяха по-умерени, голямата картина остава непроменена: американците живеят с ускорена инфлация от около шест години. Това е проблем, защото инфлацията има склонност да се превръща в самоизпълняващо се пророчество и да се задържа, тъй като потребителите свикват да очакват постоянно поскъпване.
Макар очакванията на хората за инфлацията да са трудни за измерване, междинните избори предоставиха представителна извадка от над 120 млн. избиратели, които дадоха ясен сигнал на властите, че търпението им е изчерпано.
За централните банкери е важно да не губят от поглед цялостната картина заради отделните детайли. Т. нар. базисна инфлация се е ускорила с малко по-умерените 0,3%, а според Bloomberg Economics вероятно е достигнала около 2,5% на годишна база.
Проблемът е, че базисната инфлация, която изключва волатилни елементи като храните и енергоносителите, представлява статистическа конструкция, която не отразява реалността на нито един човек, зависим от тези компоненти в ежедневието си. Тя би трябвало да дава по-точна приблизителна оценка за основната тенденция в движението на цените, като изключва по-волатилните елементи. Съществуването ѝ обаче се основава на предположението, че шоковете са временни и отминават.
В ерата на Доналд Тръмп този показател до голяма степен е загубил практическата си стойност, тъй като президентът превърна икономическите шокове в повтарящо се явление - от търговските мита до войната в Иран и други сътресения. Държавният глава не само изглежда винаги готов да поднесе поредната неприятна икономическа изненада, но и последиците от предишните все още се усещат.
Изглежда, че други компании се подготвят за ново повишение на цените през следващите месеци с настъпването на новата година. Това става ясно от коментарите на бизнеса, включени в т.нар. „Бежова книга“ на Фед, както и от данните на Националната федерация на независимия бизнес.
До следващото решение на Фед остава около месец. През това време си струва да се следят развитията на места като кредитните пазари, където вече се появяват първоначални признаци на напрежение. Пукнатините на кредитните пазари могат бързо да се разраснат. Това е основание централната банка да действа предпазливо.
Както винаги, важно е да се устои на изкушението да се правят прекалено категорични изводи въз основа на данните само за един месец. Но това е трети пореден неблагоприятен доклад за индекса на потребителските цени. Краткосрочната тенденция при инфлацията е тревожна, а дългосрочната е още по-лоша.
Уорш току-що получи изключително тревожно послание от представителна извадка от над 120 млн. американски избиратели, участвали в междинните избори. Посланието е категорично: Фед най-сетне трябва да овладее инфлацията след шест години на непрекъснато поскъпване.
 08:56 | 15.11.26 г.

 Още два кораба поразени при атаки в румънски териториални води
 Трима загинаха в катастрофа на пътя Добрич - Балчик
 Брутална катастрофа във Варна: Кола се разцепи на две и падна в подлез
 От днес започва Рождественският пост
 Ето къде няма да има ток днес във Варна

 продава, Офис, 97 m2 София, Изток, 410000 EUR
 продава, Двустаен апартамент, 97 m2 София, Изток, 410000 EUR
 продава, Тристаен апартамент, 110 m2 София, Изток, 498000 EUR
 продава, Тристаен апартамент, 150 m2 София, Изток, 675000 EUR
 продава, Многостаен апартамент, 259 m2 София, Изток, 1173000 EUR

 SpaceX постигна историческо хващане на кораба Starship
 Историята зове Европа да поеме ролята си по отношение на Украйна
 Зеленски: САЩ предлагат членство в НАТО срещу Донбас
 Технологичните гиганти ще плащат повече за ток след победата на демократите
 Ferrari залага на ексклузивността в епохата на масовите електромобили

 До месец Tesla започва да продава кола без волан и педали на клиенти
 Защо над 60,000 италианци вече карат с "българската врътка"?
 21-годишен VW Golf се продаде на половината от оригиналната цена
 Как работи променливото предавателно число при новите волани
 AI може да парализира автомобилната индустрия

 Чуждестранните инфлуенсъри,които помагат на Русия да продаде окупацията си
 На 83 години Роджър Уотърс се развежда за пети път
 Медиите в Украйна: България спира да ни помага
 От днес глобяват ако шофирате без зимни гуми
 Ники Михайлов с гневно писмо към БФС: Баща ми беше виновен 20, а сега кой е?