




„При облигациите с висока доходност, ако някоя се търгува на ниска цена, това обикновено предполага значителна вероятност от дефолт“, казва той. „Доходността няма толкова голямо значение, защото вероятно няма да си я възстановите при негативно развитие. Следователно, ако имате висококачествени облигации, търгувани на същата цена за единица номинал, тогава може би те са по-привлекателни.“
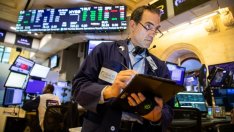
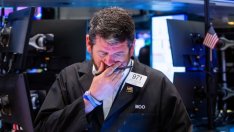
По-важното е, че в навечерието на колапса на Lehman Фед вече бе намалил лихвите от над 5% през 2007 г. Това означаваше, че с нарастването на риска от рецесия и от кредитиране на компаниите, паричната политика стана по-разхлабена, подкрепяйки бизнеса. Този път не само че рисковете от рецесия и кредитиране се увеличават, но и Фед повишава лихвите, за да укроти инфлацията.
Обратната зависимост между паричната политика и кредитния риск е разрушена. Дори дългът на привидно устойчиви на рецесия компании се включва в разпродажбите на облигационния пазар.
Средната цена на облигациите от инвестиционния клас сега е около 92 цента за долар. Пазарът достигна това ниво за последен път в деня, в който Lehman се срина на 15 септември 2008 г.
„Това е нелогично“, изтъква Мелентиев. „Тези исторически връзки се изкривяват, защото пазарът на инвестиционен клас облигации е в точка, в която не е бил от дълго време.“
Това изкривяване може да не се коригира от самосебе си, докато Фед не започне отново да понижава лихвените проценти. Той е малко вероятно да го направи, преди да се доближим до или да влезем в рецесия.
Пазарите също могат да играят роля. Вероятно е инвеститорите да гравитират към дългове с по-високо качество с увеличаването на риска от рецесия, което покачва търсенето на облигации от инвестиционен клас.
Компаниите също са изправени пред интересен избор. Тези, които не се нуждаят от пари, имат шанс да изкупят собствения си дълг с огромна отстъпка. Правейки това обаче, те може да се откажат от дългове, заключени с ниски лихви, които сега изглежда, че скоро няма да се повторят.
„Компаниите трябва най-малкото да разгледат своите дисконтирани облигации и да помислят дали трябва да направят нещо по въпроса“, казва Мелентиев. В края на краищата разпродажбата все някога ще приключи."
 20:29 | 13.09.22 г.

 Иновация: GPS ограничава скоростта на шофьори-рецидивисти
 Съдят трима за кражба на медни проводници
 МЗ: Последните 300 000 дози противогрипни ваксини тръгнаха към личните лекари
 Какво показва цветът на антифриза?
 Спипаха само един дрогиран шофьор за последните 24 часа, 7 обаче отказаха тестване

 дава под наем, Двустаен апартамент, 68 m2 София, Гео Милев, 599 EUR
 продава, Едностаен апартамент, 40 m2 Варна, Възраждане 1, 79998 EUR
 продава, Тристаен апартамент, 84 m2 Пловдив, Кършияка, 194999 EUR
 продава, Тристаен апартамент, 82 m2 София, Бояна, 282500 EUR
 дава под наем, Магазин, 65 m2 София, Хладилника, 1150 EUR

 Въглищата - неочакваният източник на стратегически суровини за България
 К. Фезелов: Основният проблем на Европа е суровинен, не индустриален и финансов
 Преговорите на COP31 разкриват катастрофалния свят без американско лидерство
 Макенти: Европа трябва да участва във всякакви преговори за Украйна
 Макенти: Всеки трябва да участва в защитата на Украйна

 Камион без кабина събра 51 млн долара инвестиции
 Opel Sintra: Американският ван, който се провали в Европа
 Дилър поиска да смени двигател на Toyota, механик реши проблема за секунди
 Никола Цолов ще бъде резерва във Формула 1
 Колите на Mercedes-Benz сами ще потеглят на зелено

 Светът се насочва към катастрофа, към която няма да може да се адаптира
 Пророчество на 66 години: идва ли краят на света днес - петък 13-и?
 Надпреварата за Белия дом през 2028 г: Кои са фаворитите?
 Борисов атакува кабинета "Радев"
 Руски войници се промъкват в тила на Украйна, ротацията на фронта става невъзможна






















